⚡ POW – “ÔNG LỚN” ĐIỆN KHÍ BƯỚC VÀO CHU KỲ TĂNG TRƯỞNG MỚI: CATALYST LỚN NẰM Ở ĐÂU?
POW – Tổng CTCP Điện lực Dầu khí Việt Nam đang đứng trước một giai đoạn đáng chú ý: Nhơn Trạch 3&4 bắt đầu đóng góp rõ rệt, sản lượng điện tăng mạnh, lợi nhuận 2026 bứt phá, trong khi giá cổ phiếu vẫn đang tích lũy quanh vùng 13.x.
Điểm đáng chú ý là thị trường có thể đang nhìn POW chủ yếu qua kết quả kinh doanh đột biến 2026, trong khi giá trị lớn hơn nằm ở chu kỳ tăng trưởng 2027–2030.
⸻
🔥 1. KQKD 2026: BƯỚC NGOẶT RÕ RỆT
Số liệu trên FireAnt cho thấy:
Q2/2026
* Doanh thu: 20.306 tỷ
* LNST: 3.525 tỷ
* Doanh thu tăng mạnh so với cùng kỳ
* LNST tăng đột biến
6T/2026
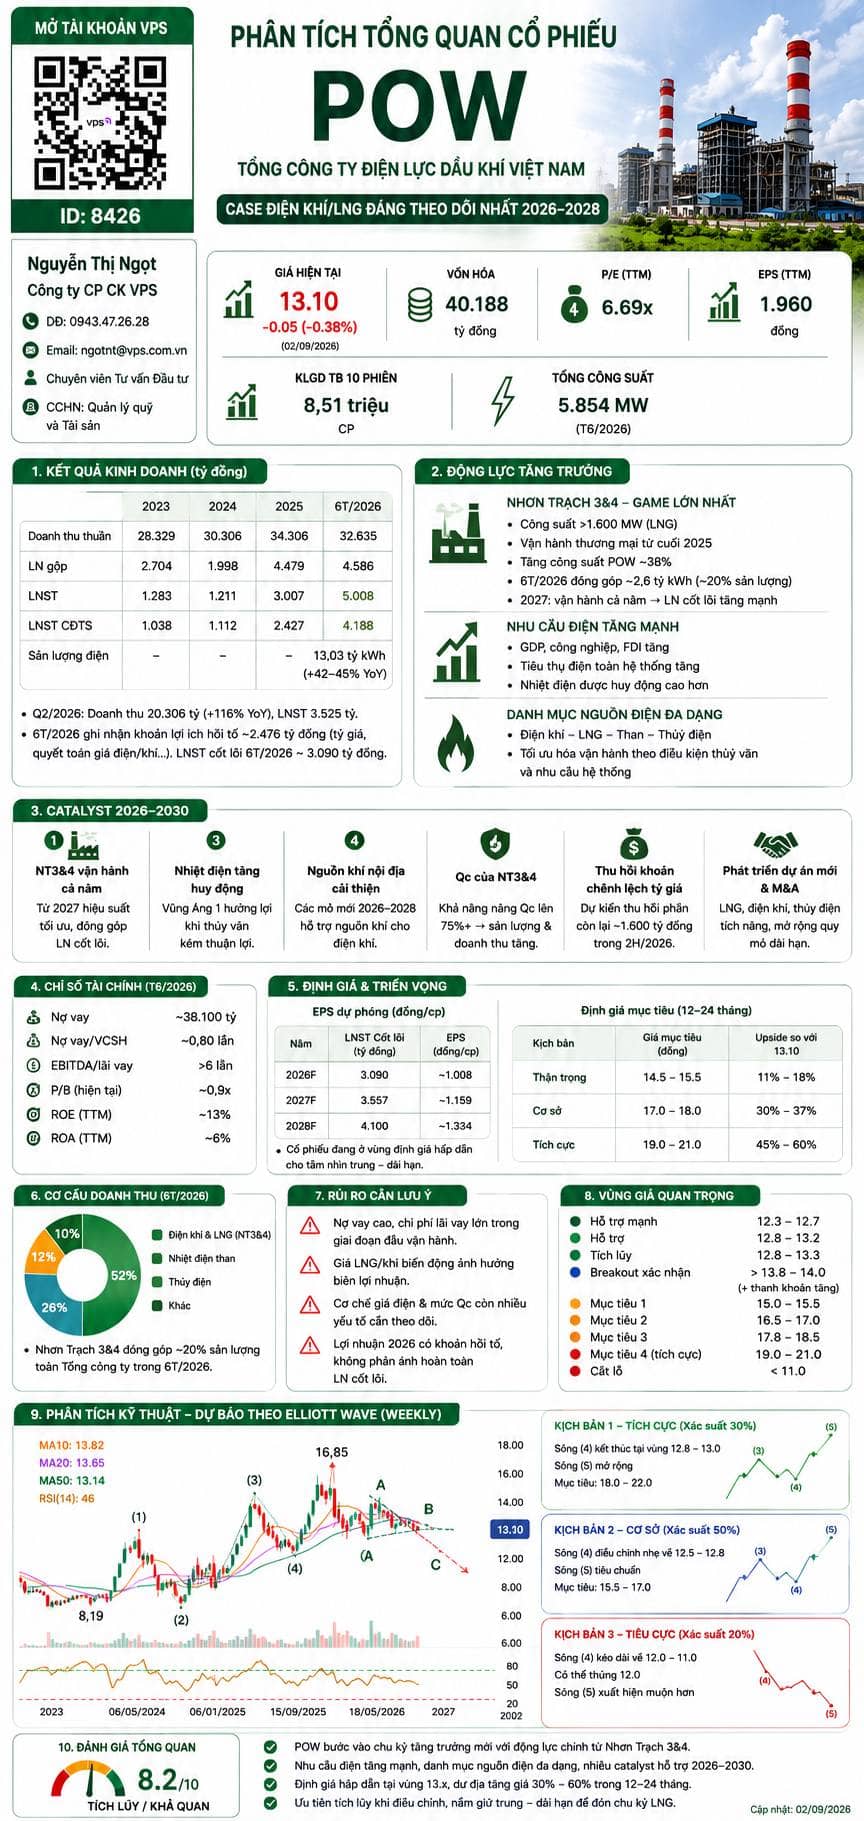
* Doanh thu: ~32.635 tỷ
* LNST: ~5.008 tỷ
* Sản lượng điện: ~13 tỷ kWh, tăng mạnh YoY
So với giai đoạn 2023–2024, POW đang có sự thay đổi rất rõ về quy mô hoạt động.
👉 2025 có thể xem là năm tạo đáy lợi nhuận, còn 2026 là năm POW bước vào pha tăng trưởng mới.
⸻
🚀 2. GAME LỚN NHẤT: NHƠN TRẠCH 3&4
Đây là catalyst quan trọng nhất của POW.
Nhơn Trạch 3&4:
* Công suất hơn 1.600 MW
* Là dự án điện khí LNG đầu tiên của Việt Nam
* Hai nhà máy đã bước vào vận hành thương mại
* Công suất POW tăng khoảng 38%
Trong 6T/2026, NT3&4 đã đóng góp khoảng 2,6 tỷ kWh, tương đương khoảng 20% sản lượng toàn Tổng công ty.
Điều quan trọng:
2026 mới chỉ là năm đầu tiên NT3&4 đóng góp đáng kể.
Từ 2027 trở đi, khi nhà máy vận hành cả năm và tối ưu công suất:
Sản lượng ↑
→ Doanh thu ↑
→ Hấp thụ chi phí cố định tốt hơn
→ Hiệu quả tài sản cải thiện
→ Lợi nhuận cốt lõi tăng
Đây mới là phần đáng kỳ vọng nhất trong câu chuyện POW.
⸻
💥 3. NHƯNG ĐỪNG “ĐỌC NHẦM” P/E 6,7X
POW hiện có:
* Giá: 13.10
* EPS trailing: 1.960 đồng
* P/E: 6,69x
Thoạt nhìn cực kỳ rẻ.
Tuy nhiên, lợi nhuận 2026 có một phần đáng kể đến từ các khoản hồi tố/điều chỉnh, trong đó Q2 có khoản lợi ích khoảng 2.476 tỷ đồng.
Vì vậy:
❌ Không nên lấy LNST 6T × 2 để dự phóng cả năm.
Nên nhìn vào:
LNST cốt lõi + khả năng tạo dòng tiền của NT3&4 trong các năm tới.
Theo một số dự phóng, LNST CĐTS 2026 khoảng 5.565 tỷ, nhưng lợi nhuận cốt lõi khoảng 3.090 tỷ; năm 2027 dự kiến khoảng 3.557 tỷ.
👉 Với cách nhìn này, POW vẫn hấp dẫn, nhưng câu chuyện đầu tư nằm ở tăng trưởng lợi nhuận tương lai, chứ không đơn thuần là P/E 6,7x.
⸻
⚡ 4. NHU CẦU ĐIỆN – “BỆ ĐỠ” DÀI HẠN
Việt Nam đang bước vào chu kỳ:
GDP tăng
→ Công nghiệp tăng
→ FDI tăng
→ Tiêu thụ điện tăng
→ Nhu cầu nguồn điện nền tăng
POW sở hữu tổng công suất khoảng 5.854 MW, với danh mục gồm:
* Điện khí
* LNG
* Điện than
* Thủy điện
Đây là lợi thế khi hệ thống điện cần đa dạng nguồn cung và tăng công suất nền.
⸻
🔥 5. CÁC CATALYST ĐÁNG CHÚ Ý 2026–2030
🟢 Catalyst 1 – NT3&4 vận hành cả năm
2026 → bắt đầu đóng góp
2027 → đóng góp đầy đủ hơn
Đây là động lực tăng trưởng quan trọng nhất.
⸻
🟢 Catalyst 2 – Sản lượng nhiệt điện tăng
Trong bối cảnh nhu cầu điện tăng, nhiệt điện có thể tiếp tục được huy động cao.
Vũng Áng 1 là một trong những tài sản có thể hưởng lợi.
⸻
🟢 Catalyst 3 – Nguồn khí nội địa cải thiện
Các nguồn khí mới trong giai đoạn 2026–2028 có thể hỗ trợ nguồn cung khí cho điện khí.
Nguồn khí tốt hơn:
→ hiệu suất vận hành tốt hơn
→ tăng khả năng huy động
→ cải thiện hiệu quả các nhà máy điện khí.
⸻
🟢 Catalyst 4 – Qc của NT3&4
Đây là biến số cần theo dõi.
Nếu mức Qc được cải thiện:
Qc ↑ → sản lượng hợp đồng ↑ → doanh thu ↑ → khả năng hấp thụ chi phí cố định ↑
Đây có thể trở thành catalyst giúp thị trường re-rating POW.
⸻
🟢 Catalyst 5 – Thu hồi các khoản tỷ giá
POW còn khoản chênh lệch tỷ giá cần tiếp tục được thu hồi.
Nếu tiến độ thu hồi thuận lợi:
LN + dòng tiền + sức khỏe tài chính đều được cải thiện.
⸻
🟢 Catalyst 6 – Các dự án điện mới
Về dài hạn, POW còn định hướng phát triển thêm các dự án nguồn điện, LNG và M&A trong lĩnh vực năng lượng.
Nếu thực hiện thành công:
POW có thể chuyển từ doanh nghiệp điện truyền thống sang nền tảng điện khí/LNG quy mô lớn.
⸻
⚠️ 6. RỦI RO CẦN LƯU Ý
Không phải POW không có điểm yếu.
1️⃣ Nợ vay cao
NT3&4 cần nguồn vốn đầu tư lớn, khiến:
* Nợ vay tăng
* Chi phí lãi vay cao
* Khấu hao lớn
Đây sẽ là áp lực trong giai đoạn đầu vận hành.
2️⃣ Giá LNG/khí
Điện khí có độ nhạy với giá nhiên liệu.
3️⃣ Qc và cơ chế giá điện
Khả năng huy động NT3&4 phụ thuộc đáng kể vào cơ chế thị trường điện.
4️⃣ Lợi nhuận 2026 có yếu tố không thường xuyên
Do đó cần tập trung hơn vào LN cốt lõi 2027–2028.
🔥 KẾT LUẬN
POW không còn đơn thuần là câu chuyện “cổ phiếu điện giá rẻ”.
Câu chuyện lớn hơn là:
⚡ NHU CẦU ĐIỆN TĂNG + NT3&4 + LNG + NHIỆT ĐIỆN TĂNG HUY ĐỘNG + NGUỒN KHÍ MỚI + KHẢ NĂNG RE-RATING
Nếu NT3&4 đạt hiệu suất vận hành tốt, Qc được cải thiện và nhu cầu điện tiếp tục tăng, POW có cơ sở chuyển sang một mặt bằng định giá mới trong 2027–2030.
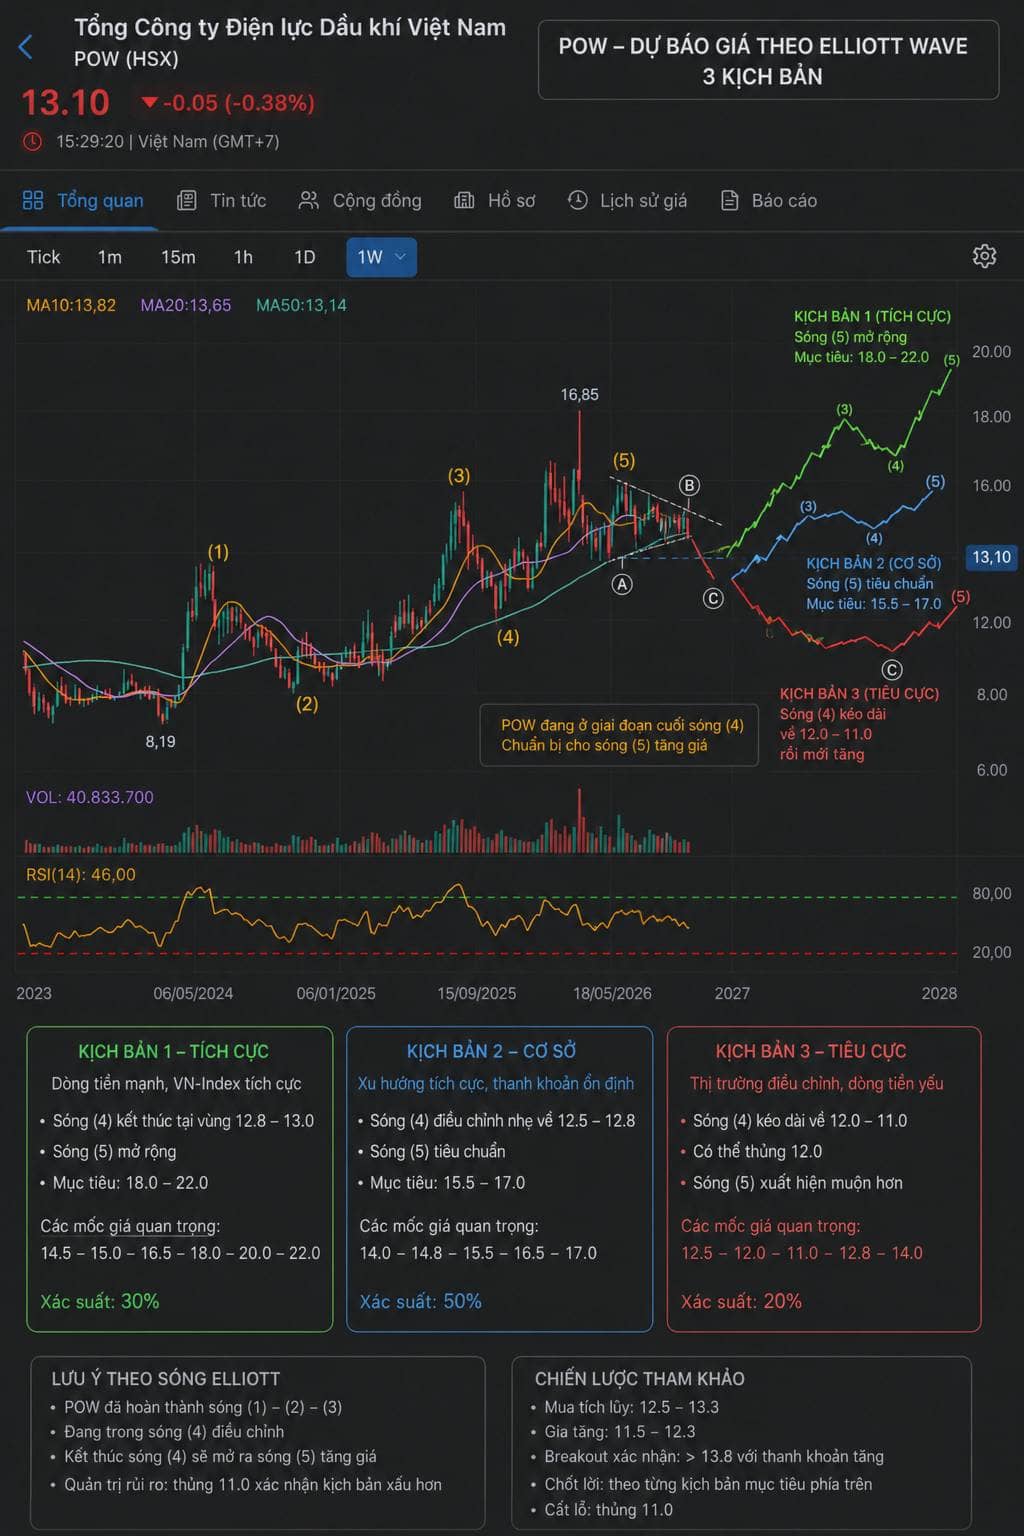
Vùng 12.5–13.5 hiện là vùng đáng quan sát để tích lũy cho tầm nhìn trung – dài hạn.
POW – CASE ĐIỆN KHÍ/LNG ĐÁNG THEO DÕI NHẤT TRONG NHÓM CỔ PHIẾU ĐIỆN GIAI ĐOẠN 2026–2028. ⚡📈
Lưu ý: Nội dung mang tính tham khảo, không phải khuyến nghị mua/bán. Giá mục tiêu và dự phóng phụ thuộc vào sản lượng, giá điện, Qc, giá nhiên liệu và tiến độ vận hành các dự án.






 Nhà đầu tư lưu ý


Chia sẻ thông tin hữu ích