Thị phần môi giới Q2/2026: Cạnh tranh ngày càng quyết liệt
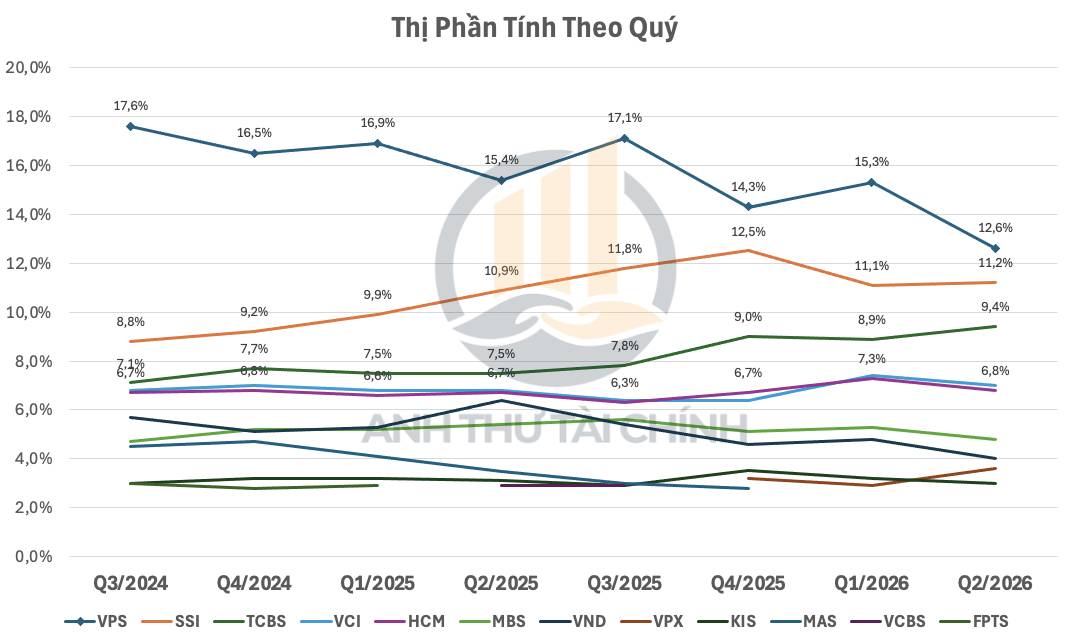
Q2/2026 ghi nhận những biến động đáng chú ý trong cơ cấu thị phần môi giới khi tổng thị phần của Top 10 CTCK giảm từ 69,1% xuống còn 65,3%, mức thấp nhất trong các quý gần đây. Diễn biến này cho thấy thị phần đang có xu hướng phân bổ lại, khi dòng tiền và khách hàng không còn tập trung quá nhiều vào nhóm dẫn đầu mà dần dịch chuyển sang các công ty chứng khoán quy mô trung bình và nhỏ.
Đáng chú ý nhất là VPS, dù vẫn giữ vị trí số một về thị phần môi giới nhưng đã ghi nhận mức sụt giảm khá mạnh, từ 15,3% xuống còn 12,6% giảm -2,8% QoQ. Đây cũng là mức giảm lớn nhất trong nhóm Top 10, khiến khoảng cách giữa VPS và các công ty khác thu hẹp đáng kể. Sau nhiều năm duy trì vị thế áp đảo nhờ chính sách phí giao dịch cạnh tranh và dư nợ margin lớn, VPS đang đối mặt với áp lực cạnh tranh ngày càng cao khi các công ty khác liên tục cải thiện chất lượng dịch vụ, mở rộng hệ sinh thái và khả năng giữ chân khách hàng.
Trong khi đó, SSI tiếp tục duy trì sự ổn định với 11,2% thị phần, gần như không thay đổi so với quý trước. Mặc dù chưa có sự bứt phá, SSI vẫn giữ vững vị trí thứ hai nhờ lợi thế về thương hiệu, tệp khách hàng tổ chức và năng lực cung cấp dịch vụ toàn diện.
Ở chiều tích cực, TCBS tiếp tục là cái tên nổi bật khi nâng thị phần từ 8,9% lên 9,4%, qua đó tiếp tục củng cố vị thế trong nhóm dẫn đầu. Đây cũng là một trong những công ty có tốc độ mở rộng thị phần ổn định nhất trong thời gian qua, nhờ tận dụng hiệu quả hệ sinh thái Techcombank, nền tảng giao dịch số và tệp khách hàng cá nhân chất lượng.
Bên cạnh đó, VPBankS (VPBS) cũng gây chú ý khi tăng từ 2,9% lên 3,6%, trở thành một trong số ít công ty cải thiện thị phần trong quý. Điều này phản ánh những tín hiệu tích cực từ chiến lược phát triển mảng môi giới và khai thác hệ sinh thái khách hàng của VPBank.
Ngược lại, phần lớn các công ty còn lại như VCI, HCM, MBS, VND hay KIS đều ghi nhận mức giảm nhẹ hoặc đi ngang. Đặc biệt, VNDIRECT giảm từ 4,8% xuống 4,0%, phản ánh áp lực cạnh tranh ngày càng lớn trong nhóm công ty chứng khoán bán lẻ.
Nhìn chung, số liệu Q2/2026 cho thấy cục diện cạnh tranh trong ngành chứng khoán đang có sự thay đổi rõ nét. Thị phần môi giới không còn tập trung quá lớn vào một vài doanh nghiệp dẫn đầu như giai đoạn trước mà đang dần được phân chia lại giữa nhiều công ty hơn. Xu hướng này phản ánh cuộc cạnh tranh ngày càng khốc liệt về công nghệ, chất lượng tư vấn, hệ sinh thái tài chính và chính sách margin, thay vì chỉ dựa vào lợi thế về phí giao dịch như trước đây. Nếu xu hướng này tiếp diễn, khoảng cách thị phần giữa các công ty chứng khoán lớn nhiều khả năng sẽ tiếp tục thu hẹp trong các quý tới.





 Nhà đầu tư lưu ý




Chia sẻ thông tin hữu ích