





 Mã liên quan


500+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
VNDirect: Lợi nhuận HPG sẽ phục hồi từ quý 4
Chứng khoán VNDirect vừa có báo cáo đánh giá về Tập đoàn Hòa Phát (Mã: HPG).
Phân tích thêm về luận điểm đầu tư dài hạn, VNDirect cho biết, vị thế hàng đầu của HPG trong ngành thép Đông Nam Á sẽ giúp công ty hưởng lợi từ nhu cầu xây dựng mạnh mẽ ở cả mảng dân dụng và cơ sở hạ tầng. Bảng cân đối kế toán lành mạnh của công ty với lượng tiền mặt dồi dào sẽ giúp HPG có thể gia tăng thị phần trong giai đoạn giá thép giảm. Đồng thời, Khu liên hợp Dung Quất 2 sẽ giúp HPG tăng công suất sản xuất thép thô lên 14,6 triệu tấn/năm từ năm 2025, tăng 66% so với hiện nay.
Bên cạnh đó, thép cuộn cán nóng (HRC) - sản phẩm đầu ra chính của Khu liên hợp Dung Quất 2 vẫn đang đối mặt với tình trạng khan hiếm nguồn cung tại thị trường nội địa và phụ thuộc vào xuất khẩu, do đó những lo ngại về tình trạng dư cung thép của HPG trong giai đoạn 2025-2030 là thấp.
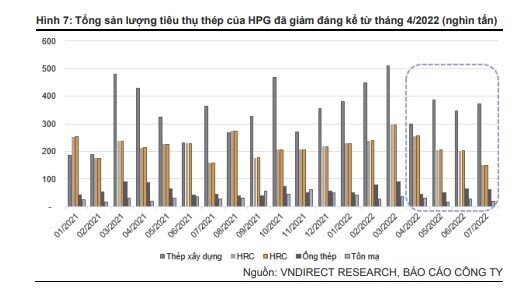
VNDirect kỳ vọng lợi nhuận ròng của HPG sẽ phục hồi từ quý 4/2022 nhờ giá thép được dự báo sẽ ổn định hơn trong những tháng cuối năm, trong khi rủi ro giảm giá thép là thấp khi hiệu suất vận hành và lượng tồn kho tại các nhà máy thép Trung Quốc đang ở mức thấp nhất 1 năm qua.
Ngoài ra, quý 4 hàng năm là cao điểm xây dựng và tiêu thụ thép tại thị trường nội địa; HPG cũng sẽ được hưởng lợi từ việc nới lỏng giãn cách xã hội và đẩy mạnh đầu tư cơ sở hạ tầng tại Trung Quốc và giá nguyên liệu đầu vào giảm mạnh trong 2 tháng.
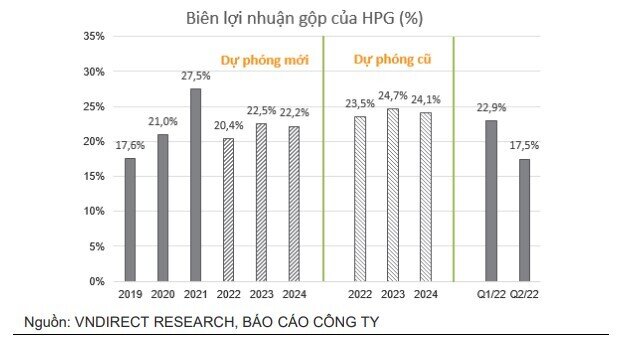
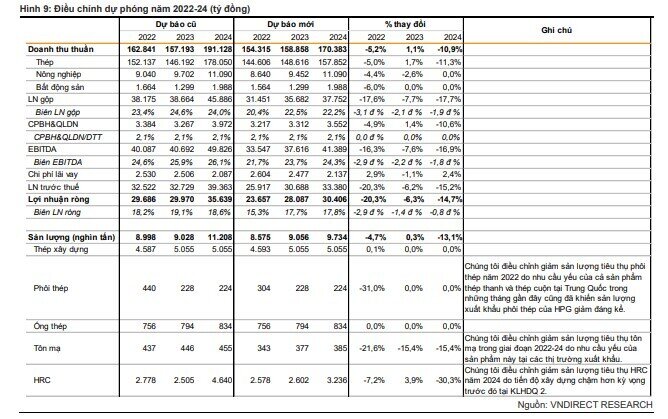
Về giá cổ phiếu HPG, VNDirect giảm 15,3% giá mục tiêu xuống 37.700 đồng để phản ánh mức EPS dự phóng năm 2022-2024 thấp hơn. Định giá dựa trên sự kết hợp hai phương pháp với tỷ trọng bằng nhau: P/E mục tiêu 8,5x cho trung bình EPS 2022-2023 và mô hình định giá DCF trong dự báo 10 năm. Theo mô hình dự phóng mới này, HPG đang giao dịch ở mức P/E 2022 là 6,1x, thấp hơn 20% so với trung bình 10 năm là 7,6x.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


