





 Mã liên quan


400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
VCBS: LNTT năm 2022 của CTG có thể đạt gần 20.000 tỷ đồng
Chứng khoán Vietcombank (VCBS) mới đây đã có báo cáo cập nhật về Ngân hàng TMCP Công Thương Việt Nam (VietinBank - Mã: CTG).
Biên lãi ròng thu hẹp và tăng cường trích lập dự phòng khiến lợi nhuận giảm sút trong Q1.2022
CTG ghi nhận LNTT Q1.2022 đạt 5.822 tỷ đồng (-27,8%) do NIM thu hẹp và tăng cường trích lập dự phòng.
Tăng trưởng tín dụng 3 tháng đầu năm tăng nhanh nhất khối NHTM Nhà nước, đạt 8,9% với quy mô cho vay khách hàng đạt gần 1,2 triệu tỷ đồng. Tốc độ tăng trưởng cao ghi nhận ở phân khúc bán lẻ với 14%, tiếp đó là nhóm DN vừa và nhỏ (SME) với 9,2%, trong khi nhóm DN lớn chỉ tăng nhẹ 3,2%.
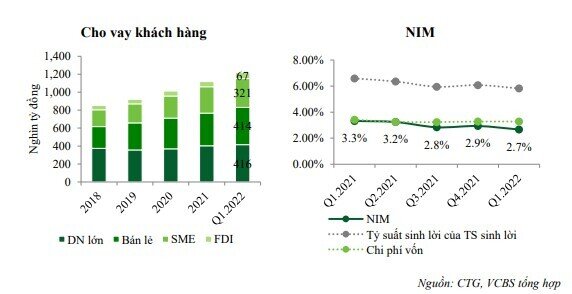
Tốc độ tăng trưởng huy động khách hàng đạt 4,4%, duy trì tỷ lệ LDR đạt 82,8%, thấp hơn mức trần 85% theo quy định tại Thông tư 22. Bên cạnh đó, tỷ lệ vốn ngắn hạn cho vay trung dài hạn của ngân hàng hiện vẫn tương đối thấp ở mức 25,8%.
Thu nhập lãi thuần ghi nhận 10.146 tỷ đồng (-4,7%). NIM giảm còn 2,7% khi CTG tiếp tục thực hiện các chính sách miễn giảm lãi suất cho vay hỗ trợ khách hàng chịu ảnh hưởng của dịch Covid19 khiến tỷ suất sinh lời duy trì thấp, trong khi chi phí vốn lại có xu hướng tăng.
Thu nhập ngoài lãi của CTG tăng trưởng 72,1% lên mức 3.924 tỷ đồng, trong đó ghi nhận sự tăng trưởng mạnh mẽ của thu nhập khác đạt 1.878 tỷ đồng (+328,1%), với cấu phần chính là lợi nhuận từ thu hồi nợ xấu đã xử lý. Lãi từ phí dịch vụ ghi nhận giảm 0,4% do CTG bắt đầu thực hiện miễn phí chuyển khoản cho toàn bộ khách hàng từ đầu năm 2022.
Chi phí hoạt động ghi nhận 3.821 tỷ đồng (+8,8%). CIR ở mức thấp 27,2%, tuy nhiên tỷ lệ này của CTG thường có xu hướng tăng dần lên vào các quý sau của năm.
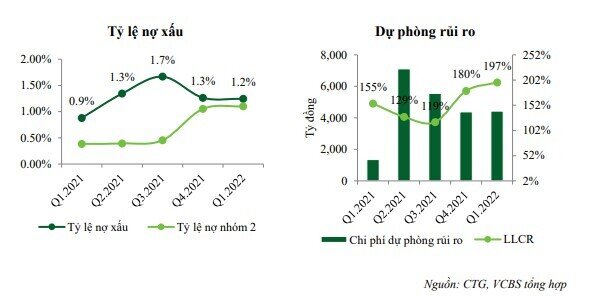
Tỷ lệ nợ xấu nội bảng không đổi ở mức 1,25%, trong khi đó nợ nhóm 2 tiếp tục tăng lên 1.1%. Dư nợ được tái cơ cấu khoảng 8.400 tỷ đồng, và ngân hàng đã trích lập 90% cho nợ tái cơ cấu từ cuối năm 2021. Chi phí trích lập dự phòng được đẩy mạnh lên 4.427 tỷ đồng (+227,9%), tỷ lệ bao phủ nợ xấu LLCR đạt 197%, cao thứ 4 trong hệ thống.
Triển vọng
Tăng trưởng tín dụng hồi phục sau giãn cách: Trong bối cảnh nhu cầu tín dụng đầu năm tăng tốt, hiện CTG đã sử dụng gần hết hạn mức tăng trưởng tín dụng được giao cho năm 2022 là 10%. Trong khi đó, CTG là một trong các ngân hàng chủ lực triển khai gói hỗ trợ lãi suất 2%, với 30% tổng dư nợ thuộc nhóm hỗ trợ lãi suất. Dự kiến nhu cầu vay vốn sẽ tăng mạnh hơn nữa khi gói hỗ trợ được triển khai và nhiều khả năng CTG sẽ sớm được ưu tiên nới thêm room trong thời gian tới.
Tuy nhiên, VCBS ước tính tăng trưởng tín dụng của CTG đạt 12% trong năm 2022 do hệ số CAR ở mức thấp chỉ khoảng 9%. Khác với 2 ngân hàng quốc doanh khác là BID và VCB có thể tháo gỡ khó khăn về vốn thông qua phát hành thêm cho cổ đông nước ngoài, vốn tự có của CTG chủ yếu dựa vào nguồn lợi nhuận giữ lại (ngân hàng chủ trương không chi trả cổ tức bằng tiền mặt trong 2 năm tới), cùng với việc phát hành trái phiếu riêng lẻ để tăng vốn cấp 2. Do đó, CTG sẽ gặp nhiều khó khăn trong việc duy trì khả năng tăng trưởng tín dụng cao trong dài hạn.
Tăng trưởng thu nhập ngoài lãi nhờ hoạt động bancasurance với Manulife: Thương vụ Manulife mua lại Aviva đã được Bộ Tài chính phê duyệt và CTG hiện đã đủ điều kiện để ghi nhận khoản phí trả trước. Ban lãnh đạo ngân hàng cho biết phí trả trước sẽ được ghi nhận trong 5 năm bắt đầu từ năm nay, tương đương với khoảng 1.600 tỷ đồng mỗi năm theo ước tính của chúng tôi. Hoạt động bán chéo bảo hiểm hợp tác với đối tác mới được kích hoạt từ Q2.2022, với mục tiêu đẩy doanh số bảo hiểm năm 2022 lên trên 1.000 tỷ đồng và dự kiến sẽ đóng góp đáng kể vào thu nhập phí trong các năm tiếp theo.
Thoái vốn các công ty con: Ban lãnh đạo CTG chia sẻ hiện ngân hàng vẫn tiếp tục thực hiện lộ trình thoái vốn hoặc gia tăng vốn tại các công ty con theo Đề án tái cơ cấu, với mục tiêu thúc đẩy mạnh mẽ hệ sinh thái gồm 9 công ty con cung cấp các dịch vụ tài chính chứng khoán, bảo hiểm, quản lý quỹ, chuyển tiền... Trong đó, thương vụ thoái vốn Vietinbank Leasing vẫn đang trong quá trình đàm phán với đối tác để đảm bảo pháp lý và hiệu quả thoái vốn.
Rủi ro
Rủi ro nợ xấu: Trong bối cảnh nền kinh tế dần phục hồi sau dịch, nợ nhóm 2 và nợ tái cơ cấu của CTG vẫn duy trì ở mức cao là yếu tố cần được theo dõi. Trong trưởng hợp các khoản dư nợ này chuyển thành nợ xấu sẽ khiến cho chi phí trích lập tiếp tục tăng lên vượt mức 15.000 tỷ đồng theo như kế hoạch đề ra trước đó.
Biên lãi ròng NIM thu hẹp do lãi suất huy động dự kiến tăng và áp lực duy trì lãi suất cho vay ở mức thấp nhằm hỗ trợ nền kinh tế. Tuy nhiên, ngân hàng có thể giảm thiểu rủi ro này thông qua chuyển dịch cơ cấu dư nợ cho vay sang các phân khúc sinh lời cao là bán lẻ và SME, cũng như cải thiện tỷ lệ CASA hiện còn thấp ở mức 19,5%
Dự phóng
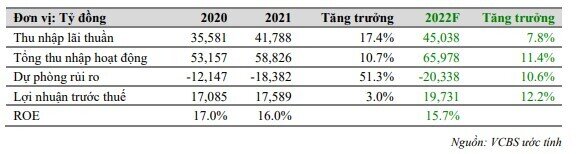
VCBS dự phóng LNTT năm 2022 của CTG đạt 19.731 tỷ đồng (+12,2%), tương đương EPS đạt 3.258 đồng/cổ phiếu và BVPS đạt 22.602 đồng/cổ phiếu. Một số chỉ tiêu cụ thể như sau:
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


