





 Mã liên quan



 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Tương lai đồng yên: từ "cỗ máy carry trade" đến nguy cơ "bom nợ" toàn cầu
Đồng Yên đang đối mặt nguy cơ suy yếu, có thể dẫn đến tình huống 'bom nợ' toàn cầu nếu Nhật Bản không thể can thiệp hiệu quả. Sự phụ thuộc vào Yên trong giao dịch có thể kích hoạt khủng hoảng tài chính và tăng chi phí vốn toàn cầu, ảnh hưởng đến tăng trưởng kinh tế.
Tương lai đồng Yên: Từ "Cỗ máy Carry Trade" đến Nguy cơ "Bom nợ" Toàn cầu
Việc can thiệp phối hợp giữa Mỹ và Nhật Bản để hỗ trợ đồng Yên trong thời gian qua mới chỉ là bước khởi đầu. Một bài toán hóc búa đang đặt ra: Điều gì sẽ xảy ra nếu những nỗ lực này không đủ để ngăn đà suy yếu của đồng Yên, trong khi Ngân hàng Trung ương Nhật Bản (BOJ) vẫn phải tiếp tục lộ trình tăng lãi suất?.
Yen Carry Trade: Một "giao dịch đông đúc" đầy rủi ro
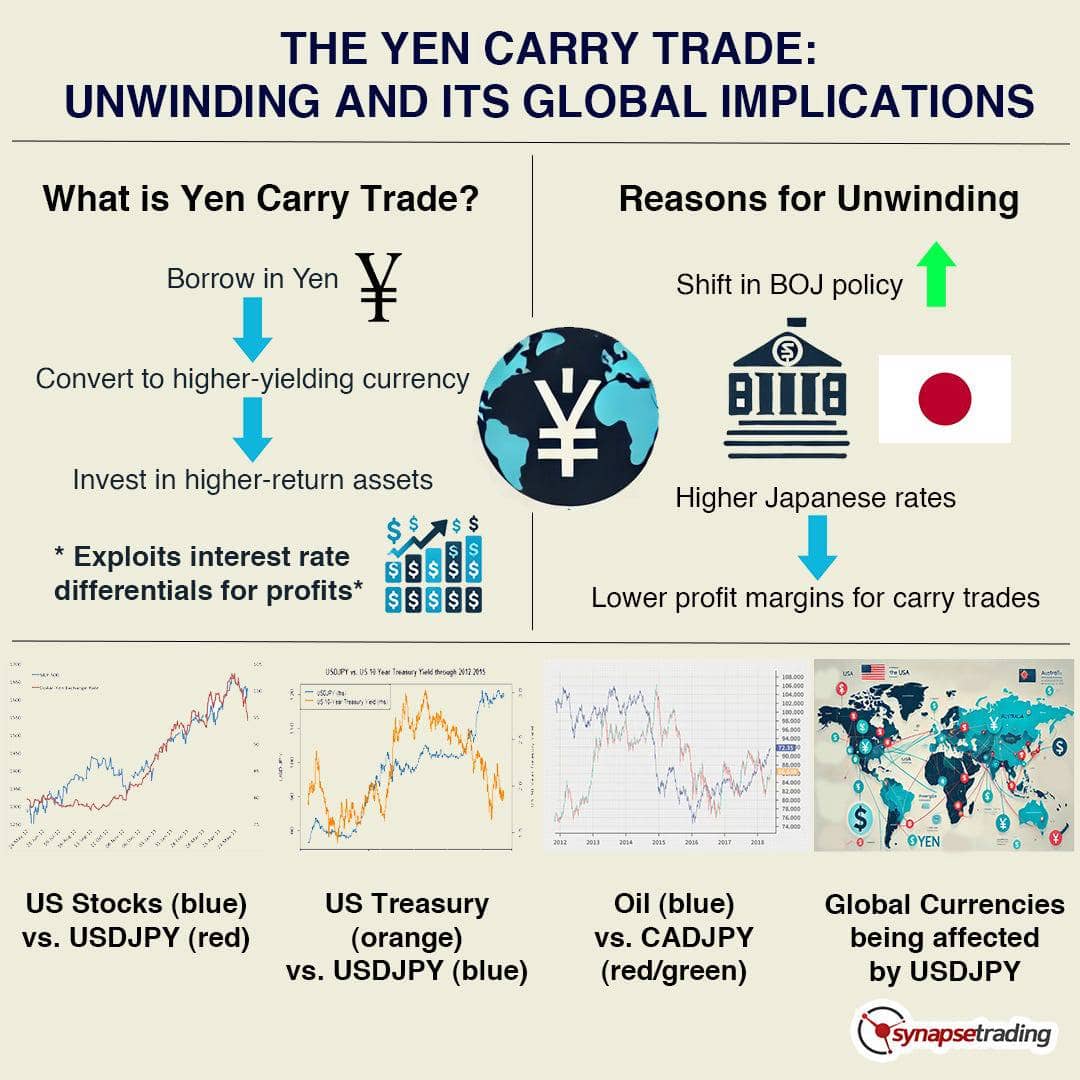
Trong hơn hai thập kỷ, đồng Yên đóng vai trò là nguồn tài trợ chủ chốt cho các chiến lược carry trade toàn cầu nhờ lãi suất cực thấp và tính thanh khoản cao. Các nhà đầu tư vay Yên với lãi suất thấp (ví dụ 0,5%) để đầu tư vào các tài sản có lợi suất cao hơn như trái phiếu Mỹ (4,5%).
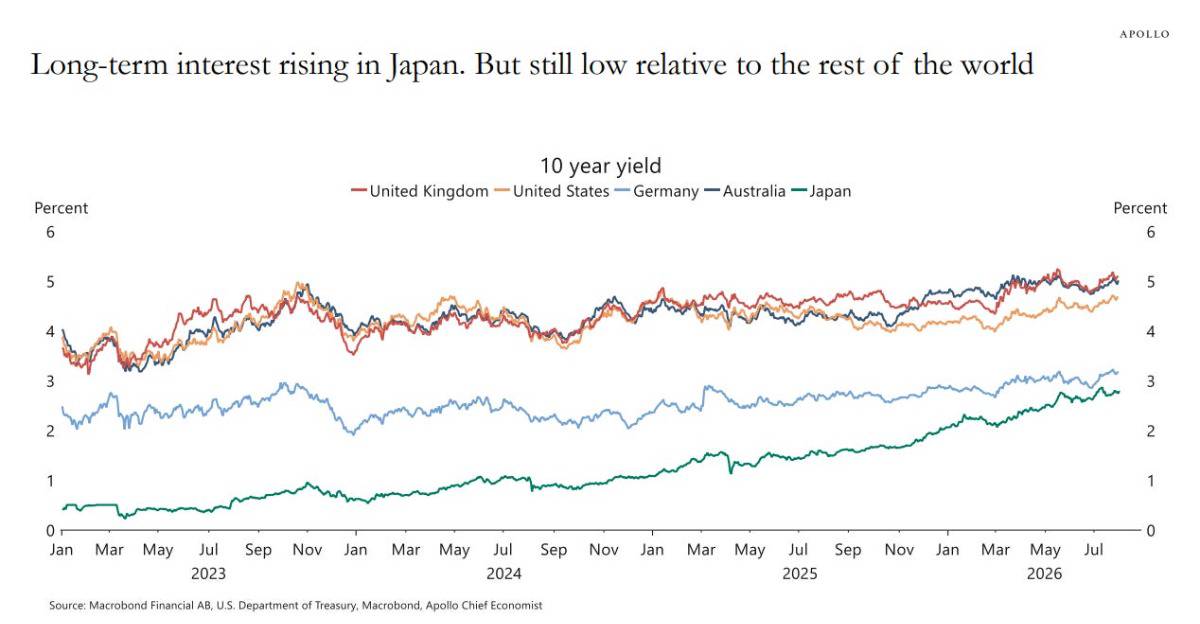
Tuy nhiên, dữ liệu cho thấy chiến lược này đã trở nên "quá tải" (crowded trade). Vị thế bán ròng đồng Yên của các quỹ đầu cơ đã tiến sát mức đỉnh lịch sử năm 2007, ngay trước cuộc khủng hoảng tài chính 2008. Sự tập trung quá mức này tạo ra một cơ chế tự khuếch đại nguy hiểm: chỉ cần một đợt tăng giá nhẹ của Yên cũng có thể kích hoạt làn sóng tháo chạy hỗn loạn, buộc các nhà đầu tư phải mua lại Yên để cắt lỗ, từ đó đẩy giá Yên lên cao hơn nữa và gây bất ổn tài chính toàn cầu.
Kịch bản 1: Cuộc tìm kiếm đồng tiền tài trợ thay thế
Khi BOJ bình thường hóa chính sách tiền tệ, chênh lệch lãi suất thu hẹp khiến đồng Yên mất dần sức hấp dẫn như một nguồn vốn rẻ. Hai ứng viên tiềm năng có thể thay thế là Franc Thụy Sĩ (CHF) và Nhân dân tệ (CNY):
CHF: Có lãi suất thấp và tính trú ẩn an toàn, nhưng thị trường Thụy Sĩ quá nhỏ để hấp thụ quy mô khổng lồ của dòng vốn carry trade.
CNY: Có quy mô kinh tế lớn nhưng vấp phải rào cản về kiểm soát vốn và cơ chế tỷ giá chưa hoàn toàn tự do.
Vì vậy, việc thay thế đồng Yên sẽ không hề dễ dàng và có thể làm tăng xác suất xảy ra các đợt thu hẹp vị thế carry đồng loạt.
Kịch bản 2: "Bom nợ" và sự dịch chuyển mặt bằng lãi suất toàn cầu
Đây là kịch bản được đánh giá có xác suất xảy ra cao hơn trong vòng 12 tháng tới. Nếu can thiệp tỷ giá không hiệu quả, Nhật Bản có thể buộc phải bán trực tiếp trái phiếu kho bạc Mỹ (UST) để lấy USD can thiệp thị trường.
Việc bán tháo này, kết hợp với tình hình thâm hụt tài khóa nặng nề của Mỹ, sẽ đẩy lợi suất trái phiếu Mỹ lên cao. Vì lợi suất UST là lãi suất tham chiếu phi rủi ro toàn cầu, hệ quả sẽ là:
Chi phí vốn (COF) toàn cầu tăng vọt đối với các doanh nghiệp và tổ chức tài chính.
Vòng xoáy nợ nần: Lợi suất tăng làm tăng chi phí lãi vay của Mỹ, buộc phải phát hành thêm nợ, từ đó lại gây áp lực tăng lợi suất.
Áp lực lên các thị trường mới nổi: Các ngân hàng trung ương khác buộc phải duy trì lãi suất cao để bảo vệ đồng nội tệ, làm chậm tăng trưởng kinh tế toàn cầu.
Kết luận
Thị trường tài chính đang đứng trước một sự thay đổi chế độ lãi suất (regime shift). Khả năng lãi suất toàn cầu quay lại mức thấp như giai đoạn 2010–2021 trở nên khó khăn hơn bao giờ hết. Sự bất ổn của đồng Yên không còn là câu chuyện riêng của Nhật Bản, mà là ngòi nổ tiềm tàng cho một cuộc tái định giá tài sản toàn cầu đầy đau đớn.
Nguồn: Vantage Core
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


