





300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Thu nhập tăng nhưng tài khoản vẫn chẳng dư: Có thể bạn đang mắc 5 kiểu tiêu tiền này
Thu nhập ngày càng cao nhưng cuối tháng tài khoản vẫn chẳng dư bao nhiêu? Có thể vấn đề không nằm ở số tiền bạn kiếm được, mà ở những thói quen chi tiêu tưởng như rất bình thường mỗi ngày.
1. Thu nhập vừa tăng đã lập tức nâng mức sống
Lương tăng, thưởng thêm hay có một nguồn thu nhập mới, nhiều người lập tức nghĩ đến việc nâng cấp cuộc sống: đổi điện thoại, thuê căn hộ đắt hơn, ăn uống thoải mái hơn hoặc đi taxi thường xuyên hơn.
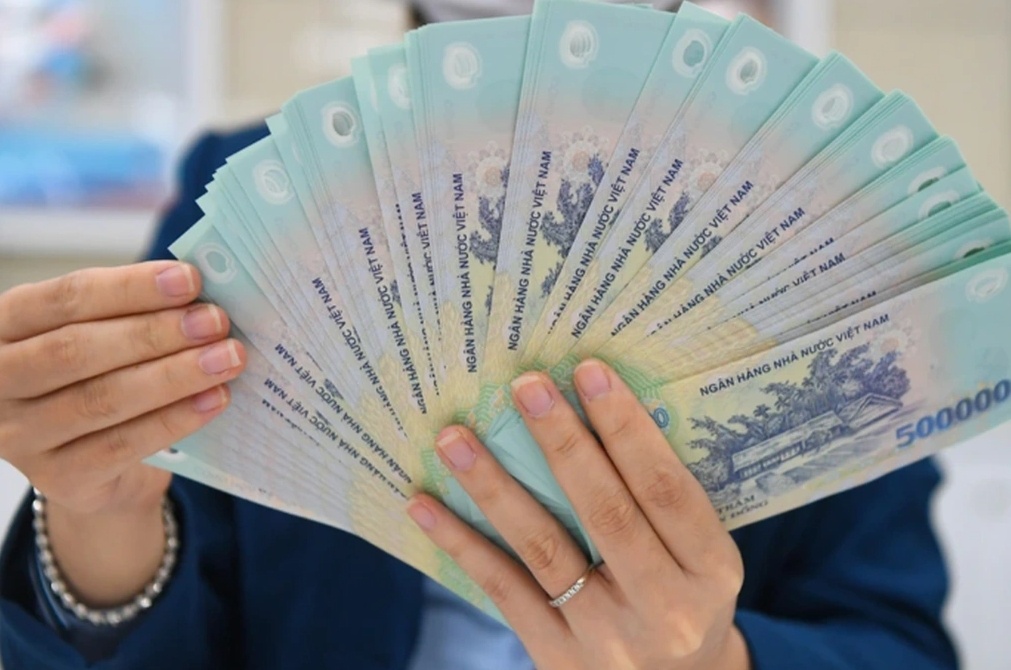
Những khoản chi này không nhất thiết là sai. Vấn đề xuất hiện khi thu nhập tăng bao nhiêu thì mức chi tiêu cũng tăng gần tương ứng. Khi đó, dù kiếm được nhiều tiền hơn, khoản tiết kiệm vẫn gần như đứng yên.
Đây là một trong những dấu hiệu dễ nhận thấy nhất của việc “lạm phát lối sống”: thu nhập tăng nhưng khoảng cách giữa tiền kiếm được và tiền giữ lại không thay đổi.
2. Khoản nào cũng nghĩ “có mấy chục nghìn thôi”
Một ly cà phê, một lần gọi đồ ăn, vài món hàng đang giảm giá hay một sản phẩm được thêm vào giỏ hàng có thể chỉ khiến bạn mất vài chục, vài trăm nghìn.
Chính vì số tiền mỗi lần không lớn nên chúng thường bị bỏ qua.
Nhưng hàng chục giao dịch nhỏ cộng lại trong cả tháng có thể trở thành một khoản đáng kể. Điều cần làm không phải là cắt bỏ hoàn toàn những khoản chi nhỏ, mà là biết chính xác chúng đang ngốn bao nhiêu tiền trong ngân sách hàng tháng.
3. Mệt cũng tự thưởng, vui cũng tự thưởng
Một ngày làm việc căng thẳng thì gọi món ngon. Hoàn thành một việc quan trọng thì mua món mình thích. Nhận lương thì tự thưởng. Cuối tuần lại có thêm một lý do để chi tiêu.
Tự thưởng cho bản thân không có gì đáng ngại. Tuy nhiên, nếu tháng nào cũng xuất hiện quá nhiều lý do để “thưởng”, những khoản chi tưởng là bất chợt sẽ dần trở thành một phần cố định trong ngân sách.
Một cách đơn giản là đặt sẵn một khoản dành cho việc tận hưởng. Khi đã có ngân sách, bạn vẫn có thể mua thứ mình thích mà không phải đến cuối tháng mới giật mình vì đã chi quá tay.
4. Luôn chọn thứ tốt hơn mức mình thực sự cần
Bạn có thể mua một chiếc điện thoại đủ dùng nhưng lại chọn phiên bản cao hơn. Một căn nhà vừa đủ có thể đáp ứng nhu cầu, nhưng bạn lại muốn thêm diện tích, tiện ích. Một chuyến du lịch phù hợp ngân sách cũng có thể được nâng cấp từ vé máy bay, khách sạn đến các dịch vụ đi kèm.
Một vài lần nâng cấp có thể không tạo ra khác biệt lớn. Nhưng nếu thói quen chọn phiên bản đắt hơn xuất hiện trong hầu hết các khoản chi, mức sống sẽ tăng rất nhanh mỗi khi thu nhập tăng.
Điều đáng cân nhắc không phải món đồ có đắt hay không, mà là bạn có thực sự cần phiên bản đắt hơn đó hay chỉ đang quen với việc chọn mức cao hơn nhu cầu.
5. Kiếm được bao nhiêu thì tìm cách tiêu bấy nhiêu
Đây có thể là thói quen khiến việc tích lũy bị trì hoãn lâu nhất.
Có thêm tiền, nhiều người lập tức nghĩ đến món đồ mới, chuyến đi mới, căn nhà tốt hơn hoặc một khoản chi mới. Trong khi đó, số tiền muốn giữ lại thường không được xác định trước.
Khi tiết kiệm chỉ là phần tiền còn lại sau khi đã chi tiêu, khoản tích lũy thường rất nhỏ.
Thay vì chờ đến cuối tháng xem còn bao nhiêu để tiết kiệm, có thể đảo ngược thứ tự: xác định trước số tiền muốn giữ lại, sau đó mới phân bổ phần còn lại cho các nhu cầu và mong muốn.
Kiếm nhiều chưa chắc giữ được nhiều
Không phải cứ tiêu tiền là khó giàu, cũng không phải cứ cắt giảm mọi khoản chi mới có thể tích lũy.
Điều đáng quan tâm là thu nhập tăng nhưng mức sống có đang tăng gần hết theo thu nhập hay không. Nếu mỗi lần kiếm được nhiều hơn lại lập tức nâng mức chi tiêu, số tiền thực sự giữ lại sẽ rất khó thay đổi.
Sau cùng, bài toán tài chính cá nhân không chỉ nằm ở câu hỏi “Bạn kiếm được bao nhiêu?”, mà còn ở một câu hỏi quan trọng không kém: “Sau mỗi tháng, bạn thực sự giữ lại được bao nhiêu?”
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


