





300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Tài khoản dưới 20.000 đồng sắp bị đóng?
Nhiều ngân hàng đồng loạt thông báo đóng các tài khoản thanh toán không phát sinh giao dịch trong thời gian dài và có số dư rất thấp. Động thái này nhằm làm sạch dữ liệu khách hàng, hạn chế tài khoản "rác" và giảm nguy cơ bị lợi dụng cho các hành vi gian lận tài chính.
Quyết định đóng hàng loạt tài khoản thanh toán không phát sinh giao dịch và có số dư dưới mức tối thiểu từ các ngân hàng thương mại đang cụ thể hóa mục tiêu làm sạch dữ liệu của Ngân hàng Nhà nước. Động thái này không chỉ giúp giảm tải chi phí vận hành, ngăn chặn tội phạm công nghệ mà còn thúc đẩy quá trình chuẩn hóa dòng tiền trong nền kinh tế số.
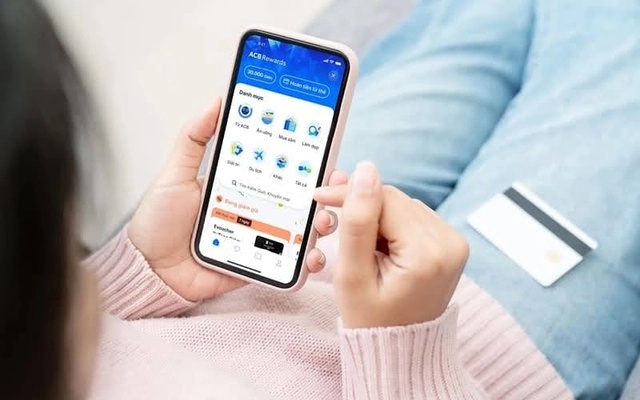
Ngân hàng TMCP Quốc Dân (NCB) vừa công bố kế hoạch đóng các tài khoản thanh toán không hoạt động theo quy định của Ngân hàng Nhà nước. Cụ thể, NCB sẽ đóng tài khoản nếu chúng đáp ứng đồng thời hai điều kiện: không phát sinh giao dịch liên tục từ 24 tháng trở lên (tính đến 30/6) và có số dư dưới 20.000 đồng (chưa tính VAT). Quá trình đóng tài khoản dự kiến diễn ra từ tháng 7 đến hết tháng 8. Ngân hàng khuyến nghị khách hàng cần liên hệ chi nhánh hoặc phòng giao dịch để được hỗ trợ nếu còn nhu cầu sử dụng tài khoản.
LPBank cũng thực hiện kế hoạch đóng tài khoản thanh toán cá nhân không còn số dư và không phát sinh giao dịch trong vòng 12 tháng. Để tránh bị đóng, khách hàng cần kích hoạt lại tài khoản bằng cách thực hiện ít nhất một giao dịch tài chính (nộp tiền, chuyển khoản) hoặc đăng nhập và giao dịch trên ứng dụng ngân hàng số LPBank trước ngày 29/7. Nếu không nhận được phản hồi, LPBank sẽ tiến hành đóng tài khoản từ ngày 30/7. Khách hàng vẫn có thể mở lại hoặc đăng ký dịch vụ mới sau khi tài khoản đã đóng.
Trước NCB và LPBank, hàng loạt ngân hàng khác đã thực hiện đóng tài khoản không phát sinh giao dịch trong 12-24 tháng hoặc có số dư bằng 0 đồng. Một số ngân hàng chọn giải pháp thu phí khoảng 11.000 đồng/tháng cho tài khoản không hoạt động trong 12 tháng để khuyến khích khách hàng quản lý tài chính hiệu quả hơn. Những hành động này tuân thủ quy định của Ngân hàng Nhà nước nhằm làm sạch dữ liệu khách hàng và giảm tài khoản nặc danh hoặc mạo danh do tội phạm lợi dụng.
Dự thảo sửa đổi Nghị định 52/2024 về thanh toán không dùng tiền mặt của Ngân hàng Nhà nước đề xuất tiêu chuẩn mới: các tài khoản thanh toán không phát sinh giao dịch từ 3 năm trở lên sẽ bị ngân hàng chủ động đóng, trừ trường hợp có thỏa thuận trước với khách hàng. Sau khi đóng, ngân hàng sẽ theo dõi số dư còn lại để hoàn trả khi người thụ hưởng hợp pháp yêu cầu. Hiện nay, quy định chỉ yêu cầu ngân hàng phải thỏa thuận với khách hàng, nhưng chưa có cơ chế xử lý khi không thỏa thuận được.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


