





 Mã liên quan





 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Nhơn Trạch 2: Sản lượng tăng mạnh nhờ El Niño nhưng biên lợi nhuận thu hẹp trong quý II/2026
Công ty NT2 ghi nhận doanh thu tăng 36% trong quý II/2026 nhưng lợi nhuận sau thuế giảm 6% do sản lượng bán ngoài hợp đồng cao và chi phí nhiên liệu tăng. Triển vọng năm 2026 cho thấy biên lợi nhuận giảm trong bối cảnh dự án Nhơn Trạch 5 đang chờ phê duyệt.
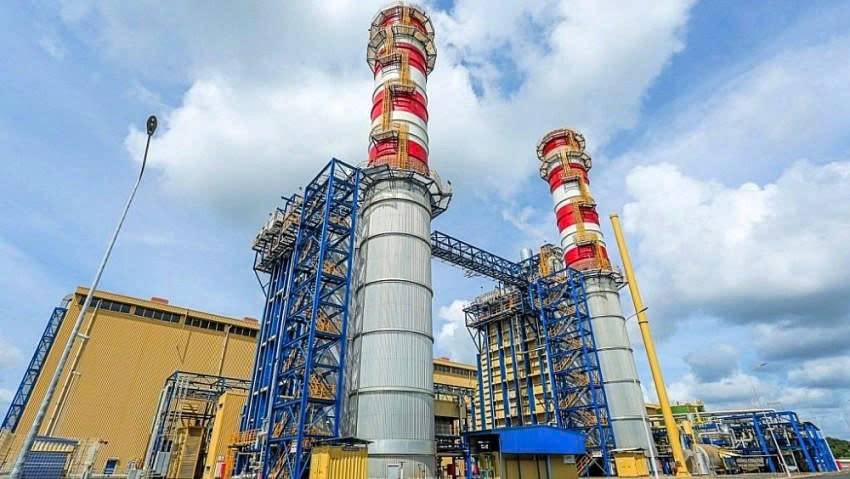
Công ty Cổ phần Điện lực Dầu khí Nhơn Trạch 2 (NT2) khép lại quý II/2026 với doanh thu thuần đạt 2.825 tỷ đồng, tăng 36% so với cùng kỳ, trong khi lợi nhuận sau thuế cổ đông mẹ đạt 308 tỷ đồng, giảm 6% so với cùng kỳ. Sự phân kỳ giữa tăng trưởng doanh thu và sụt giảm lợi nhuận phản ánh một bức tranh không đơn giản: nhà máy vận hành nhiều hơn nhưng hiệu quả trên mỗi kWh bán ra lại kém đi.
Sản lượng tăng vọt nhờ nhu cầu huy động cao. Sản lượng điện thực phát (Qm) của NT2 trong quý đạt 1.196 triệu kWh, tăng 54% so với cùng kỳ. Động lực chính đến từ việc các nhóm nhiệt điện được huy động ở mức cao khi thời tiết chuyển sang pha El Niño, nhiệt độ tăng trong khi lượng mưa giảm, kéo theo nhu cầu điện tăng và thủy điện suy yếu tương đối. Bên cạnh đó, nguồn khí đầu vào ổn định nhờ cam kết cấp khí dài hạn với PV GAS giúp nhà máy sẵn sàng phát điện mỗi khi được huy động, không bị gián đoạn vì thiếu nhiên liệu.
Tỷ lệ sản lượng hợp đồng giảm mạnh, kéo biên lợi nhuận đi xuống. Dù sản lượng thực phát tăng mạnh, sản lượng theo hợp đồng (Qc) chỉ tăng 8% so với cùng kỳ, khiến tỷ lệ Qc/Qm giảm từ mức cao của cùng kỳ xuống còn 81%, tương đương mức giảm 42 điểm phần trăm. Đây là nguyên nhân cốt lõi khiến biên lợi nhuận gộp thu hẹp 5 điểm phần trăm, về mức 12,7%, trong khi lợi nhuận gộp tuyệt đối gần như đi ngang so với cùng kỳ dù doanh thu tăng hơn một phần ba. Tỷ lệ Qc/Qm thấp hơn dẫn đến hai hệ quả: nhà máy không còn được ghi nhận doanh thu bổ sung từ hợp đồng chênh lệch (CfD) như cùng kỳ năm trước, đồng thời khoảng một phần năm sản lượng phải bán theo giá thị trường (FMP) với mức giá thấp hơn giá thành sản xuất bình quân trong quý. Nói cách khác, phần sản lượng tăng thêm so với cùng kỳ chủ yếu là sản lượng bán ngoài hợp đồng với biên lợi nhuận kém hơn, nên lợi nhuận không tăng tương ứng với doanh thu.
Góp thêm vào áp lực lên biên lợi nhuận là việc công ty ghi nhận bổ sung 119 tỷ đồng chi phí sửa chữa, bảo dưỡng định kỳ cho chu kỳ vận hành 100.000 giờ tiếp theo, theo hướng dẫn hạch toán mới của Bộ Tài chính. Đây là khoản điều chỉnh mang tính kế toán và định kỳ theo chu kỳ bảo dưỡng của nhà máy nhiệt điện khí, không phản ánh sự suy giảm hiệu quả vận hành thực tế.
Giá nhiên liệu đầu vào neo cao. Giá mua khí bình quân của NT2 trong quý ở mức khoảng 10,3 USD/triệu BTU, tăng 3% so với cùng kỳ và tăng 6% so với quý trước, phần nào liên quan đến diễn biến giá khí đốt tăng vọt hồi tháng 3/2026 khi căng thẳng địa chính trị leo thang. Giá nhiên liệu cao làm tăng giá thành sản xuất điện, tạo thêm áp lực lên biên lợi nhuận của phần sản lượng phải bán theo giá thị trường thay vì giá hợp đồng.
Thu nhập tài chính là điểm sáng phụ trợ. Khoản đầu tư ngắn hạn của công ty tăng 38% so với cùng kỳ lên 4.721 tỷ đồng, giúp thu nhập tài chính tăng gấp đôi lên 58 tỷ đồng trong quý. Đây là khoản đóng góp có ý nghĩa giúp lợi nhuận trước thuế vẫn tăng nhẹ 5% so với cùng kỳ dù lợi nhuận gộp từ hoạt động cốt lõi đi ngang, nhưng về bản chất đây là lợi nhuận từ hoạt động tài chính chứ không phải từ cải thiện hiệu quả sản xuất điện.
Chuẩn bị cho dự án Nhơn Trạch 5. Quỹ đầu tư phát triển của công ty đã tăng 250% so với cùng kỳ lên 791 tỷ đồng, cho thấy NT2 đang tích lũy nguồn lực tài chính để phát triển nhà máy điện khí linh hoạt Nhơn Trạch 5, phục vụ nhu cầu phụ tải đỉnh của hệ thống điện quốc gia. Quy mô dự kiến của nhà máy trong khoảng 300-600 MW với tổng vốn đầu tư ước tính 9.000 tỷ đồng. Tuy nhiên, dự án hiện vẫn đang ở giai đoạn chờ cơ chế giá bán điện chính thức từ Bộ Công Thương, chưa chính thức triển khai đầu tư, nên đây là yếu tố triển vọng dài hạn cần tiếp tục theo dõi tiến độ pháp lý trước khi có thể xem là động lực tăng trưởng chắc chắn.
Triển vọng cả năm 2026 nghiêng về xu hướng giảm biên lợi nhuận. Lũy kế nửa đầu năm, NT2 đã hoàn thành 60% kế hoạch doanh thu và 113% kế hoạch lợi nhuận trước thuế cả năm. Cho cả năm 2026, sản lượng phát điện được dự phóng tiếp tục tăng mạnh khoảng 31% so với cùng kỳ, kéo doanh thu thuần ước đạt hơn 9.500 tỷ đồng, tăng khoảng 23%. Tuy nhiên lợi nhuận sau thuế cổ đông mẹ cả năm được dự phóng giảm khoảng 17% so với năm 2025, với biên lợi nhuận gộp có thể lùi về khoảng 10,5%, thấp hơn 3,5 điểm phần trăm so với năm trước. Nguyên nhân chính là công ty sẽ không còn ghi nhận tỷ lệ Qc/Qm vượt 100% như trong năm 2025 - giai đoạn nhà máy được hưởng lợi từ tỷ trọng sản lượng hợp đồng vượt sản lượng thực phát.
Nhìn chung, câu chuyện của NT2 trong quý II là sự đánh đổi giữa tăng trưởng sản lượng và chất lượng lợi nhuận. Nhà máy được huy động nhiều hơn nhờ điều kiện thời tiết và nguồn khí ổn định, nhưng phần sản lượng tăng thêm chủ yếu nằm ngoài cơ chế giá hợp đồng nên không mang lại hiệu quả tương xứng, trong khi giá nhiên liệu đầu vào vẫn ở mức cao. Yếu tố cần tiếp tục theo dõi trong các quý tới là diễn biến tỷ lệ Qc/Qm theo kế hoạch huy động của hệ thống điện, xu hướng giá khí trong bối cảnh còn nhiều bất định địa chính trị, và tiến độ cơ chế giá bán điện cho dự án Nhơn Trạch 5 - yếu tố sẽ quyết định thời điểm công ty có thể chính thức mở rộng công suất trong giai đoạn tới.
Nhà đầu tư quan tâm đến diễn biến kết quả kinh doanh và triển vọng của NT2 cũng như các doanh nghiệp khác trong ngành điện có thể liên hệ Duy Anh qua trang bio để được tư vấn đầu tư phù hợp với danh mục cá nhân.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


