





 Vip
1.8K theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Ngày mới có gì vui?
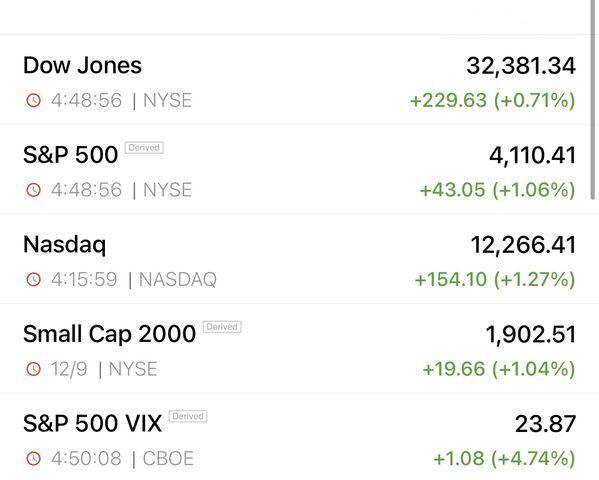
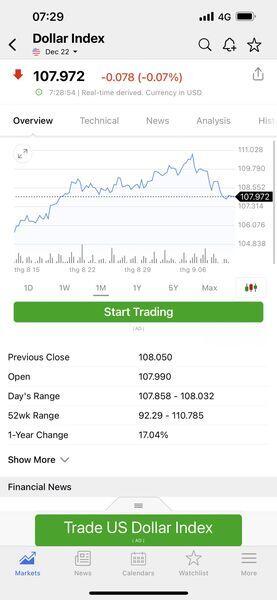
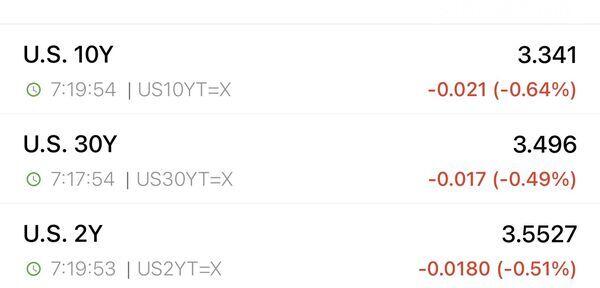
Đêm qua với tín hiệu từ Bond Yield và USD Index suy giảm cộng với thông tin kì vọng CPI tháng 9 (được công bố tối nay) đã tạo động lực lớn cho các chỉ số chính của Mỹ duy trì phiên tăng điểm thứ 3 liên tiếp. Bên cạnh đó vàng đen - dầu cũng tăng khá mạnh đầu phiên về gần 90 usd/ thùng nhưng suy giảm trở lại bởi sự hạ nhiệt cộng rút đi nhanh chóng của Nga tại chiến trường Ukraine.
Điều này tổng hoà lên một bức tranh vĩ mô tương đối nhẹ nhàng trong bối cảnh này nhưng khó ngăn được đà tăng lãi suất lần thứ 5 mà FED sẽ thi hành vào 21/9 tới đây. Điều này cũng chính là động cơ và nguy cơ suy thoái cho nền kinh tế Mỹ và kéo theo các quốc gia khác khi chi phí đầu vào tăng cao sẽ chuyển tới End-user (người tiêu dùng cuối cùng) và làm giảm sức mua.
Ở một vũ trụ khác thì Việt Nam vừa giảm giá xăng và dầu hơn 1k/lit và đưa mức giá xăng về lại đầu năm trước khi cuộc chiến xảy ra (Nga - U). Đây là có hội để triệt tiêu lạm phát kì vọng mà chính phủ chắc chắn nhìn ra và cần “siết hơn” về quản lý chuỗi cung ứng cũng như khâu trung gian trong nền kinh tế và các dịch vụ công để “đè giá” xuống. Dù sao ở “vũ trụ “này chúng ta thật sự tươi với nhiều yếu tố vĩ mô tích cực mặc dù đã tiêu tốn hơn 20 tỏi usd để đáp ứng làn sóng tỷ giá nóng vừa qua (bán kì hạn và spot” …)
Điều này đã làm giảm khoản gần 20% lượng dự trữ ngoại hối đang có của Việt Nam và mức này tương dương với 12 tuần nhập khẩu (3 tháng) vẫn là an toàn. SBV sẽ nhìn thấy được thời điểm tích luỹ lại số này vào cuối năm nay và đầu năm sau khi Kiều hối + FDI + FII + thặng dư xuất khẩu đổ về. Vì vậy vấn đề dự trữ ngoại hối bị bào mỏng trong bối cảnh như vậy là pha xử lý khéo và chuẩn của SBV, như một Leonel Messi thời đỉnh cao phong độ.
Các dấu hiệu về tỷ giá, lãi interbank đều đang trong tầm kiểm soát và hạ nhiệt nhẹ nhàng. Nhìn sang hàng xóm với giá thịt heo đã len hơn 80kg vnd / kg heo hơi mới thấy ổng khổ. Bị tam tai nặng: covid, bds bể, giờ lạm phát. Bối cảnh như vậy đặc ra cho chính phủ một bài toán đỉnh của chóp đó là tận dụng cơ hội 100 năm có một này hút vốn đầu tư và cải thiện chất lượng kinh tế. Để làm được như thế thì hạ tầng là thứ ko thể bàn cãi mà phải xây càng nhanh càng tốt.
Một ông FDI vào đặc vấn đề là trụ sở công ty tôi cách cảng Hải Phòng có 100km mà di chuyển hết 2.5-3 tiếng thì làm sao có lợi thế về Cost? Hãy giải quyết bài toán này đi thì bạn sẽ có hàng tỷ đô đầu tư. Nên hạ tầng cũng được FIDT chú trọng là vậy.
Tổng quan lại: vĩ mô đã ổn định và tốt hơn sau đợt thắt chặt toàn cầu đi kèm lạm phát như vậy là cơ hội để Việt Nam vượt lên rất rõ.
Đó cũng là lý do cho góc nhìn của bài này được viết bởi RS FIDT
LIỆU VN-INDEX 2022 CÓ ĐI THEO KỊCH BẢN 2018?
Nếu diễn biến như kịch bản 2018 thì VN-Index từ đây đến cuối năm sẽ dao động trong vùng 1,150-1,340 và đạt 1,170 vào cuối năm 2022. Và như vậy, VN-Index sẽ có thể sideways trong khoảng +/-8% từ nay đến cuối năm (so với chỉ số cuối ngày 12/09/2022). Thị trường sideways kết hợp với định giá thấp nên chúng tôi cho rằng đây là giai đoạn tốt cho việc tích lũy các vị thế cho việc đầu tư dài hạn và tích sản, đặt biệt là trong các nhịp chỉnh của thị trường. Mời quý nhà đầu tư tham khảo thêm tại: https://www.portal.fidt.vn/.../lieu-vn-index-2022-co-di...
- Về TTCK: hôm qua là phiên lô lẻ nên mọi thứ đều chùng lại để đánh giá sự thích nghi là hợp lý. Vol hôm qua thấp kỉ lục trong bối cảnh hiện tại ko có gì đáng ngạc nhiên khi mà “dòng tiền” vẫn là thứ đang ít và thiếu trên TT hiện tại. Như chúng ta thấy room tín dụng “nới nhỏ giọt” thì như cơn mưa rào nhanh giữa nắng hạn kéo dài vì vậy mới giải cơn khác cho TT tài chính và nền kinh tế thôi chứ chưa thật sự là đủ đô hẳn. Vì thế ở góc nhìn của sốp rõ ràng SBV vẫn còn những toán tính thật trọng nhất định bởi FED chưa dừng lại hẳng cho chu trình thắt và hút của mình. Nên view tích cực nó sẽ nằm ở khung thời gian xa hơn là 2023 chứ ko phải bây giờ. Nên câu chuyện sideway và phân hoá của TT sẽ là câu chuyện tiếp diễn nhé.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


