





 Mã liên quan


 Pro
100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Ngành chứng khoán đổi cuộc chơi: cứ nhiều vốn là thắng?
?
Ngân hàng phải giảm lãi suất để hỗ trợ nền kinh tế, nhưng vẫn phải giữ được người gửi tiền và bảo đảm lợi nhuận cho cổ đông. Trong khi đó, các công ty chứng khoán liên tục tăng vốn, mở rộng cho vay và tham gia sâu hơn vào thị trường trái phiếu. Sự khác biệt trong cách kinh doanh đang khiến cuộc cạnh tranh giữa hai nhóm doanh nghiệp tài chính ngày càng đáng quan tâm.
1. NGÂN HÀNG CHỊU SỨC ÉP TỪ CẢ HAI ĐẦU
Với ngân hàng, giảm lãi suất đầu ra thường dễ nói hơn thực hiện. Muốn cho vay rẻ hơn mà vẫn giữ được biên lợi nhuận, chi phí huy động cũng phải giảm tương ứng. Nhưng tiền gửi thuộc về khách hàng. Người gửi tiền có quyền chuyển sang ngân hàng khác hoặc tìm một kênh đầu tư có lợi suất hấp dẫn hơn.
Bởi vậy, ngay cả khi cùng nhận yêu cầu tiết giảm chi phí và hạ lãi suất, mỗi ngân hàng vẫn phải tính đến khả năng giữ nguồn vốn của mình. Ngân hàng có lượng tiền gửi không kỳ hạn lớn sẽ có lợi thế khác hẳn ngân hàng phải thường xuyên dùng lãi suất để cạnh tranh. Chủ trương hỗ trợ doanh nghiệp vì thế đi vào từng ngân hàng với mức độ ảnh hưởng rất khác nhau.
Áp lực này đã xuất hiện từ nhiều năm trước. Năm 2022, khi ngân hàng công bố lợi nhuận hàng chục nghìn tỷ đồng, tranh luận về việc chia sẻ lợi nhuận để giảm lãi vay cho doanh nghiệp đã diễn ra. Ngân hàng là doanh nghiệp, nhưng hoạt động của ngành gắn chặt với sức khỏe của nền kinh tế. Khi doanh nghiệp và người dân gặp khó khăn, yêu cầu hỗ trợ gần như luôn được đặt lên bàn.
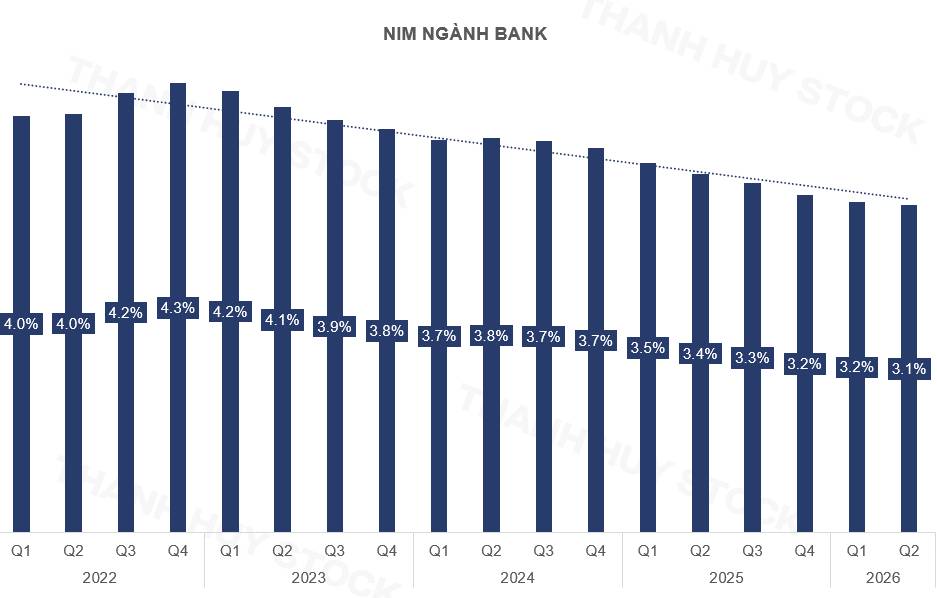
Diễn biến BIÊN LÃI RÒNG (NIM) cho thấy sức ép ấy. NIM bình quân của nhóm ngân hàng theo dõi từ khoảng 4,28% trong quý IV/2022 đã giảm về khoảng 3,12% trong quý II/2026. Mức giảm hơn một điểm phần trăm có ảnh hưởng lớn khi đặt trên quy mô tài sản sinh lãi hàng triệu tỷ đồng.
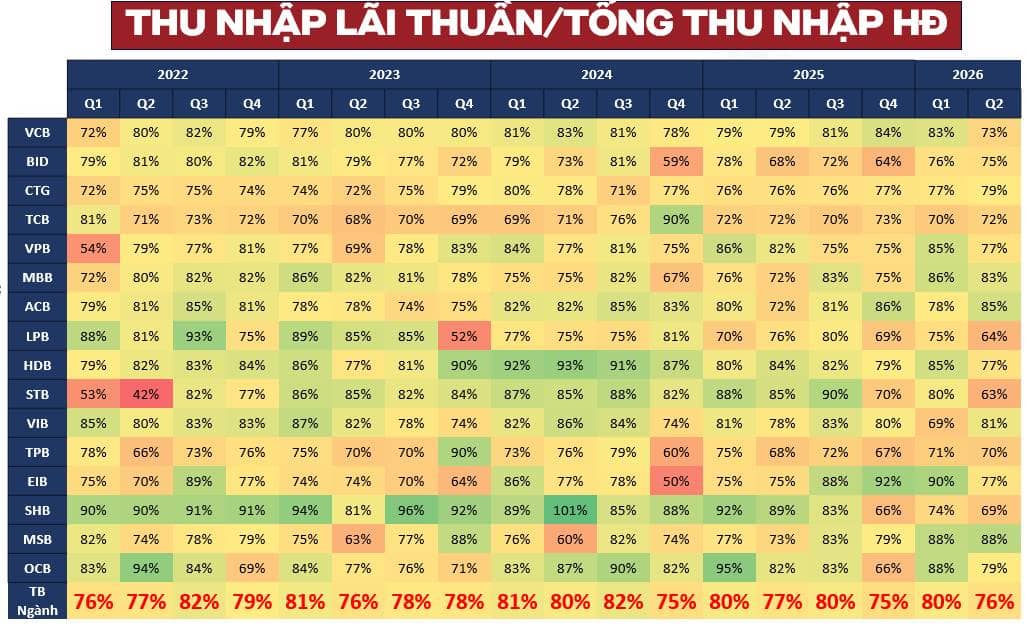
Trong khi đó, thu nhập lãi thuần vẫn giữ vai trò chủ đạo. Tỷ trọng bình quân tại nhóm ngân hàng này thường quanh 75–80% tổng thu nhập hoạt động, riêng quý II/2026 khoảng 76%. Các nguồn thu dịch vụ có phát triển, nhưng khả năng tăng trưởng lợi nhuận vẫn phụ thuộc nhiều vào hoạt động cho vay.
Khi phần thu nhập kiếm được trên mỗi đồng tài sản giảm xuống, ngân hàng phải tìm cách mở rộng dư nợ để bù đắp. Tuy nhiên, tăng trưởng tín dụng chỉ mang lại kết quả tốt khi khoản vay thu được cả gốc lẫn lãi. Dư nợ tăng nhanh mà nợ xấu cũng tăng theo thì phần lợi nhuận tạo ra có thể phải dành cho dự phòng.
Vì thế, đánh giá ngân hàng lúc này cần đi sâu vào TĂNG TRƯỞNG TÍN DỤNG VÀ KIỂM SOÁT NỢ XẤU. Một ngân hàng giữ được chi phí vốn thấp, giải ngân tốt và kiểm soát được nợ xấu vẫn có thể tăng lợi nhuận trong giai đoạn NIM thu hẹp. Nhưng để đạt được kết quả đó, ngân hàng phải xử lý đồng thời nhiều sức ép.
2. CÔNG TY CHỨNG KHOÁN ĐÃ MANG DÁNG DẤP “NGÂN HÀNG THU NHỎ”
Ở phía công ty chứng khoán, cách kiếm tiền đã thay đổi khá nhiều so với hình dung quen thuộc về một doanh nghiệp sống bằng phí giao dịch cổ phiếu.
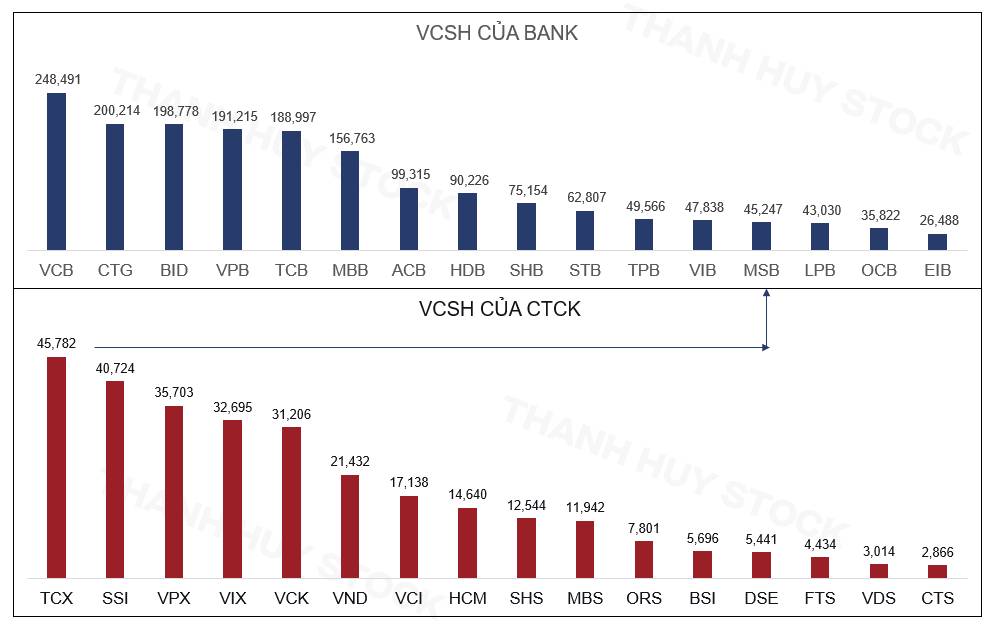
Nếu nhìn vào bảng cân đối kế toán, nhiều công ty chứng khoán hiện nay đã mang dáng dấp của một “ngân hàng thu nhỏ”. Họ huy động nguồn vốn, phân bổ vào tài sản sinh lãi, cho khách hàng vay và tham gia thu xếp vốn cho doanh nghiệp. Quy mô vốn chủ sở hữu của một số công ty đã lên tới hàng chục nghìn tỷ đồng.
TCBS là một ví dụ. VỐN CHỦ SỞ HỮU ĐÃ VƯỢT 45.000 TỶ ĐỒNG, cùng tầm với một số ngân hàng niêm yết. SSI cũng có quy mô trên 40.000 tỷ đồng. Khi nguồn vốn đạt đến mức này, dư địa kinh doanh của công ty chứng khoán đã khác xa thời kỳ chỉ tập trung phát triển đội ngũ môi giới.
Vốn lớn giúp công ty mở rộng cho vay ký quỹ, đáp ứng những khách hàng có nhu cầu sử dụng vốn cao và chủ động hơn trong hoạt động đầu tư. Với những doanh nghiệp còn dư địa theo các giới hạn an toàn tài chính, bổ sung vốn có thể tạo thêm khả năng tăng dư nợ trong các kỳ tiếp theo.
Kết quả kinh doanh của TCBS cho thấy hoạt động chứng khoán có thể tăng trưởng ngay cả khi thị trường còn nhiều khó khăn. Trong quý III/2026, công ty ghi nhận doanh thu 3.757 tỷ đồng, tăng 18,7% so với cùng kỳ. Lợi nhuận trước thuế đạt 2.152 tỷ đồng, tăng 6,3%.
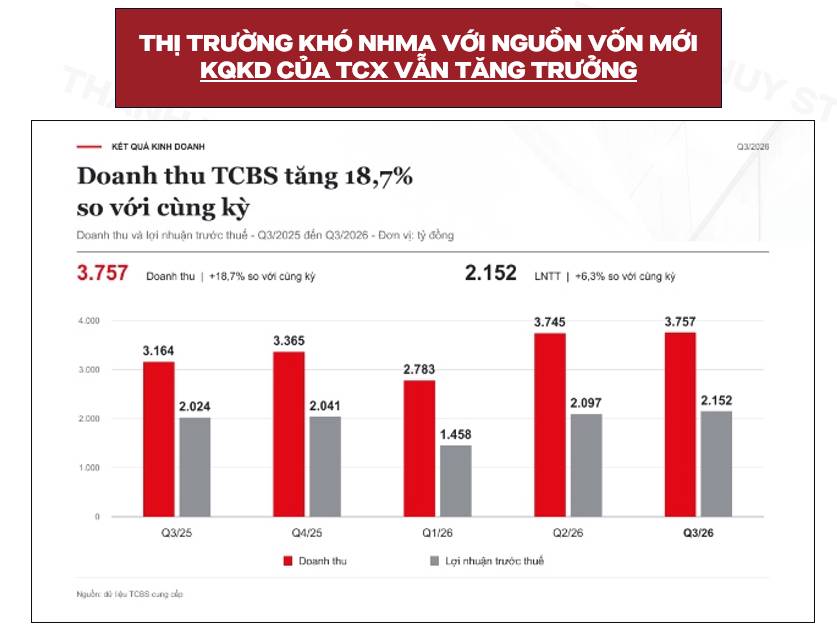
Dù vậy, cần phân biệt giảm phụ thuộc vào phí môi giới với giảm phụ thuộc vào thị trường chứng khoán. Cho vay ký quỹ vẫn cần nhu cầu sử dụng đòn bẩy của nhà đầu tư. Danh mục cổ phiếu vẫn chịu tác động của giá thị trường. Một cơ cấu thu nhập đa dạng hơn giúp doanh nghiệp có thêm nguồn bù đắp khi một mảng suy yếu, nhưng mức độ ổn định còn tùy vào tài sản họ đang nắm giữ và cách quản lý nguồn vốn.
3. THỊ TRƯỜNG TRÁI PHIẾU MỞ THÊM NGUỒN THU
Doanh nghiệp có nhu cầu huy động vốn có thể tìm đến công ty chứng khoán để tư vấn phương án phát hành, cấu trúc giao dịch và tiếp cận nhà đầu tư. Công ty chứng khoán có thể thu phí dịch vụ, tham gia phân phối hoặc thực hiện bảo lãnh phát hành theo phạm vi cam kết. Hoạt động này mở thêm nguồn thu bên cạnh giao dịch cổ phiếu và cho vay ký quỹ.
Trong quý III/2026, TCBS chiếm khoảng 46% THỊ PHẦN TƯ VẤN PHÁT HÀNH TRÁI PHIẾU DOANH NGHIỆP, không bao gồm nhóm ngân hàng, trên tổng giá trị phát hành khoảng 64.000 tỷ đồng. Quy mô đó cho thấy vị trí của công ty chứng khoán trong việc thu xếp vốn cho doanh nghiệp đã lớn đến mức nào.
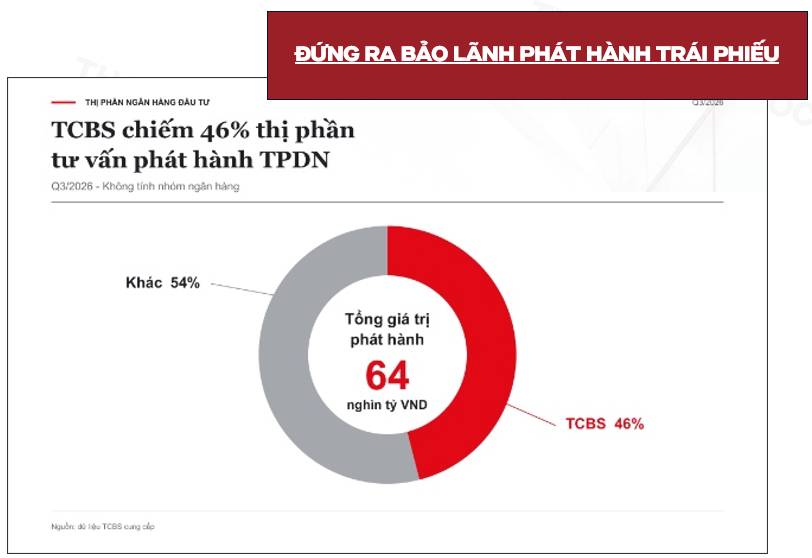
Ở đây, vai trò tư vấn phát hành cần được hiểu đúng. Thị phần tư vấn không đồng nghĩa với thị phần bảo lãnh phát hành. Và khi có bảo lãnh phát hành, phạm vi cam kết cũng khác với bảo lãnh thanh toán gốc, lãi cho người mua trái phiếu. Nghĩa vụ cụ thể phải được xác định theo từng giao dịch.
4. CÙNG NGÀNH CHỨNG KHOÁN, CÁCH KIẾM TIỀN RẤT KHÁC NHAU
Đọc cơ cấu tài sản của từng công ty sẽ thấy sự khác biệt lớn ngay trong cùng ngành. Có doanh nghiệp dành tỷ trọng cao cho cho vay. Có doanh nghiệp nắm giữ nhiều tài sản tài chính ghi nhận thông qua lãi, lỗ. Có nơi sở hữu danh mục tài sản tài chính sẵn sàng để bán với quy mô lớn, trong đó trái phiếu chiếm phần đáng kể.
Vì vậy, chỉ nhìn thấy một khoản mục đầu tư lớn rồi kết luận công ty đang đặt cược vào giá cổ phiếu là chưa đủ. Cần xem bên trong có cổ phiếu, trái phiếu hay công cụ thị trường tiền tệ, thời hạn nắm giữ ra sao và nguồn vốn nào đang tài trợ cho chúng.
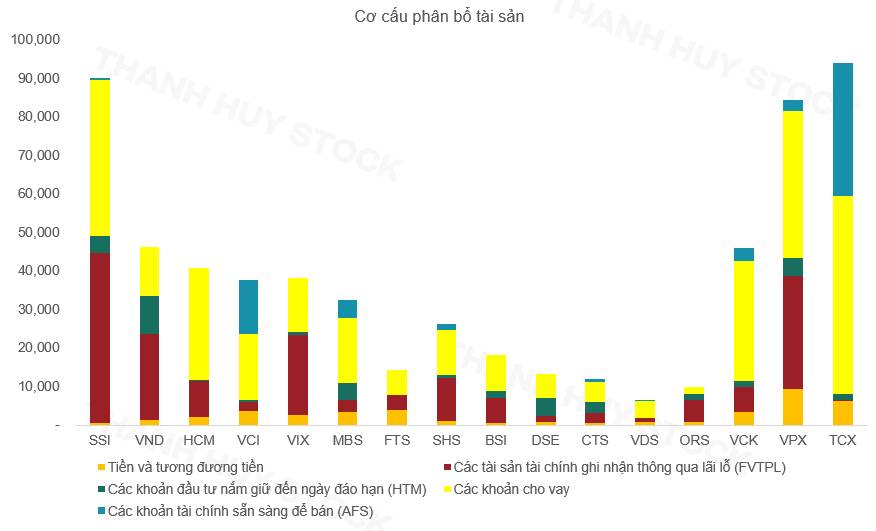
Cùng một mức tăng lợi nhuận, chất lượng có thể rất khác giữa doanh nghiệp thu lãi đều từ cho vay và doanh nghiệp hưởng lợi lớn từ biến động giá tài sản. CƠ CẤU TÀI SẢN VÀ NGUỒN THU vì thế cần được xem kỹ trước khi đặt các công ty lên cùng một mặt bằng so sánh.
5. CHO VAY MARGIN CHỦ ĐỘNG HƠN TRONG XỬ LÝ TÀI SẢN BẢO ĐẢM
Ngân hàng thường nhận thế chấp bất động sản, nhà xưởng hoặc các tài sản gắn với hoạt động kinh doanh. Khi khách hàng mất khả năng trả nợ, việc xử lý có thể kéo dài vì thủ tục pháp lý và khả năng tìm người mua.
Với khoản vay ký quỹ, công ty chứng khoán theo dõi được giá trị cổ phiếu bảo đảm hằng ngày, có thể yêu cầu khách hàng bổ sung tài sản và thực hiện bán theo thỏa thuận khi tỷ lệ an toàn bị vi phạm.
Khả năng theo dõi và xử lý sớm giúp công ty chứng khoán CHỦ ĐỘNG HƠN TRONG THU HỒI VỐN. Lợi thế này càng có ý nghĩa khi danh mục cho vay tập trung vào cổ phiếu có thanh khoản tốt và công ty tuân thủ chặt chẽ giới hạn rủi ro.
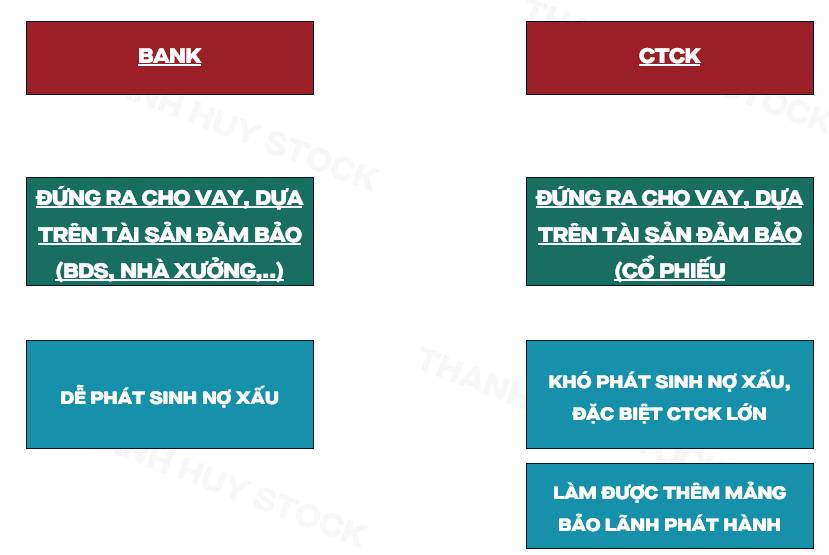
Nhưng cổ phiếu có thể giảm sàn liên tiếp, mất thanh khoản hoặc gặp biến cố khiến giá trị bảo đảm giảm rất nhanh. Khi đó, quyền bán không bảo đảm rằng công ty sẽ bán được đủ để thu hồi nợ. Quy mô lớn giúp doanh nghiệp có thêm khả năng chịu đựng tổn thất, còn chất lượng quản trị mới quyết định họ có tránh được những khoản cho vay nguy hiểm hay không.
6. NHÓM CÓ NGÂN HÀNG HẬU THUẪN ĐANG GIÀNH THÊM THỊ PHẦN
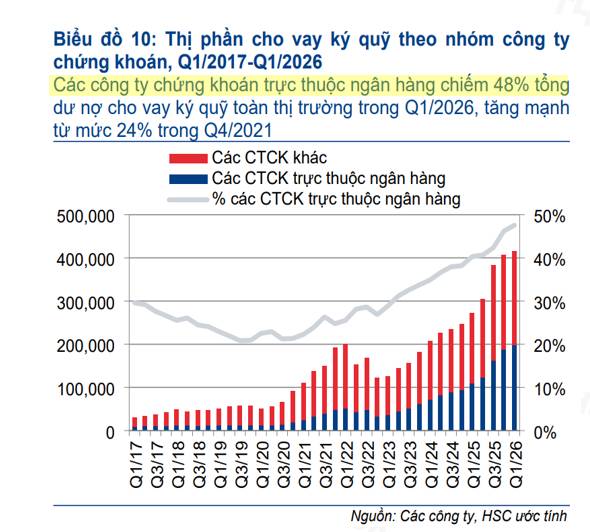
Ước tính của HSC cho thấy nhóm công ty chứng khoán trực thuộc ngân hàng chiếm khoảng 48% tổng dư nợ cho vay ký quỹ toàn thị trường trong quý I/2026, tăng từ mức 24% vào quý IV/2021. Tỷ trọng tăng gấp đôi trong hơn bốn năm phản ánh sự thay đổi rõ rệt về tương quan cạnh tranh.
Ngân hàng mang đến một tập khách hàng doanh nghiệp và cá nhân lớn. Trong số đó có người cần huy động vốn, có người cần đầu tư và có người sử dụng nhiều dịch vụ tài chính cùng lúc. Công ty chứng khoán có khả năng khai thác tốt tập khách hàng ấy sẽ tiết kiệm được thời gian phát triển thị trường và có thêm cơ hội bán sản phẩm.
Uy tín của ngân hàng và quan hệ với các định chế tài chính cũng có thể hỗ trợ khả năng huy động vốn. Mức độ chuyển thành lợi thế CHI PHÍ VỐN còn tùy từng doanh nghiệp, nhưng đây là điều một công ty chứng khoán độc lập phải mất nhiều năm mới xây dựng được.
Sự dịch chuyển này không có nghĩa mọi doanh nghiệp lớn đều cùng hưởng lợi. Trong quý I/2026, nhóm mười công ty dẫn đầu chỉ chiếm khoảng 62% dư nợ cho vay ký quỹ, thấp hơn mức 65–68% ở một số giai đoạn trước.
Một số công ty có thể tăng trưởng nhanh nhờ được bổ sung vốn và khách hàng, trong khi những tên tuổi lâu năm phải cạnh tranh quyết liệt hơn để giữ vị trí.
7. NHIỀU VỐN CÓ ĐỦ ĐỂ CỔ ĐÔNG THẮNG?
Tăng vốn giúp doanh nghiệp có thêm tiền kinh doanh, nhưng cũng làm tăng số cổ phần phải chia lợi nhuận. Nếu vốn tăng nhanh mà lợi nhuận không theo kịp, HIỆU QUẢ TRÊN MỖI CỔ PHẦN có thể giảm.
Nếu dùng nguồn vốn mới để đẩy mạnh cho vay với mức lãi quá thấp hoặc nhận thêm những tài sản bảo đảm kém chất lượng, doanh nghiệp có thể đổi tăng trưởng trước mắt lấy rủi ro về sau.
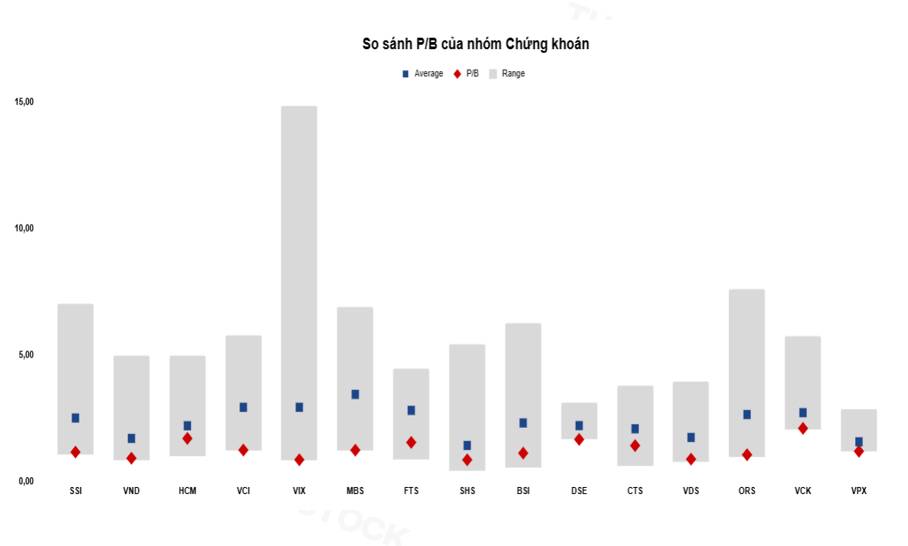
Định giá cũng cần được xem cùng hiệu quả sử dụng vốn. P/B của nhiều cổ phiếu chứng khoán đang thấp hơn mức bình quân trong quá khứ, nhưng mức thấp hơn ấy chưa đủ để kết luận cổ phiếu rẻ. Nhà đầu tư còn phải xét khả năng tạo lợi nhuận trên vốn chủ sở hữu, chất lượng tài sản và phần lợi nhuận có thể duy trì qua các năm.
Với chiến lược mua và nắm giữ để đón một giai đoạn thị trường thuận lợi hơn, nhóm công ty chứng khoán có ngân hàng hậu thuẫn đáng được ưu tiên xem xét. Điều kiện đi kèm là doanh nghiệp phải chứng minh được lợi thế khách hàng, chi phí vốn và khả năng kiểm soát rủi ro trong kết quả thực tế.
Ngành chứng khoán đang bước vào giai đoạn mà quy mô vốn ảnh hưởng ngày càng lớn đến khả năng cạnh tranh. Tuy nhiên, cổ đông vẫn phải theo dõi số lợi nhuận mà doanh nghiệp tạo thêm sau mỗi đợt huy động.
Một công ty có thể lớn lên rất nhanh trên bảng cân đối kế toán, còn khoản đầu tư của cổ đông chỉ thực sự tốt hơn khi PHẦN LỢI NHUẬN THUỘC VỀ MỖI CỔ PHIẾU TĂNG LÊN TƯƠNG XỨNG (EPS).
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


