





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Một cổ phiếu ngân hàng được khuyến nghị mua, tiềm năng tăng giá tới 36%
Trong báo cáo phân tích trung và dài hạn mới công bố, Chứng khoán Mirae Asset Việt Nam đã đưa ra khuyến nghị MUA đối với cổ phiếu VPB của Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank)
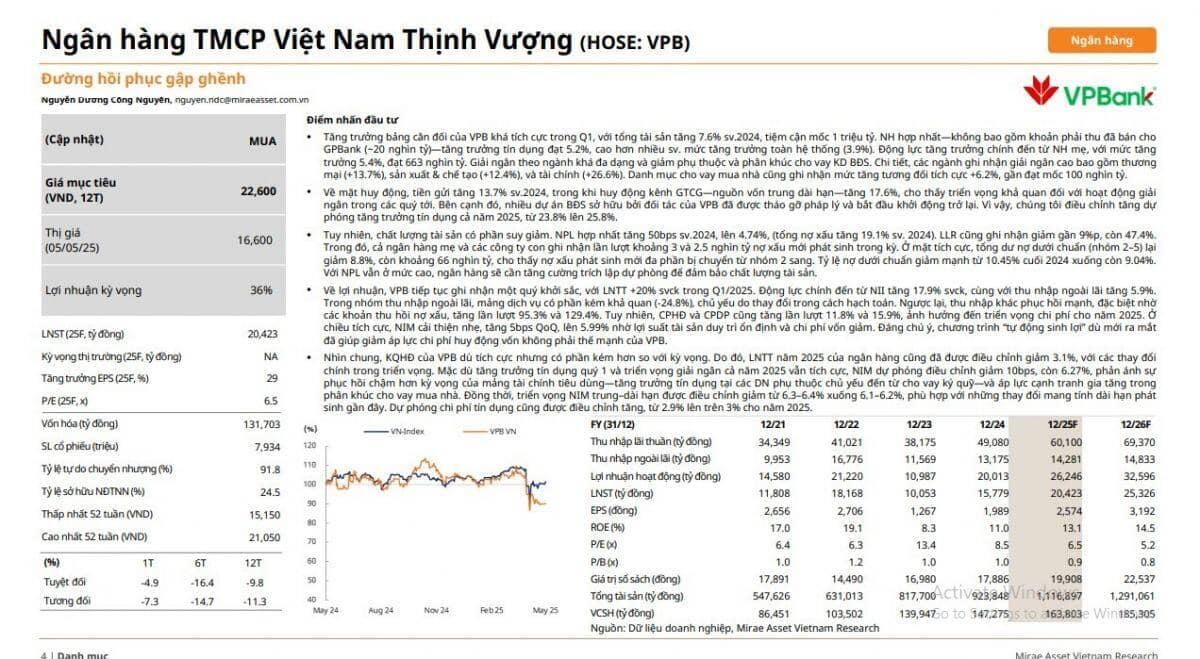
Điểm nhấn đầu tư
• Tăng trưởng bảng cân đối của VPB khá tích cực trong Q1, với tổng tài sản tăng 7.6% sv.2024, tiệm cận mốc 1 triệu tỷ. NH hợp nhất—không bao gồm khoản phải thu đã bán cho GPBank (~20 nghìn tỷ)—tăng trưởng tín dụng đạt 5.2%, cao hơn nhiều sv. mức tăng trưởng toàn hệ thống (3.9%). Động lực tăng trưởng chính đến từ NH mẹ, với mức tăng trưởng 5.4%, đạt 663 nghìn tỷ. Giải ngân theo ngành khá đa dạng và giảm phụ thuộc và phân khúc cho vay KD BĐS. Chi tiết, các ngành ghi nhận giải ngân cao bao gồm thương mại (+13.7%), sản xuất & chế tạo (+12.4%), và tài chính (+26.6%). Danh mục cho vay mua nhà cũng ghi nhận mức tăng tương đối tích cực +6.2%, gần đạt mốc 100 nghìn tỷ.
• Về mặt huy động, tiền gửi tăng 13.7% sv.2024, trong khi huy động kênh GTCG—nguồn vốn trung dài hạn—tăng 17.6%, cho thấy triển vọng khả quan đối với hoạt động giải ngân trong các quý tới. Bên cạnh đó, nhiều dự án BĐS sở hữu bởi đối tác của VPB đã được tháo gỡ pháp lý và bắt đầu khởi động trở lại. Vì vậy, chúng tôi điều chỉnh tăng dự phóng tăng trưởng tín dụng cả năm 2025, từ 23.8% lên 25.8%.
• Tuy nhiên, chất lượng tài sản có phần suy giảm. NPL hợp nhất tăng 50bps sv.2024, lên 4.74%, (tổng nợ xấu tăng 19.1% sv. 2024). LLR cũng ghi nhận giảm gần 9%p, còn 47.4%. Trong đó, cả ngân hàng mẹ và các công ty con ghi nhận lần lượt khoảng 3 và 2.5 nghìn tỷ nợ xấu mới phát sinh trong kỳ. Ở mặt tích cực, tổng dư nợ dưới chuẩn (nhóm 2–5) lại giảm 8.8%, còn khoảng 66 nghìn tỷ, cho thấy nợ xấu phát sinh mới đa phần bị chuyển từ nhóm 2 sang. Tỷ lệ nợ dưới chuẩn giảm mạnh từ 10.45% cuối 2024 xuống còn 9.04%. Với NPL vẫn ở mức cao, ngân hàng sẽ cần tăng cường trích lập dự phòng để đảm bảo chất lượng tài sản.
• Về lợi nhuận, VPB tiếp tục ghi nhận một quý khởi sắc, với LNTT +20% svck trong Q1/2025. Động lực chính đến từ NII tăng 17.9% svck, cùng với thu nhập ngoài lãi tăng 5.9%. Trong nhóm thu nhập ngoài lãi, mảng dịch vụ có phần kém khả quan (-24.8%), chủ yếu do thay đổi trong cách hạch toán. Ngược lại, thu nhập khác phục hồi mạnh, đặc biệt nhờ các khoản thu hồi nợ xấu, tăng lần lượt 95.3% và 129.4%. Tuy nhiên, CPHĐ và CPDP cũng tăng lần lượt 11.8% và 15.9%, ảnh hưởng đến triển vọng chi phí cho năm 2025. Ở chiều tích cực, NIM cải thiện nhẹ, tăng 5bps QoQ, lên 5.99% nhờ lợi suất tài sản duy trì ổn định và chi phí vốn giảm. Đáng chú ý, chương trình “tự động sinh lợi” dù mới ra mắt đã giúp giảm áp lực chi phí huy động vốn không phải thế mạnh của VPB.
• Nhìn chung, KQHĐ của VPB dù tích cực nhưng có phần kém hơn so với kỳ vọng. Do đó, LNTT năm 2025 của ngân hàng cũng đã được điều chỉnh giảm 3.1%, với các thay đổi chính trong triển vọng. Mặc dù tăng trưởng tín dụng quý 1 và triển vọng giải ngân cả năm 2025 vẫn tích cực, NIM dự phóng điều chỉnh giảm 10bps, còn 6.27%, phản ánh sự phục hồi chậm hơn kỳ vọng của mảng tài chính tiêu dùng—tăng trưởng tín dụng tại các DN phụ thuộc chủ yếu đến từ cho vay ký quỹ—và áp lực cạnh tranh gia tăng trong phân khúc cho vay mua nhà. Đồng thời, triển vọng NIM trung–dài hạn được điều chỉnh giảm từ 6.3–6.4% xuống 6.1–6.2%, phù hợp với những thay đổi mang tính dài hạn phát sinh gần đây. Dự phóng chi phí tín dụng cũng được điều chỉnh tăng, từ 2.9% lên trên 3% cho năm 2025.
 Nhà đầu tư lưu ý


 XEM NGAY
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


