





300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Gỡ bỏ "trần" 100 triệu đồng đối với vay trực tuyến
Ngân hàng Nhà nước vừa chính thức bãi bỏ giới hạn dư nợ 100 triệu đồng đối với giao dịch cho vay bằng phương tiện điện tử, đồng thời nâng hạn mức khoản vay giá trị nhỏ lên tối đa 400 triệu đồng tại Thông tư 29/2026/TT-NHNN. Quyết sách này được kỳ vọng sẽ làm thay đổi căn bản cục diện thị trường tín dụng tiêu dùng và thúc đẩy làn sóng chuyển đổi số toàn ngành từ trung tuần tháng 8 tới
Phân tích tác động dòng vốn, khẩu vị rủi ro của hệ thống tổ chức tín dụng và cơ hội tiếp cận vốn mới của tệp khách hàng cá nhân, hộ kinh doanh sau bước ngoặt nới trần pháp lý.
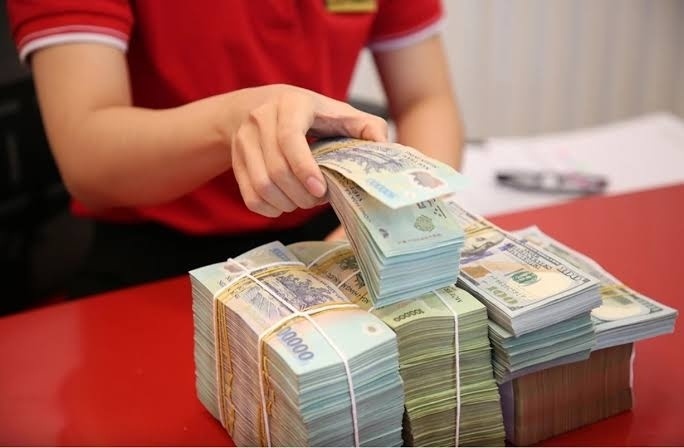
Từ ngày 15/8/2026, Thông tư 29/2026 của Ngân hàng Nhà nước (NHNN) sẽ chính thức có hiệu lực, đánh dấu bước thay đổi đáng chú ý trong hoạt động cho vay bằng phương tiện điện tử.
Theo quy định mới, giới hạn dư nợ 100 triệu đồng đối với khách hàng cá nhân vay phục vụ nhu cầu đời sống qua kênh điện tử sẽ được bãi bỏ. Thay vào đó, các tổ chức tín dụng được chủ động xác định hạn mức cho vay đối với từng khách hàng trên cơ sở khẩu vị rủi ro, năng lực công nghệ và quy định của pháp luật.
Đây là thay đổi được nhiều ngân hàng kiến nghị trong thời gian qua, khi nhu cầu vay tiêu dùng thực tế đã vượt xa mức trần 100 triệu đồng được áp dụng trước đây.
Khoản vay giá trị nhỏ tăng gấp đôi
Bên cạnh việc bỏ giới hạn vay online, NHNN cũng điều chỉnh khái niệm khoản vay giá trị nhỏ.
Theo đó, hạn mức khoản vay giá trị nhỏ được nâng lên 200 triệu đồng đối với quỹ tín dụng nhân dân và tối đa 400 triệu đồng đối với các tổ chức tín dụng khác, thay cho ngưỡng 100 triệu đồng trước đây.
Theo NHNN, sự điều chỉnh này phản ánh thực tế chi phí sinh hoạt, giá hàng hóa và nhu cầu vốn của người dân, hộ kinh doanh cũng như doanh nghiệp siêu nhỏ đã tăng đáng kể trong những năm gần đây.
Số liệu của cơ quan quản lý cho thấy, đến cuối quý I/2025, dư nợ bình quân của mỗi khách hàng tại hệ thống quỹ tín dụng nhân dân đã đạt gần 300 triệu đồng, cao hơn đáng kể so với hạn mức cũ.
Ngân hàng số và công ty tài chính hưởng lợi
Việc nới hạn mức được đánh giá sẽ tạo thêm dư địa tăng trưởng cho nhóm ngân hàng có thế mạnh về ngân hàng số, cho vay tiêu dùng và định danh khách hàng điện tử (eKYC).
Các ngân hàng đầu tư mạnh vào nền tảng số có cơ hội mở rộng danh mục tín dụng trực tuyến, giảm chi phí vận hành và rút ngắn thời gian giải ngân. Trong khi đó, các công ty tài chính tiêu dùng cũng có điều kiện mở rộng quy mô khách hàng nếu kiểm soát tốt chất lượng tín dụng.
Ở góc độ ngành, chính sách mới còn góp phần thúc đẩy chuyển đổi số trong lĩnh vực ngân hàng, mở rộng khả năng tiếp cận tín dụng chính thức và giảm dư địa hoạt động của tín dụng đen.
Tuy nhiên, việc mở rộng hạn mức cũng đồng nghĩa áp lực quản trị rủi ro sẽ lớn hơn. Khi các tổ chức tín dụng được trao quyền tự quyết hạn mức, yêu cầu về năng lực chấm điểm tín dụng, kiểm soát gian lận và quản lý nợ xấu sẽ trở thành yếu tố quyết định hiệu quả của chính sách.
Với nhà đầu tư, quy định mới được xem là tín hiệu tích cực đối với nhóm ngân hàng và doanh nghiệp tài chính có nền tảng công nghệ tốt. Song, hiệu quả thực tế sẽ phụ thuộc vào khả năng mở rộng tín dụng đi cùng kiểm soát chất lượng tài sản trong bối cảnh nhu cầu vốn của nền kinh tế tiếp tục gia tăng.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


