





 Vip
1.8K theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Điểm tin vĩ mô đầu tuần
Hôm 18/2, Mr Biden lại lần nữa khẳng định rằng tin tình báo cho thấy Mr Putin đã quyết định tấn công Ukraine trong vài ngày tới và đi kèm rằng cần có những giải pháp đàm phán để hạ nhiệt căng thẳng tránh bị thương vong và thiệt hại nặng nề (trừng phạt kinh tế) vô ích.
- Căng thẳng U - Nga: leo thang hay hạ nhiệt
- FED tăng lãi suất: chuyện tất yếu - quan trọng là bao nhiêu và bao lâu?
- Việt Nam: Tam hoa hội tụ - Thiên thời địa lợi nhân hoà
Rõ ràng nhìn kĩ hành động chủ đích từ phía Mỹ là toạ sơn quan hổ đấu (nhìn 2 hổ đánh nhau) và tá đao sát nhân (mượn dao giết người) thì hợp lý hơn trong bối cảnh này bởi động lực và lợi ích đi kèm.
- Về động lực: căng thẳng tại đây sẽ làm gia tăng vai trò và ảnh hưởng của Mỹ sau những thất bại ở Trung Á như IS là một ví dụ. Vì vậy cần phải có cái cớ gì đó hợp lý hơn là chủ động trong bối cảnh như hiện tại.
- Về lợi ích: bất ổn gia tăng luôn là miếng mồi béo bở cho các công ty vũ khí của Mỹ cũng những hợp đồng bảo trợ kinh tế kéo theo.
- Về phía Nga vẫn một thông điệp chủ đạo xuyên suốt: không được kết nạp U vào Nato.
Tổng thể như hiện tại cho thấy cả 2 đều muốn duy trì cục diện như hiện tại càng lâu càng tốt vì những mục đích bao hàm kinh tế lẫn chính trị của mình.
Nên khi càng kéo dài như vậy thì FIDT sẽ giảm bớt đi lo ngại về một cuộc động binh chớp nhoáng theo dạng chiến thuật khoanh vùng, vì tất cả các bên đều cho thấy nghi binh là động cơ của đàm phán.
Nên áp lực sẽ giảm lần!
Mở rộng thêm về khả năng bùng phát chiến sự và các lựa chọn (options) của Nga:
1. Tổng lực trên diện rộng với hơn 1500km biên giới - khả năng này thấp vì tài lực vật lực (150k lính và khí tài) không đủ để làm việc này.
2. Dùng đảo chánh và sức ép quân sự trong nội bộ Ukraine để thiết lập chính phủ thân Nga. Lựa chọn này xác suất cũng thấp vì nguồn lực và tài lực của nhóm ly khai này tập trung chủ yếu ở các vùng phía đông Ukraine (Cộng hoà Tự trị) và đã được Nato "nhắc nhở" nên khó thành công.
3. Tiến hành chiến dịch quân sự, kĩ thuật chớp nhoáng và ủng hộ nhóm ly khai ở Donetsk và Lugansk gây bất ổn diện rộng ở khu vực này và thậm chí thành lập chính phủ lâm thời và sát nhập về Nga như đã làm với Crimea 2014.
Đây là kịch bản khả thi nhất mà FIDT đánh giá theo xác suất với nguồn lực hiện tại và cũng chưa phải là kịch bản tối ưu nhất bằng đàm phán.
Khu vực mà FIDT gắn cờ đỏ đó chính là Lugansk. Phía dưới chính là bán đảo Crimea cùng cản quân sự thống lĩnh Biển Đen Sevastopol của Nga sau khi sát nhập vào 2014. (Hình 1)
Tổng kết, tình hình có thể thấy khả năng trong đầu tháng 3 sẽ có những cuộc đàm phán rõ ràng hơn để xuống thang căng thẳng tại khu vực nóng này.
FED TĂNG LÃI SUẤT: CHUYỆN TẤT YẾU - QUAN TRỌNG LÀ BAO NHIÊU VÀ BAO LÂU?
Đây là phần bình luận vĩ mô quan trọng hơn, ảnh hưởng tới quá trình thắt chặt lãi suất và dòng tiền của FED.
Chiều 18/2, JP Morgan (một siêu ngân hàng của Mỹ) đã dự phóng rằng FED có thể tăng tới 9 lần lãi suất và dự kiến đưa luôn lãi suất của 2022 về mức 1.75 - 2%.
Ông này mọi người cứ hiểu nôm na khá giống Big4 (VCB, CTG, BID, AGRB) ở mình vậy đó, nên dự đoán của ổng thường là "Alo Model"
Do đó, xác suất việc tăng nhanh lãi suất này sẽ cao và DJ cũng như các chỉ số chính còn lại đang phản ứng theo hướng đó.
Tuy nhiên, tổng thể FED + Big Bank này đang cho thị trường thẩm thấu lần thông tin về đợt thắt chặt này, nên thị trường sẽ trông chờ nhiều ở cuộc họp trọng yếu tháng 3.
Lần đầu tiên bao giờ cũng sẽ lần khó khăn nhất, sau đó tác động sẽ giảm dần vì nó hình thành trend và confirm chính sách.
NỘI TẠI VIỆT NAM: TAM HOA HỘI TỤ - THIÊN THỜI ĐỊA LỢI NHÂN HOÀ
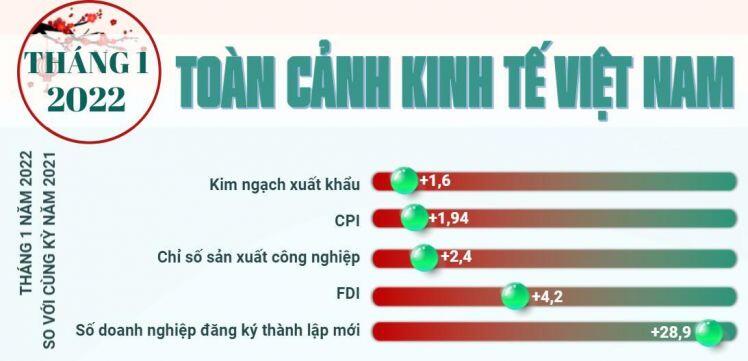
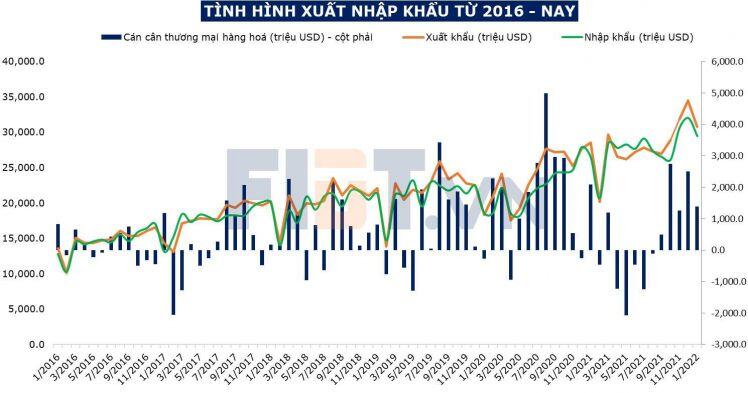
Tình hình kinh tế diễn biến khá tốt và tích cực với dấu hiệu ấm lên, tốt ở mọi mặt từ tiêu dùng, xuất khẩu, du lịch, BĐS, sản xuất ... là những thông số và thông tin mà FIDT ghi nhận được. (Hình 3,4)
Vi vậy có thể nói, kinh tế Việt đang khoẻ lại rõ và nếu lúc này tiêm thêm dopping là Kích cầu thì là nhất tiễn song điêu và sẽ phục hồi nhanh hơn.
Nhưng có vẻ ngoài Đầu tư công và đốc thúc các dự án trọng điểm thì các nhóm ngành còn lại đang khá loay hoay triển khai bởi căn bệnh kinh niên: độ trễ chính sách.
Thêm một tín hiệu tín cực lớn đó là dòng vốn ngoại.
Hiện tại chưa có thông số cụ thể như cho thấy FDI (đầu tư trực tiếp) và FII( đầu tư gián tiếp) đều tăng mạnh trong 45 ngày qua (tính từ đầu 2022).
Điều này cho thấy tỷ giá sẽ ổn định bởi hiệu ứng kép gồm xuất siêu và cung USD tăng lên -- VND lên giá là khả thi - kìm lạm phát bởi sức mua của VND mạnh lên
Đây có thể nói là điểm sáng "kép" cho kinh tế Việt 2022.
Chúng ta đã nhìn thấy cả thế giới bắt đầu lo ngại về lạm phát và các Ngân hàng Trung ương (Central Bank) bắt đầu quá trình thắt chặt nhanh hoặc hơi nhanh chứ không còn đủng đỉnh nữa.
Vì vậy, chính sách của chúng ta sure là sẽ có độ trễ, khó chống lại xu hướng. Nền tảng chúng ta tốt (tỷ giá, kiểm soát lạm phát, sức mua và chính sách tổng thể) sẽ giúp cho chúng ta có độ trễ dài hơn.
Về đầu tư, chúng ta cũng phải view rằng là "tiền rẻ" đã qua đi và giờ là tiền thông minh, tiền kĩ càng, tiền trách nhiệm, tiền của nhóc nhà để bớt kì vọng x lần hay y lần trong đầu tư.
Tổng quan lại FIDT không lo ngại mà thậm chí là lạc quan về vĩ mô Việt Nam trong giai đoạn 2022 trở đi này bởi các yếu tố sau:
1. "Nghị lực" và tiềm lực của nền kinh tế Việt là hiện hữu. Vì vậy khi điều kiện thuận lợi như một cái cây đang héo có nước vào thì sẽ hồi sinh thôi FIDT dùng từ nghị lực ở đây vì quan sát nhóm SMEs (doanh nghiệp vừa và nhỏ) thì hầu hết rất khó tiếp cận nguồn lực và rất là phận mỏng cánh chuồn (thân cô thế cô). Nhưng với sự nung nấu và ý chí vươn lên tốt, bằng cách này hay cách khác sẽ chủ động hồi phục và bồi đắp nguồn lực chứ không đợi "chính sách" và độ trễ.
Đó là một đặc trưng của nền kinh tế Việt!
2. Tư duy định hướng về đầu tư hạ tầng tổng thể trong giai đoạn 2022-2030 của Chính Phủ và sự đôn đốc thể hiện quyết tâm cao độ của những chính khách đứng đầu.
Đây thật sự không có gì mới nhưng nó là sự đột phá về mặt tư tưởng và chỉ đạo điều hành vì câu đúc kết không thể xúc tích hơn: Đại lộ sinh Đại phú
3. Cũng chính là công lớn và định hướng của chính phủ trong 16 năm qua tính từ 2006 với 16 FTAs. Bên cạnh đó là hàng loạt hiệp định thương mại tầm quốc tế, khu vực như WTO đã mang lại một sự tích luỹ và vị thế trung tâm sản xuất của Việt Nam.
Cách đây 22 năm khi Tổng kim ngạch Xuất khẩu của Việt Nam tại 1997 chỉ mới hơn 20 tỷ USD thì con số của 2021 đã là 661 tỷ USD.
Độ mở nền kinh tế cực lớn của Việt Nam chính là "cơ hội " không thể tốt hơn cho hoạt động sản xuất, xuất khẩu và là miền đất hứa với FDI rất rõ ràng.
Từ 3 trọng yếu trên cho thấy những cuộc chiến như Nga - U nếu có hay sự thắt chặt của FED chỉ làm chậm lại chút thôi bánh xe kinh tế của Việt Nam chứ không thể xoay chuyển xu hướng này, là một điểm sáng tốt cho đầu tư trung và dài hạn.
Nên cũng thông qua đây, FIDT muốn nhấn mạnh rằng đây là thời cơ có thể nói là tốt nhất cho giai đoạn 10 năm tiếp theo của chúng ta.
Chúc mọi người thành công vượt trội trên con đường đầu tư và kinh doanh của mình!
Và hãy chú ý tới ESG: Tăng trưởng bền vững bởi 3 yếu tố: Environmental - Môi trường, Social - Trách nhiệm xã hội và Governance - Quản trị chuyên nghiệp.
Khi doanh nghiệp các anh chị cân bằng và tối ưu được những yếu tố này thì sẽ bền vững và thịnh vượng.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


