





 Mã liên quan



300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Bản đồ năng lượng đang đổi chiều?
Hai kịch bản tại eo biển Hormuz đang được giới phân tích theo dõi sát sao. Dù nguy cơ phong tỏa hoàn toàn chưa phải kịch bản cơ sở, chỉ cần hoạt động vận tải bị gián đoạn cũng đủ khiến giá dầu, chi phí logistics và kỳ vọng lạm phát toàn cầu biến động mạnh, tác động trực tiếp tới nhiều nhóm doanh nghiệp niêm yết.
Hormuz và Bab el-Mandeb đang trở thành hai "điểm nghẽn" chiến lược của thị trường năng lượng. Nếu căng thẳng tiếp tục leo thang, tác động sẽ không chỉ dừng ở giá dầu mà còn lan sang vận tải biển, hóa chất, phân bón, hàng không và chính sách tiền tệ của nhiều quốc gia.
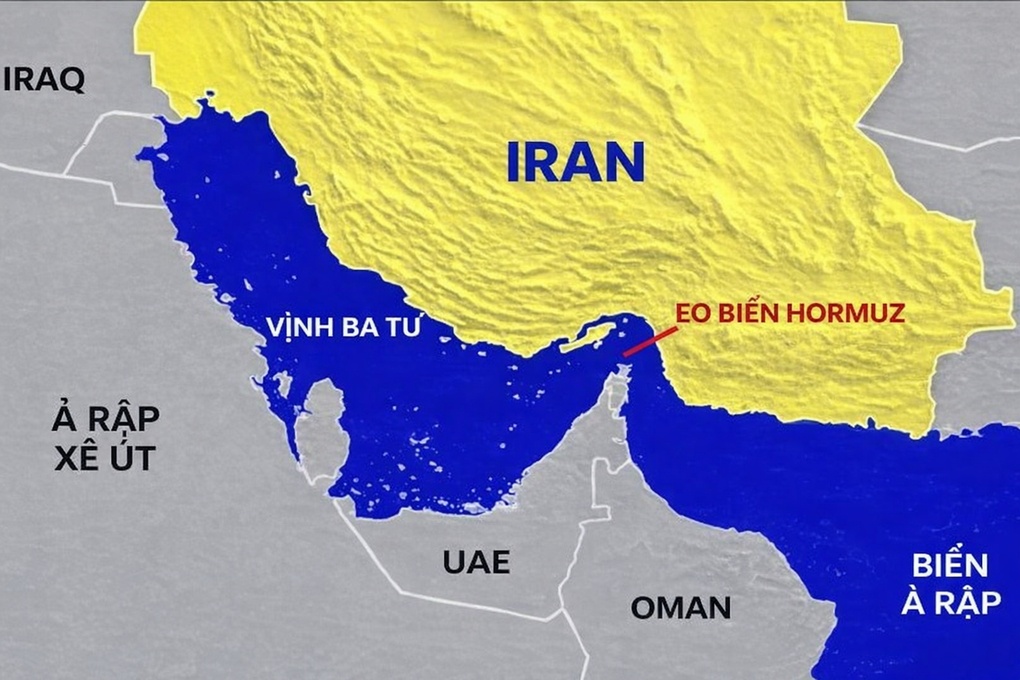
Cuộc đối đầu giữa Mỹ và Iran đang vượt xa phạm vi quân sự khi chuyển thành cuộc cạnh tranh quyền kiểm soát các tuyến hàng hải chiến lược.
Tâm điểm là eo biển Hormuz - nơi vận chuyển khoảng 20-21 triệu thùng dầu và sản phẩm dầu mỏ mỗi ngày, cùng gần 20% thương mại LNG toàn cầu. Bất kỳ sự gián đoạn nào tại khu vực này đều có khả năng tạo hiệu ứng dây chuyền lên thị trường năng lượng quốc tế.
Theo diễn biến mới, Mỹ tiếp tục tăng cường phong tỏa các cảng của Iran và bảo vệ hoạt động hàng hải, trong khi Tehran khẳng định quyền kiểm soát các tuyến quá cảnh tại khu vực. Song song với đó, lực lượng Houthi tiếp tục gia tăng sức ép tại eo biển Bab el-Mandeb, khiến nguy cơ "nghẽn kép" xuất hiện.
Nếu cả Hormuz và Bab el-Mandeb cùng bị gián đoạn, dầu từ vùng Vịnh không chỉ khó đi ra Ấn Độ Dương mà các tuyến vận chuyển qua Biển Đỏ cũng bị ảnh hưởng, khiến chuỗi logistics năng lượng toàn cầu chịu áp lực lớn.
Hai kịch bản và tác động tới doanh nghiệp
Các chuyên gia đánh giá kịch bản có xác suất cao hơn là hai bên tiếp tục giằng co, duy trì các hoạt động kiểm soát hàng hải thay vì phong tỏa hoàn toàn. Trong trường hợp này, dòng chảy dầu khí vẫn được duy trì nhưng chi phí vận chuyển, bảo hiểm và mức độ rủi ro sẽ tiếp tục tăng.
Kịch bản tiêu cực hơn là xung đột mở rộng, Hormuz bị phong tỏa toàn diện và Bab el-Mandeb tiếp tục bị gây sức ép. Nhiều tổ chức quốc tế cho rằng khi đó giá dầu có thể vượt 120 USD/thùng, thậm chí tiến tới vùng 120-150 USD/thùng nếu tình trạng gián đoạn kéo dài.
Tác động sẽ lan rộng tới nhiều ngành nghề. Các doanh nghiệp dầu khí thượng nguồn và dịch vụ kỹ thuật dầu khí có thể hưởng lợi từ mặt bằng giá dầu cao hơn, trong khi nhóm hàng không, vận tải biển, logistics, hóa chất, nhựa, phân bón và sản xuất sử dụng nhiều năng lượng sẽ chịu áp lực chi phí đầu vào.
Đáng chú ý, các tuyến đường ống thay thế hiện vẫn chưa đủ khả năng thay thế hoàn toàn Hormuz. Đường ống Đông - Tây của Saudi Arabia có công suất thiết kế khoảng 5-7 triệu thùng/ngày, còn tuyến Habshan - Fujairah của UAE chỉ đạt khoảng 1,5-1,8 triệu thùng/ngày, thấp hơn nhiều so với lưu lượng vận chuyển qua Hormuz.
Trật tự năng lượng đang thay đổi
Khủng hoảng hiện nay cũng thúc đẩy quá trình tái cấu trúc hệ thống năng lượng toàn cầu.
Các quốc gia vùng Vịnh đang đẩy mạnh phát triển các tuyến đường ống tránh Hormuz, mở rộng vai trò của các cảng như Fujairah hay Yanbu, đồng thời tăng cường năng lực bảo vệ hạ tầng năng lượng.
Ở chiều ngược lại, các nền kinh tế tiêu thụ lớn tiếp tục đa dạng hóa nguồn cung, tăng dự trữ dầu khí và đẩy nhanh quá trình chuyển đổi năng lượng nhằm giảm phụ thuộc vào các tuyến vận tải chiến lược.
Với thị trường tài chính, Hormuz không còn đơn thuần là điểm trung chuyển dầu mỏ mà đã trở thành biến số địa chính trị có khả năng ảnh hưởng trực tiếp tới giá dầu, lạm phát, chính sách tiền tệ và dòng tiền đầu tư trên phạm vi toàn cầu.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


