Báo cáo nhanh Tóm tắt Diễn biến thị trường dầu nhiên liệu châu Á và Nguồn cung nhập khẩu năm 2026.
--------
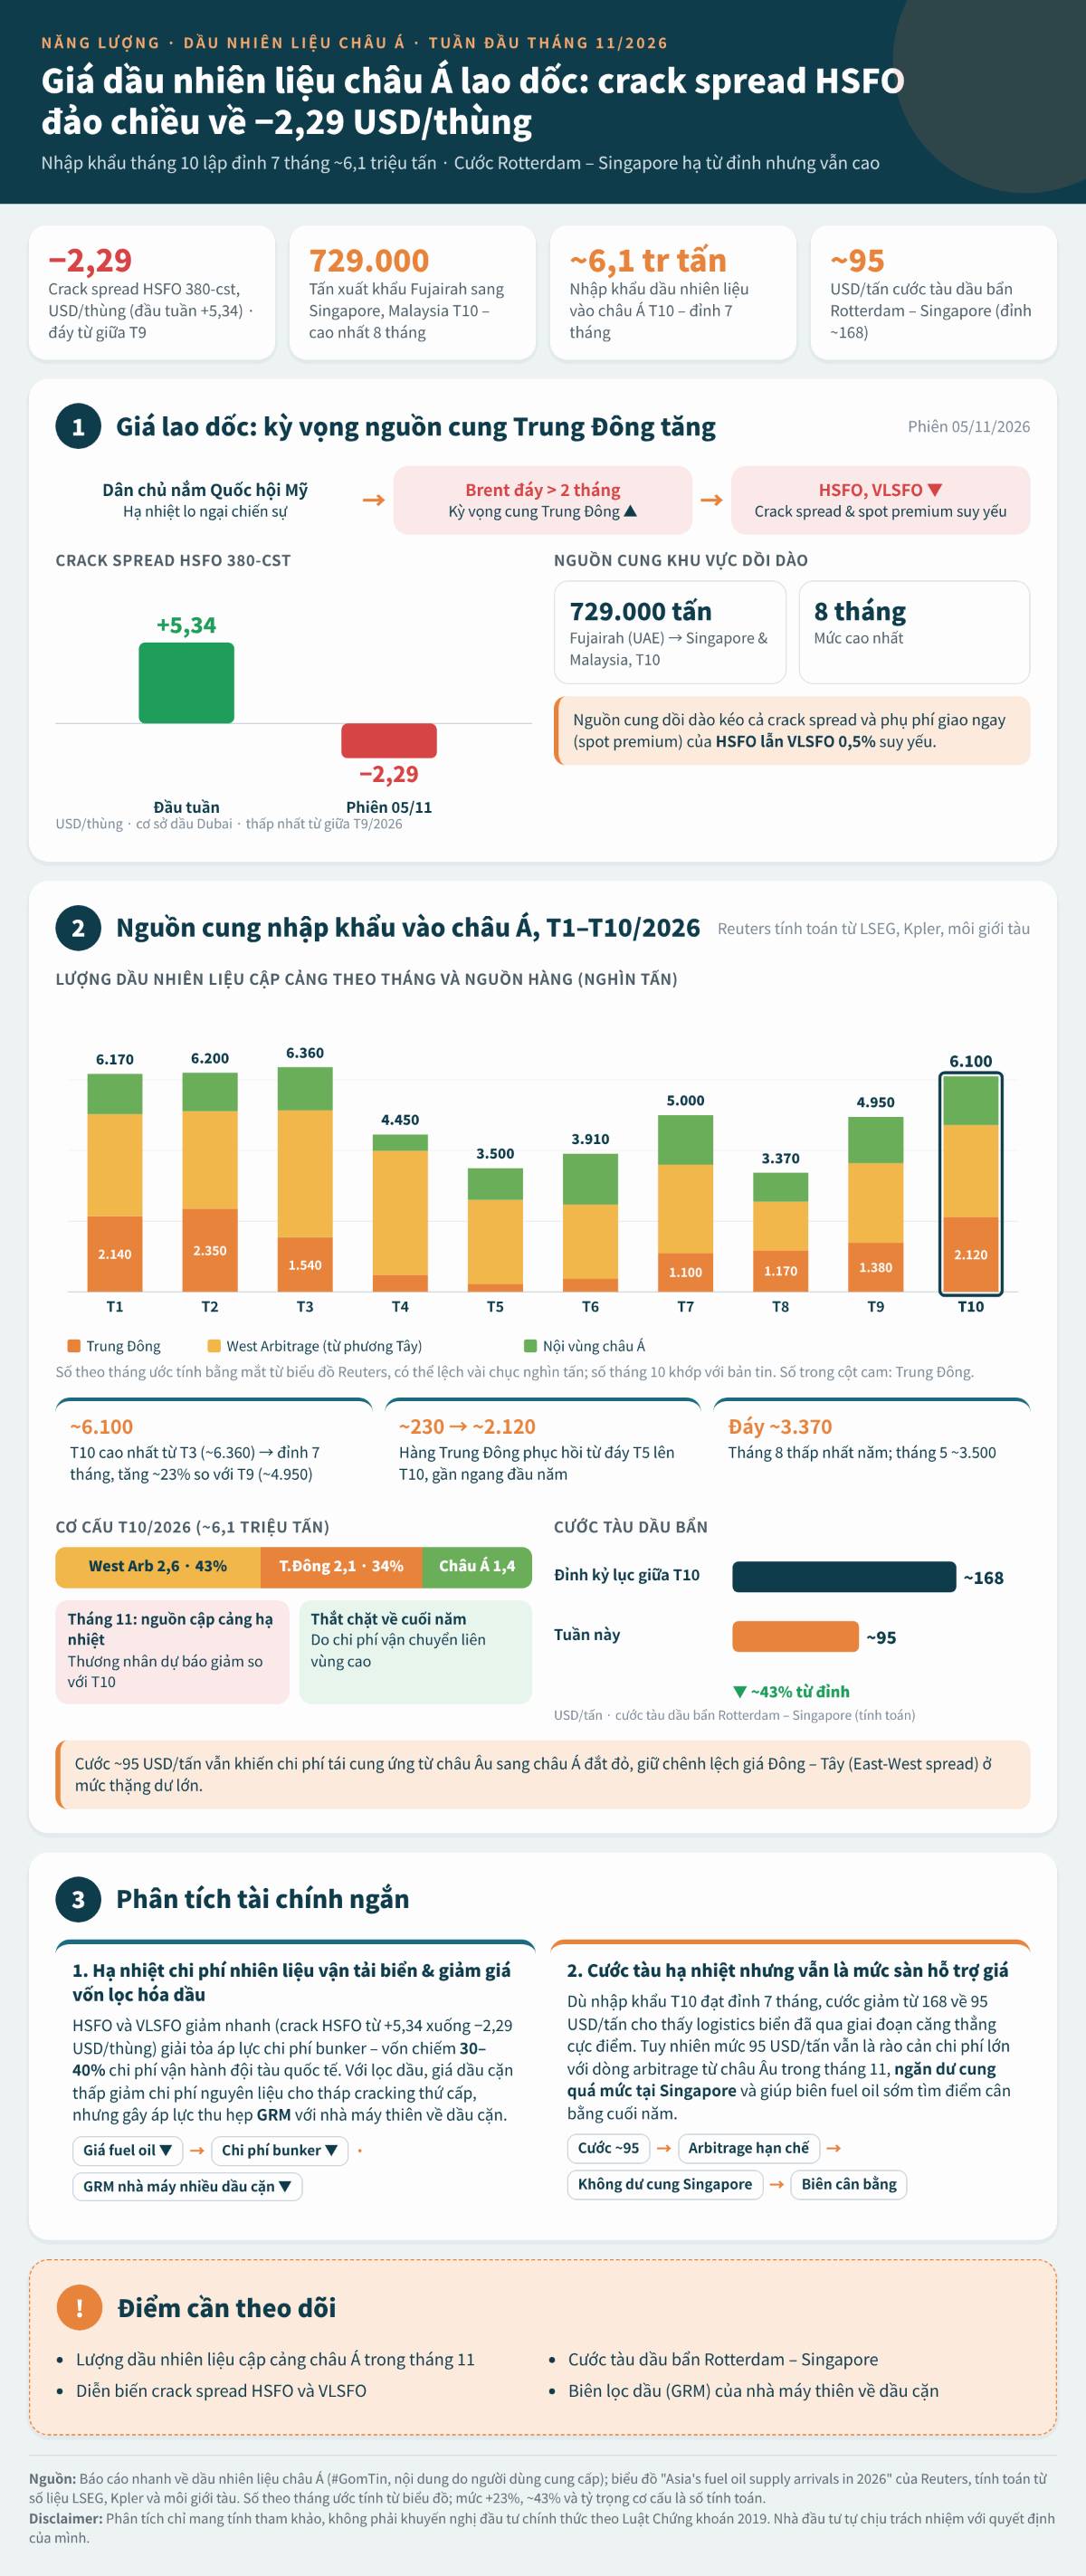
Trong tuần đầu tháng 11/2026, giá dầu nhiên liệu chuẩn tại châu Á lao dốc mạnh khi thị trường phản ánh kỳ vọng nguồn cung dầu thô và nhiên liệu từ Trung Đông gia tăng sau khi Đảng Dân chủ giành quyền kiểm soát Quốc hội Mỹ (giúp hạ nhiệt lo ngại chiến sự giữa Mỹ – Israel với Iran leo thang) và giá dầu thô Brent kỳ hạn giảm xuống đáy hơn 2 tháng;
Trong đó, biên lợi nhuận lọc dầu (crack spread) của dầu nhiên liệu hàm lượng lưu huỳnh cao (380-cst HSFO) trên cơ sở dầu Dubai tại châu Á trong phiên 05/11 đã đảo chiều giảm sâu về mức chiết khấu 2,29 USD/thùng (so với mức thặng dư 5,34 USD/thùng đầu tuần) — chạm đáy thấp nhất kể từ giữa tháng 9/2026.
Áp lực giảm giá còn xuất phát từ nguồn cung khu vực dồi dào khi xuất khẩu dầu nhiên liệu từ Fujairah (UAE) sang Singapore và Malaysia trong tháng 10 đạt khoảng 729.000 tấn (mức cao nhất 8 tháng qua), đồng thời kéo crack spread và phụ phí giao ngay (spot premium) của cả HSFO lẫn dầu nhiên liệu lưu huỳnh siêu thấp (0,5% VLSFO) suy yếu.
Bổ trợ cho xu hướng này, dữ liệu theo dõi tàu biển từ Kpler và LSEG cho thấy tổng lượng dầu nhiên liệu nhập khẩu vào châu Á trong tháng 10/2026 đã lập đỉnh 7 tháng khi vượt ngưỡng 6 triệu tấn (đạt khoảng 6,1 triệu tấn) nhờ sự phục hồi mạnh mẽ của dòng hàng từ Trung Đông (khoảng 2,1 triệu tấn) bên cạnh dòng hàng kinh doanh chênh lệch giá từ phương Tây (West Arbitrage đạt ~2,6 triệu tấn) và nội vùng châu Á (~1,4 triệu tấn).
Dù vậy, giới thương nhân dự báo nguồn cung cập cảng trong tháng 11 sẽ hạ nhiệt và thị trường duy trì trạng thái thắt chặt về cuối năm do chi phí vận chuyển liên vùng vẫn neo cao khi giá cước tàu dầu bẩn (dirty tanker) tuyến Rotterdam – Singapore sau khi lập đỉnh kỷ lục khoảng 168 USD/tấn vào giữa tháng 10 đã giảm về khoảng 95 USD/tấn trong tuần này, song mức cước này vẫn khiến chi phí tái cung ứng từ châu Âu sang châu Á đắt đỏ và giữ chênh lệch giá Đông – Tây (East-West spread) ở mức thặng dư lớn.
--------
Phân tích tài chính ngắn
--------
1. Hạ nhiệt chi phí nhiên liệu cho ngành vận tải biển và giảm giá vốn đầu vào cho lọc hóa dầu:
Đà sụt giảm nhanh của cả HSFO và VLSFO (đặc biệt crack spread HSFO rơi từ thặng dư +5,34 USD xuống âm -2,29 USD/thùng) trực tiếp giải tỏa áp lực chi phí nhiên liệu hàng hải (bunkering costs) — vốn chiếm tỷ trọng 30% – 40% tổng chi phí vận hành của các đội tàu vận tải biển quốc tế.
Đối với các tổ hợp lọc dầu, giá dầu cặn (residual fuel) hạ nhiệt giúp cắt giảm chi phí thu mua nguyên liệu đầu vào cho các tháp cracking thứ cấp, tuy nhiên sẽ gây áp lực thu hẹp biên lọc dầu tổng hợp (Gross Refining Margin - GRM) đối với các nhà máy lọc dầu có cơ cấu sản phẩm đầu ra thiên về dầu cặn.
--------
2. Nút thắt chi phí cước tàu (Tanker Freight) hạ nhiệt nhưng vẫn thiết lập mức sàn hỗ trợ giá:
Mặc dù lượng hàng nhập khẩu tháng 10 chạm đỉnh 7 tháng (>6 triệu tấn), việc giá cước vận tải Rotterdam – Singapore hạ nhiệt từ 168 USD về 95 USD/tấn cho thấy chuỗi logistics đường biển đã qua giai đoạn căng thẳng cực điểm.
Tuy nhiên, mức cước 95 USD/tấn vẫn là rào cản chi phí lớn hạn chế dòng hàng chênh lệch giá (arbitrage) từ châu Âu đổ về châu Á trong tháng 11. Yếu tố này sẽ ngăn chặn kịch bản dư cung quá mức tại trung tâm lưu trữ Singapore, tạo điểm tựa kỹ thuật giúp biên lợi nhuận fuel oil sớm tìm điểm cân bằng về cuối năm.
---------
#GomTin
#KeepMovingForward
#PickLaNhich
⚠️ DISCLAIMER
Phân tích này chỉ mang tính tham khảo, không phải khuyến nghị đầu tư chính thức theo Luật Chứng khoán 2019. Nhà đầu tư tự chịu trách nhiệm với quyết định của mình.





 Nhà đầu tư lưu ý




Chia sẻ thông tin hữu ích