Ngành ngân hàng: tìm hiểu về cách ngân hàng kiếm tiền - phần 1/ bài 4
Tiếp theo bài trước, chúng ta sẽ đi sâu hơn vào bóc tách báo cáo kết quả kinh doanh và tìm hiểu cách 1 ngân hàng sinh lời như thế nào:
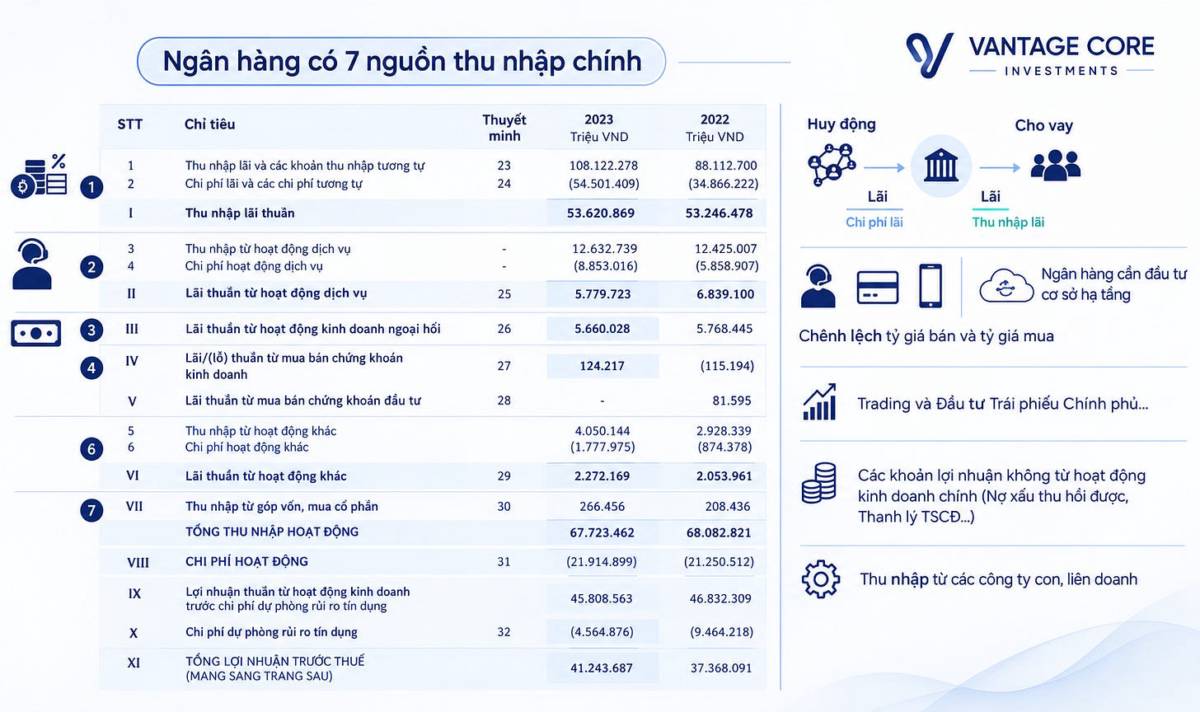
Ngân hàng có 07 nguồn thu nhập, trong đó 1 nguồn lớn và bền (lãi thuần) còn 6 nguồn phụ nhỏ hơn, không đều và dễ biến động hơn. Bảng dưới đây theo đúng thứ tự trong báo cáo và dùng số liệu của ngân hàng thực tế để chúng ta bóc tách:
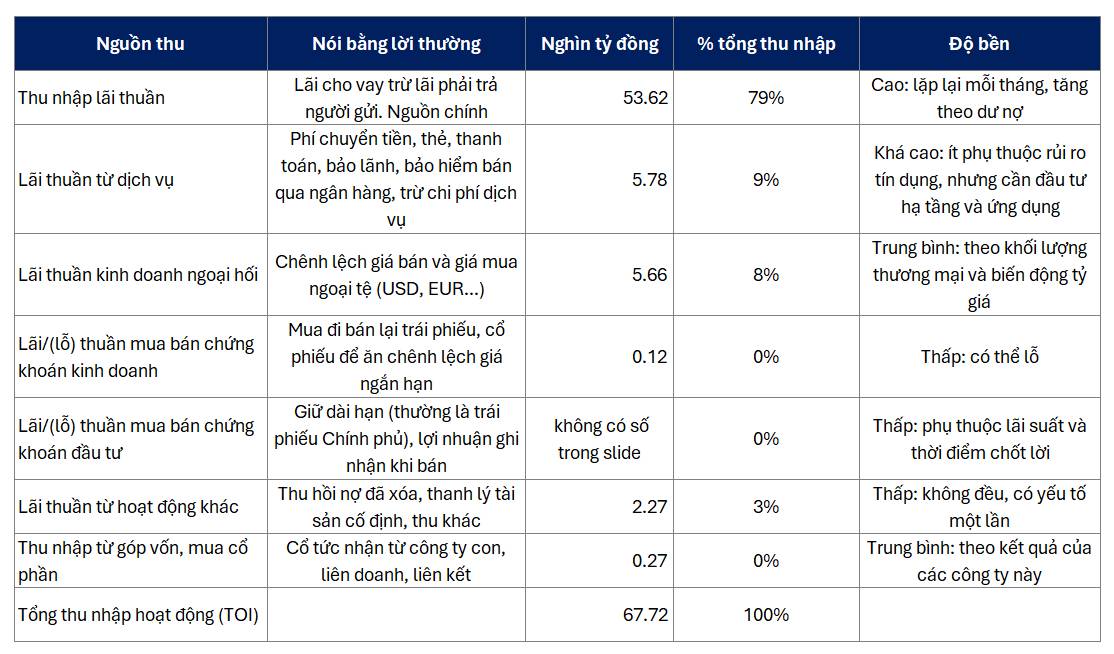
Tôi sẽ tổng hợp lại dưới dạng bảng để có thể dễ dàng nhìn nhận hơn:
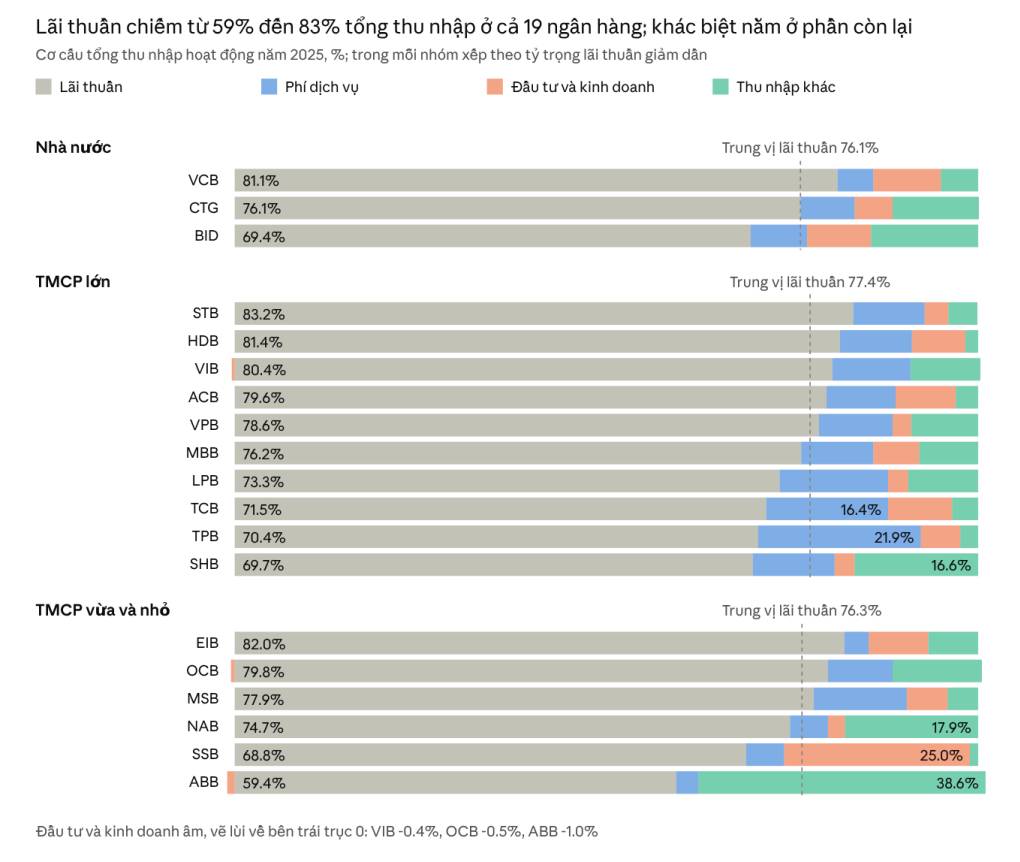
Nhìn chung một ngân hàng thường sẽ có 2 nhóm thu nhập chính bao gồm: Thu nhập từ lãi (đây là là NIM), nguồn thứ 2 là các thu nhập ngoài lãi thường bao gồm thu từ các dịch vụ, thu từ kinh doanh ngoại hối, lãi/ lỗ từ mua bán chứng khoán kinh doanh và chứng khoán đầu tư, thu nhập từ thu hồi nợ xấu, thanh lý tài sản hoặc thu nhập từ góp vốn và mua cổ phần
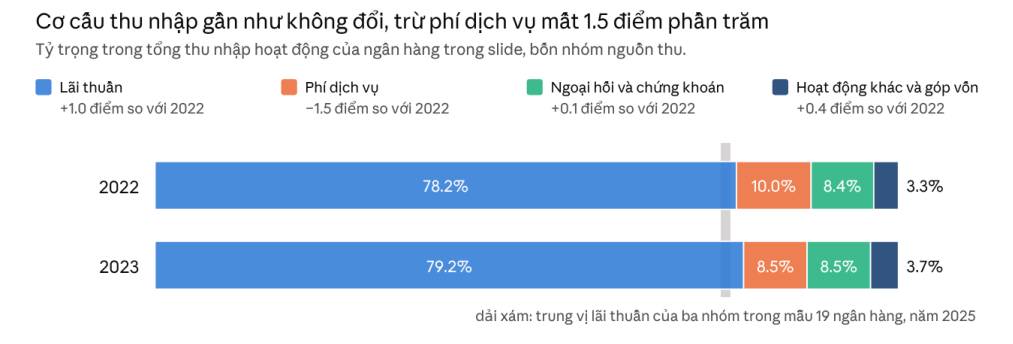
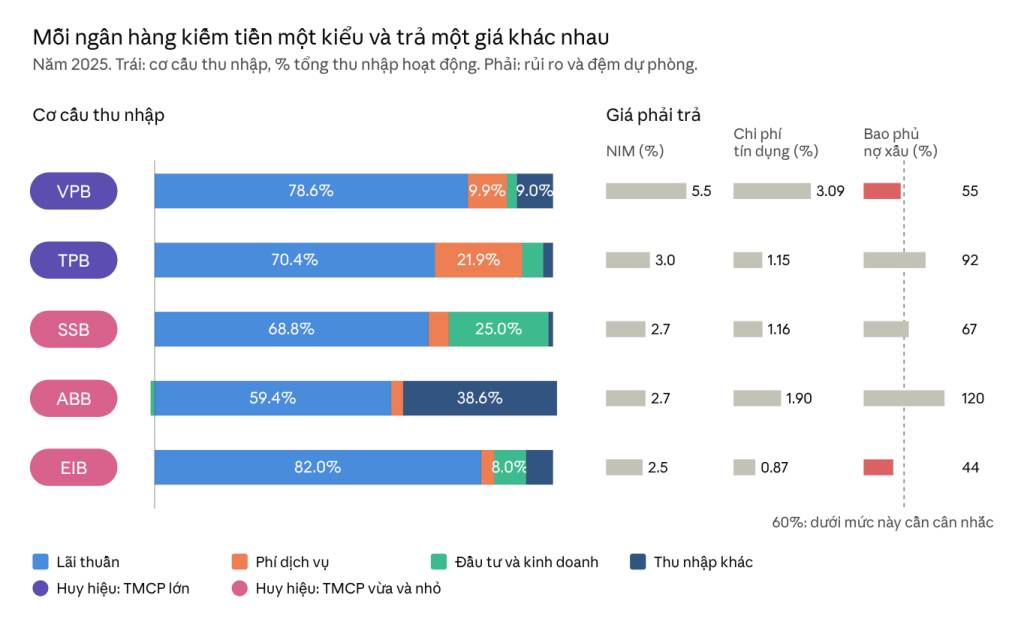
Tỷ trọng bình quân thường xuyên ở mức thu nhập từ lãi chiếm khoảng từ 60%-85% của cơ cấu thu nhập, hiện nay xu hướng các ngân hàng ngày càng tìm cách mở rộng đẩy mạnh thu nhập ngoài lãi bằng cách xây dựng thêm hệ sinh thái khép kín phục vụ các khách hàng như các dịch vụ chứng khoán, đầu tư quỹ, quản lý gia sản, ngoại hối, v.v để làm tăng thêm thu nhập ngoài lãi tránh bị ảnh hưởng bởi xu hướng của các yếu tố vĩ mô và chi phí cạnh tranh lãi suất cũng là rất lớn.
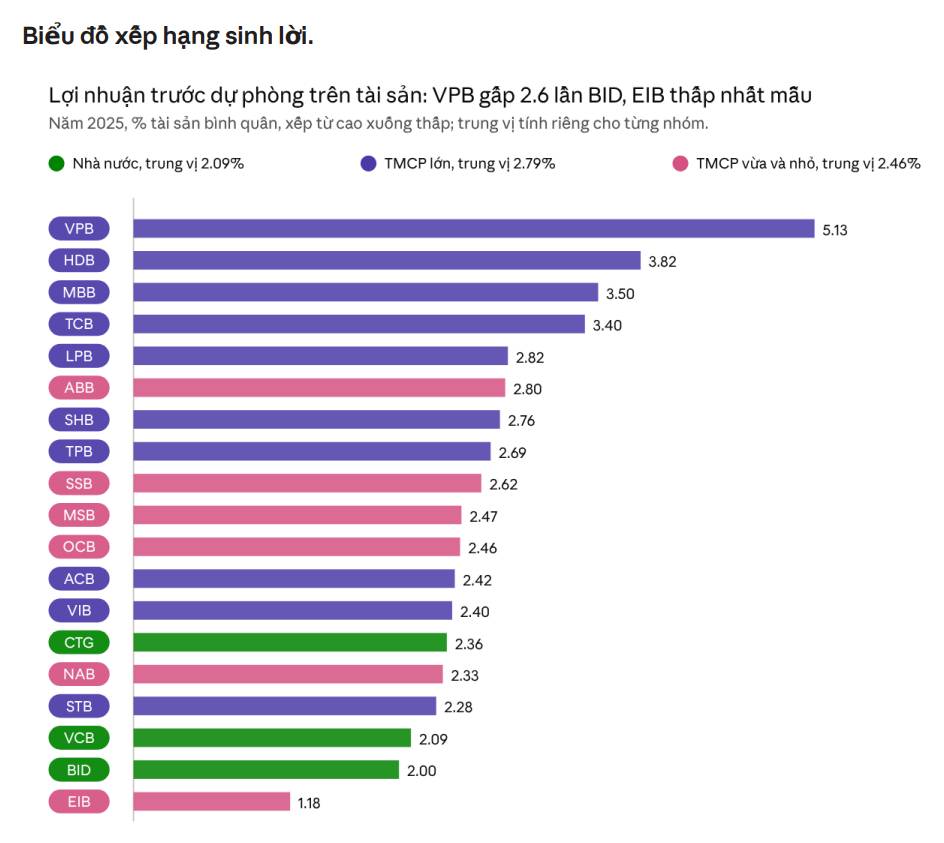
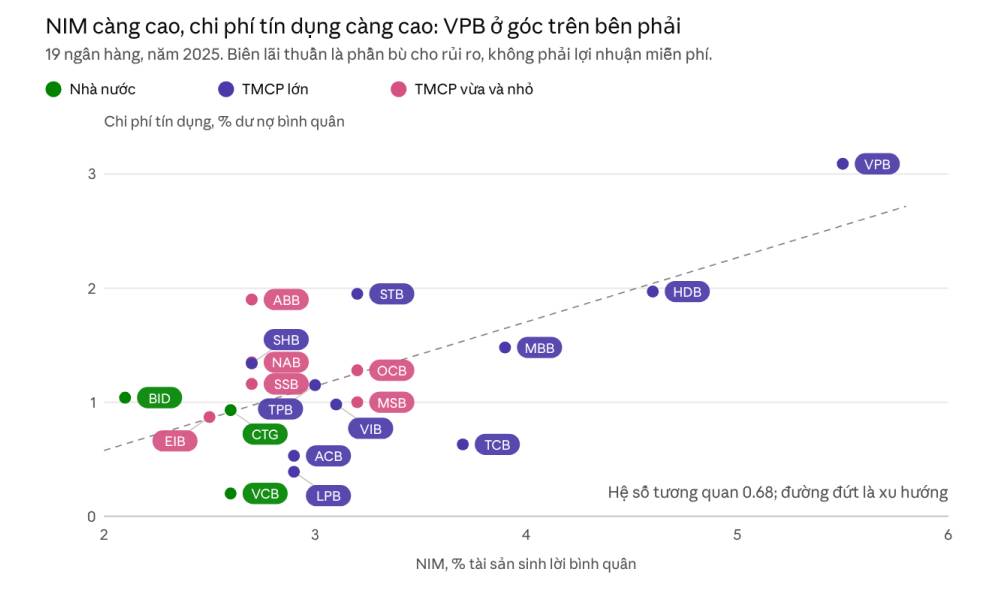
Giờ chúng ta sẽ đi sâu hơn vào số liệu và cách phân chia các ngân hàng:
Từ các biểu đồ trên chúng ta có thể nhìn nhận thấy xu hướng thu nhập của các ngân hàng, rõ ràng các ngân hàng TMCP thường có xu hướng phát triển mạnh mẽ và năng động hơn sẽ có biên NIM cao hơn so với các ngân hàng thuộc nhóm SOBs, thêm một điều nữa để có mức NIM cao các ngân hàng này cũng sẽ phải đánh đổi lại với tỷ lệ nợ xấu NPL cao hơn và tỷ lệ bao phủ nợ xấu ở mức thấp hơn so với các ngân hàng có chiến lược an toàn hơn
Bài viết cũng đã dài với rất nhiều thuật ngữ chuyên ngành, hẹn các bạn vào ngày tiếp theo tôi sẽ tiếp tục viết tiếp





 Nhà đầu tư lưu ý




Chia sẻ thông tin hữu ích