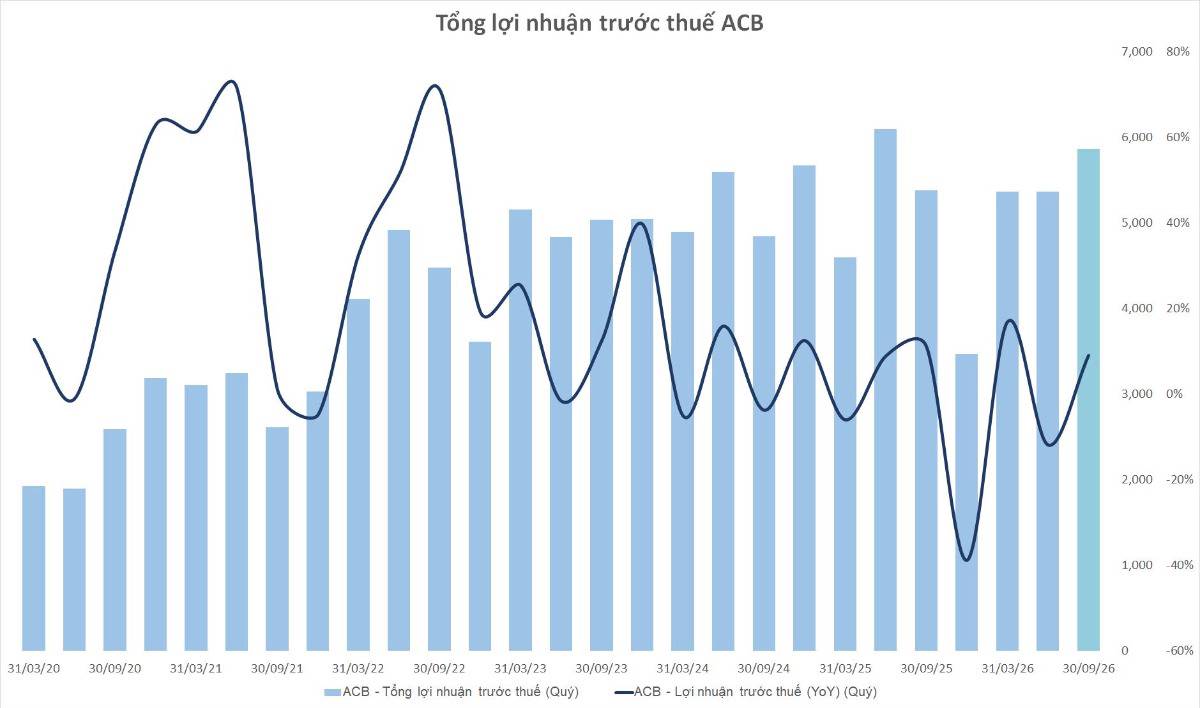
LNTT 9 tháng đạt hơn 16,6 nghìn tỷ đồng (74% kế hoạch năm); riêng quý 3 gần 5,9 nghìn tỷ đồng (+9% YoY)
Tín dụng: đạt 765 nghìn tỷ đồng (+11,5% YTD), nhìn chung mức tăng trưởng ngang vs tín dụng toàn ngành --> Nước đi thận trọng luôn được ưu tiên với chiến lược của ACB
Tăng trưởng tín dụng quý 3 này quanh 3.7% so vs cuối quý 2 đi kèm tăng trưởng huy động cũng quanh 3.6%
---> Nhịp rồi ACB đẩy mạnh được Trái phiếu quốc tế có dòng vốn ổn định về để tăng trưởng tín dụng
Huy động: tiền gửi khách hàng đạt 596 nghìn tỷ đồng, xu hướng đẩy mạnh giấy tờ có giá và các sản phẩm mới để giữ chân Khách hàng giúp cho NIM vẫn giữ mức ổn định quanh 3.08%
Chất lượng tài sản: nợ xấu bao gồm CIC tăng lên 1,18% (riêng lẻ: 1,04%) do nợ xấu từ CIC tăng hơn 40% trong quý; tỷ lệ bao phủ giảm còn 91%
---> Nhìn chung phù hợp với ACB vì 2 quý đầu 2026 chất lượng tài sản khá ổn và mạnh tay trích lập hơn 1746 tỷ đồng), đây cũng là quý không kiểm toán nên việc giảm trích lập ở quý 3 để giữ số tăng trưởng là bình thường
****** Trích dẫn lại số liệu quý 2
( Trong quý 2/2026, Ngân hàng TMCP Á Châu (ACB) đã chủ động tăng mạnh trích lập dự phòng rủi ro tín dụng lên đến 1.060 tỷ đồng, tăng 129% so với cùng kỳ năm trước. Lũy kế 6 tháng đầu năm 2026, tổng mức trích lập của ngân hàng đạt 1.746 tỷ đồng, tăng 60,3% so với cùng kỳ).
An toàn vốn: LDR ~79% (trần 85%), vốn ngắn hạn cho vay trung dài hạn ~28% (trần 40%), CAR hợp nhất ~12%.
Tổng thể: 1 báo cáo quý 3 vừa vặn, không quá đặc sắc nhưng giai đoạn này chỉ cần chất lượng tài sản vẫn được giữ ở mức an toàn
chờ ngày bão tan cũng là thành công. Đậm chất an toàn mà ACB duy trì trong suốt quá trình vận hành.






 Nhà đầu tư lưu ý


Chia sẻ thông tin hữu ích