Doanh thu & lợi nhuận: LNTT quý 3 đạt 10,375 tỷ đồng (+25.8% YoY, +7.3% QoQ), cao nhất lịch sử; 9 tháng 28,915 tỷ đồng (+23.7%), hoàn thành 77% kế hoạch năm.
Động lực tăng trưởng đến từ đâu?
Thu nhập lãi thuần (NII) trong 9 tháng đầu năm 2026 tăng 16,9% so với cùng kỳ, đạt 32,0 nghìn tỷ đồng.
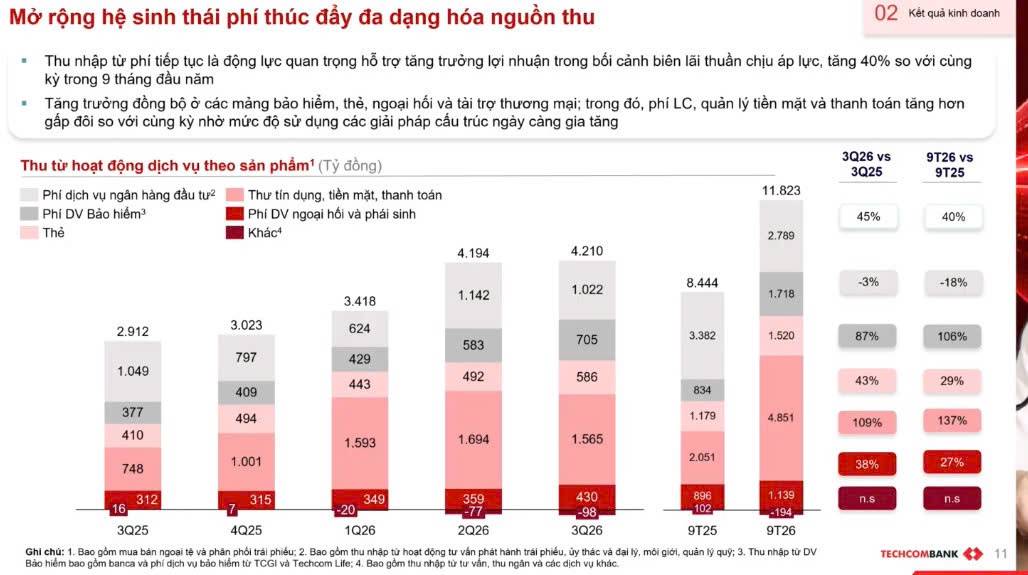
Thu nhập từ hoạt động dịch vụ (NFI)2 đạt 11,8 nghìn tỷ đồng trong 9 tháng đầu năm, tăng 40,0% so với cùng kỳ.
Hoạt động thu phí tiếp tục ghi nhận động lực tăng trưởng trên nhiều mảng kinh doanh của Ngân hàng, nổi bật ở các mảng bảo hiểm, tài trợ thương mại, thanh toán, ngoại hối
*** Thu từ phí dịch vụ bảo hiểm bao gồm sản phẩm hợp tác bảo hiểm (bancassurance) và dịch vụ bảo hiểm của công ty con đạt 1,7 nghìn tỷ đồng trong 9 tháng đầu năm, tăng 106,1% so với cùng kỳ; riêng Quý 3/2026 đạt 705,5 tỷ đồng
---> Đây là điểm sáng kéo thu nhập ngoài lãi tăng mạnh, trong bối cảnh khoản lãi từ tín dụng gặp khó khoản thu ngoài lãi là đòn bẩy để TCB tỏa sáng.
Thu từ thư tín dụng (LC), tiền mặt và thanh toán đạt 4,9 nghìn tỷ đồng trong 9 tháng đầu năm, tăng 136,6% so với cùng kỳ
2. CHẤT LƯỢNG TÀI SẢN SUY YẾU
Động lực hỗ trợ tăng trưởng lợi nhuận xuất phát từ việc ngân hàng chủ động cắt giảm Chi phí dự phòng rủi ro tín dụng.
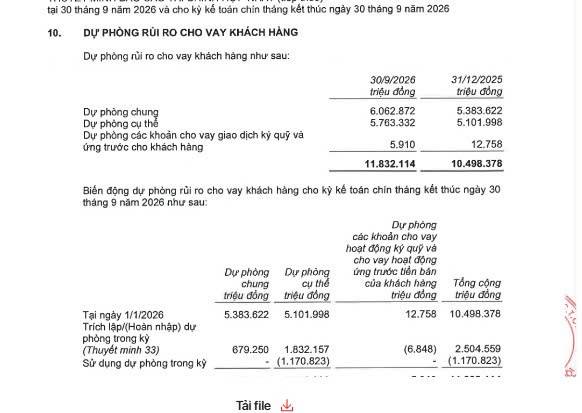
Cụ thể, Chi phí dự phòng rủi ro tín dụng 9T26 giảm 30.5% yoy xuống mức 2,504 tỷ đồng (so với 3,603 tỷ đồng tại 9T25).
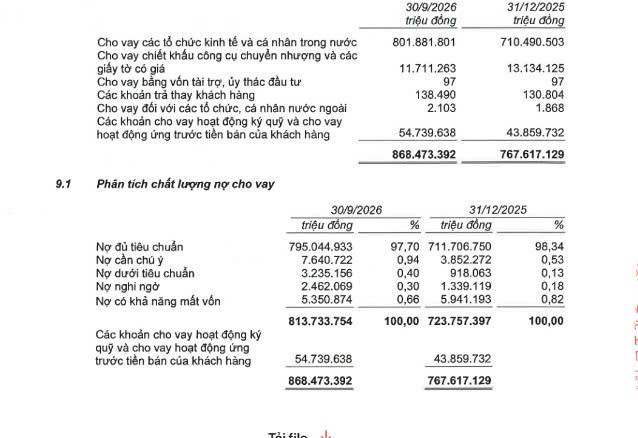
Tỷ lệ nợ xấu ở mức 1,36%, so với 1,15% trong quý trước, đặc biệt các khoản nợ vay nhóm 2 gia tăng rất mạnh . Nợ nhóm 3-4 thì đều gia tăng, nợ nhóm 5 suy giảm 1 phần trích lập đủ 100% đẩy ra ngoại bảng
Con số đẩy ra ngoại bảng 9T TCB là 1,170 tỷ đồng --> Bộ đệm dự phòng mỏng dần khi lượng đẩy ra ngoại bảng nhanh hơn tốc độ trích lập mới.
Trích lập 917 tỷ trong quý 3 trừ 607 tỷ xóa nợ trong quý, quỹ dự phòng chỉ nhích khoảng 300 tỷ, trong khi nợ xấu tăng khoảng 2,200 tỷ đồng ---> Và việc sử dụng bộ đệm dự phòng này sẽ không thể thường xuyên được
Điểm lưu ý các khoản cho vay dài hạn chiếm 48% như này thì mức độ thay đổi lãi suất cho vay so vs ls huy động sẽ chậm hơn --> Phần này sẽ tác động trực tiếp đến biên lãi thuần
Tốc độ mở rộng danh mục cho vay cùng áp lực huy động vốn càng gia tăng khi lợi thế chi phí vốn rẻ từ nguồn tiền gửi không kỳ hạn (CASA) có dấu hiệu thu hẹp.
Số dư Tiền gửi không kỳ hạn của khách hàng tại ngày 30/09/2026 giảm 3.8% ytd xuống 205,336 tỷ đồng, kéo Tỷ lệ CASA sụt giảm 3.43 pts từ 34.48% tại thời điểm đầu năm xuống 31.05%.
---> Biên lãi giai đoạn tới cũng sẽ bị thu hẹp ảnh hưởng tương đối
***** Tỉ trọng cho vay của TCB đang tập trung ở đâu?
Thuyết minh cho thấy dư nợ ngành xây dựng tăng từ 26,414 tỷ lên 66,747 tỷ đồng, tỷ trọng từ 3.65% lên 8.20%, trong khi cho vay kinh doanh bất động sản giảm nhẹ về 204,384 tỷ, tỷ trọng từ 28.6% xuống 25.1%. TCB đang đổi khách bất động sản lấy khách hạ tầng, trên một làn đường riêng mà room không chặn được.
----> Và vì cho vay hạ tầng dự án lớn nên biên lãi cho mảng này cũng ko dc mạnh tay, vì đây là các dự án trọng điểm cho quốc gia
Sau mùa BCTC quý 3 + việc tăng vốn 50% thì câu chuyện mới cho TCB cũng ko còn quá nhiều. Do đó, tập trung bảo vệ lãi và hướng hành động ưu tiên Chốt bán trước ngày chia cổ tức.






 Nhà đầu tư lưu ý


Chia sẻ thông tin hữu ích