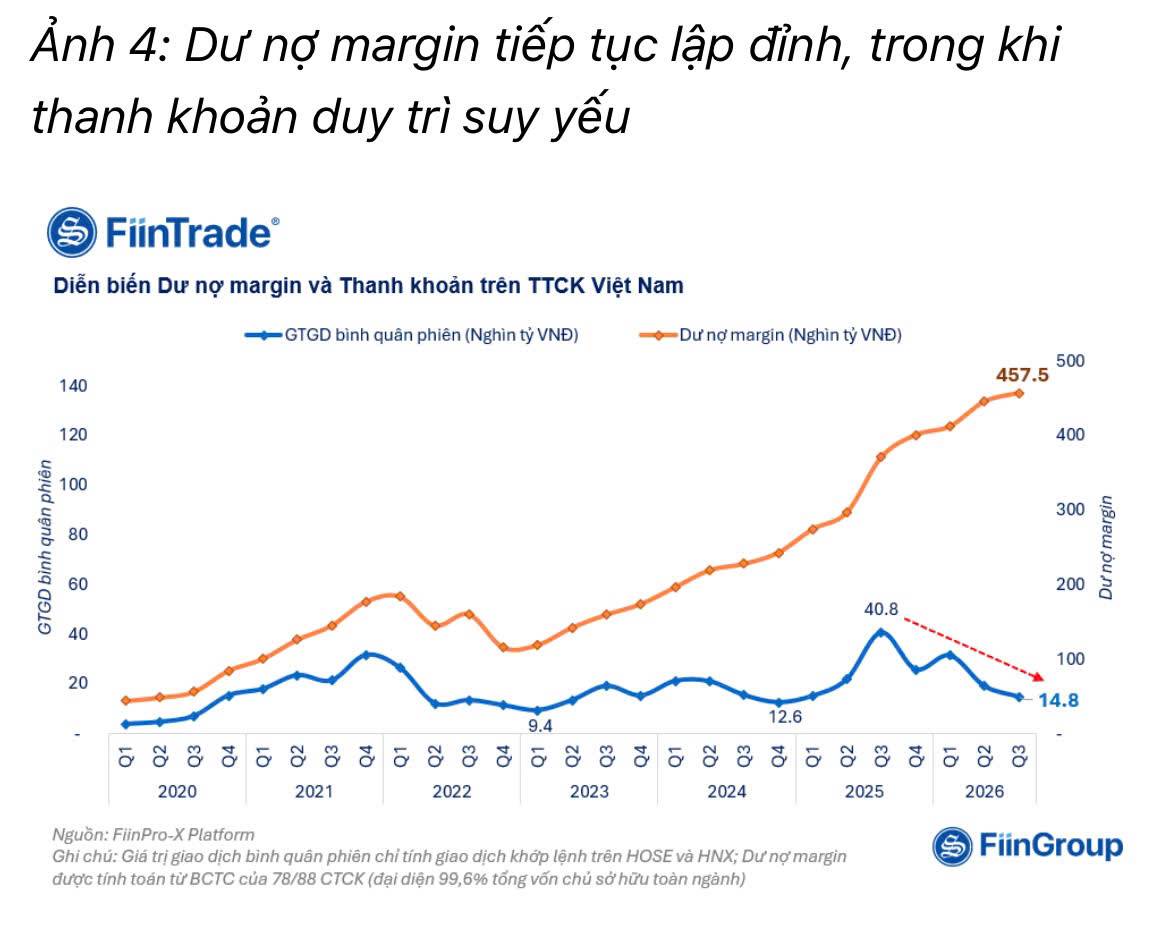
Tưởng chừng quý 3 Margin sẽ có sự hạ nhiệt vì liên tục là các phiên cưa chân bàn ép bán Margin, thế nhưng con số dư nợ vẫn tiếp tục ghi nhận sự kỉ lục ~457.500 tỷ đồng, cao nhất lịch sử.
----> Trong bối cảnh lãi suất cho vay liên tục tăng cao và tài sản đảm bảo để thế chấp đi vay cũng bị siết chặt hơn, thị trường chứng khoán vẫn là nơi dễ thở hơn để cầm cố repo và đẩy tiền ra ngoài. Quy mô tập trung vay deal, các ông chủ cầm cố chính cổ phiếu của mình tại các công ty chứng khoán hoặc nghiệp vụ ngân hàng 3 bên cho các thương vụ này
** Các công ty chứng khoán có Ngân hàng đứng sau hậu thuẫn sẽ làm nghiệp vụ này mạnh nhất --> Đó là lí do tại sao thống kê dư nợ Margin các công ty như TCBS hay VPBS lại vẫn giữ phong độ Margin tăng kỉ lục như thế
TĂNG TRƯỞNG MARGIN MẠNH PHÂN HÓA GIỮA CÁC CÔNG TY CHỨNG KHOÁN
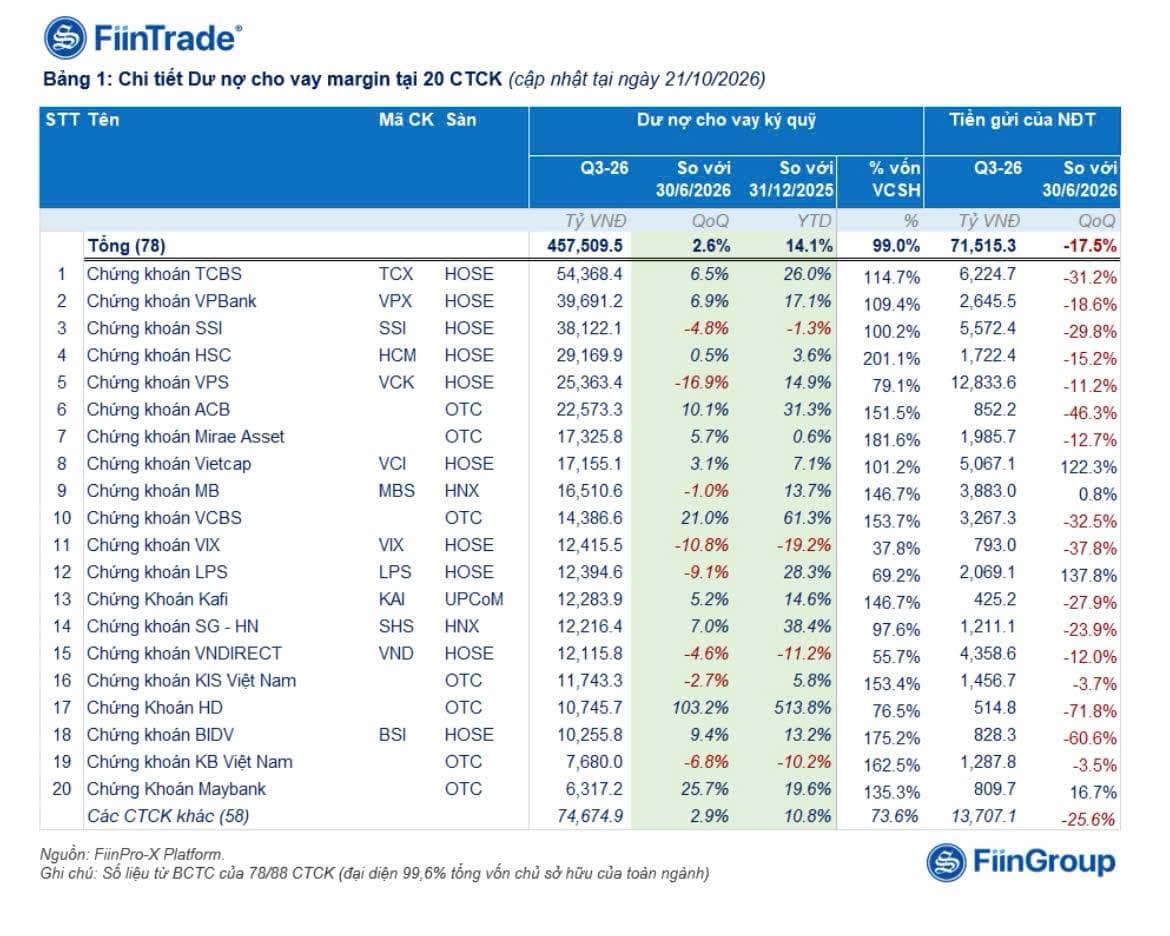
Tăng trưởng dư nợ margin trong Q3/2026 tiếp tục diễn biến trái chiều, với mức tăng tập trung tại một số CTCK quy mô vừa và nhỏ trong khi nhiều công ty lớn ghi nhận dư nợ thu hẹp
TCBS và VPBankS ghi nhận mức tăng trưởng tương đối khiêm tốn, lần lượt +6,5% và +6,9% QoQ. Ngược lại, dư nợ margin giảm đáng kể ở VPS (-16,9% QoQ) và SSI (-4,8% QoQ)
Tăng trưởng nổi bật tại một số CTCK quy mô vừa. VCBS (+21,0%) tiếp tục duy trì đà mở rộng mạnh, đưa dư nợ lên gần 14,4 nghìn tỷ đồng. ACBS (+10,1%), BSI (+9,4%) và SHS (+7,0%) cũng ghi nhận mức tăng tích cực. Đáng chú ý, Chứng khoán HD tăng hơn gấp đôi dư nợ trong quý (+103,2%), lên gần 10,7 nghìn tỷ đồng.
Sự phân kỳ ngày càng lớn giữa dư nợ margin và thanh khoản giao dịch cho thấy quy mô vốn vay duy trì ở mức cao nhưng không đi kèm với sự mở rộng tương ứng của hoạt động giao dịch trên thị trường ( Nguồn ảnh: Fintrade)
Tại vì sao cầm cố vay Deal lại được ưu thích và triển khai nhiều trong 2 năm vừa qua
Trong bối cảnh mặt bằng lãi suất duy trì ở mức cao, room tín dụng ngân hàng bị siết và kênh trái phiếu doanh nghiệp vẫn chưa hồi phục mạnh, các doanh nghiệp, nhóm cổ đông lớn phải tìm kênh dẫn vốn khác để giải tỏa cơn khát vốn và nguồn vốn cho vay margin của các công ty chứng khoán là một trong những kênh đó.
Thủ tục nhanh, tài sản bảo đảm chỉ là cổ phiếu. Vay ngân hàng cần chứng minh tài sản đảm bảo và khả năng trả nợ, nên nhiều doanh nghiệp chọn cầm cố chính cổ phiếu mình nắm, với mức vay khá cao 50-60% giá trị
CTCK cũng muốn làm. CTCK ưu tiên cho vay deal, và không mấy mặn mà với cho vay trái phiếu. Nhiều CTCK có ngân hàng hậu thuẫn nên chi phí vốn rẻ, và một số bài gọi họ là “cánh tay nối dài” của ngân hàng trong các khoản vay đầu tư chứng khoán.
---> Thanh khoản suy giảm NĐT cá nhân ít giao dịch, tận dụng tối đa hiệu quả nguồn vốn từ các kênh khác cũng là 1 lựa chọn tối ưu. Và vì tính thanh khoản của cổ phiếu cao nên việc xử lý rủi ro cũng thuận tiện dễ hơn việc thu hồi Tài sản giống như Ngân hàng. Dù v, việc cấp hạn mức ngầm cho 1 tệp Khách hàng lớn thì rủi ro tập trung, áp lực cho toàn bộ cổ đông của mã đó cũng sẽ rất lớn, điển hình như mã KOS biến động trong thời gian qua






 Nhà đầu tư lưu ý


Chia sẻ thông tin hữu ích