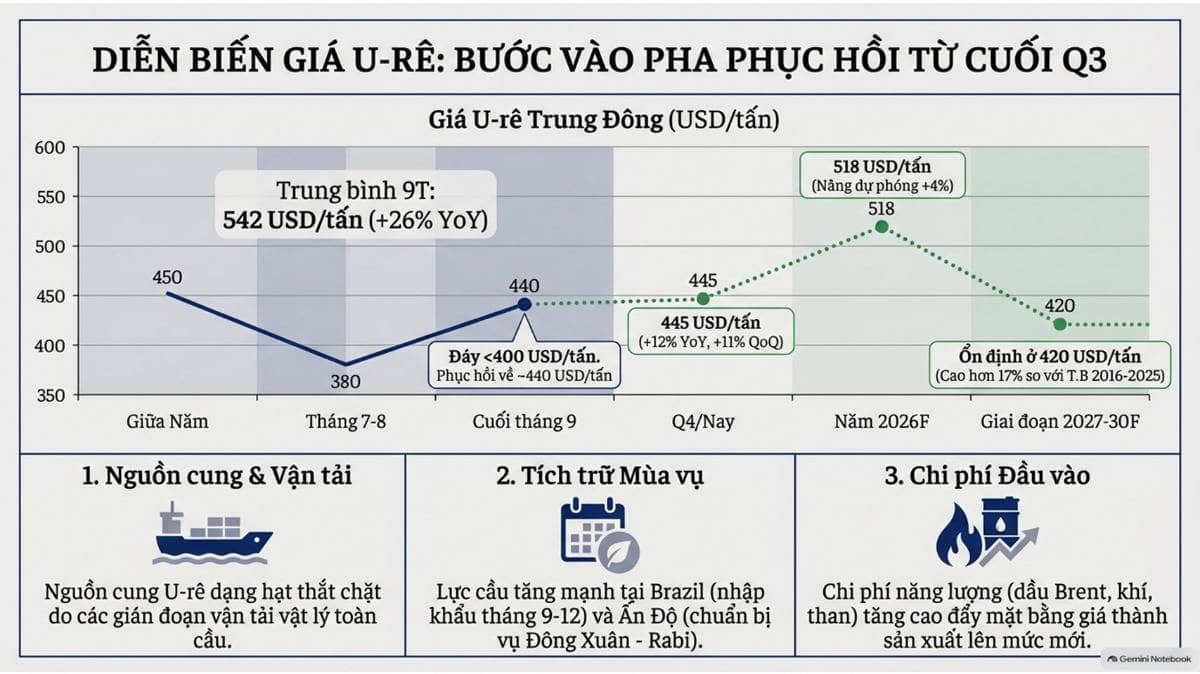
Giá Ure Trung Đông đã ghi nhận đà bật tăng mạnh vào cuối Quý III/2026, từ mức dưới 400 USD/tấn (tháng 7–8) lên khoảng 440 USD/tấn vào cuối tháng 9.
Động lực phục hồi xuất phát từ rủi ro địa chính trị sau các cuộc đình công từ giữa tháng 9, nguồn cung dạng hạt bị thu hẹp do nghẽn vận chuyển, kết hợp với nhu cầu tích trữ mùa vụ tăng cao tại Brazil, Latinh Mỹ, Ấn Độ và giá khí đầu vào leo thang.
Lũy kế 9 tháng đầu năm 2026, giá Ure Trung Đông trung bình đạt 542 USD/tấn (+26% YoY); riêng Quý III đạt 399 USD/tấn (-18% YoY, -42% QoQ) và dự báo Quý IV sẽ hồi phục lên 445 USD/tấn (+12% YoY, +11% QoQ).
Cả năm 2026F, giá Ure Trung Đông dự báo đạt 518 USD/tấn (+4% so với dự báo cũ), còn giai đoạn 2027–2030F neo ở mức 420 USD/tấn (+17% so với trung bình 2016–2025) nhờ tăng trưởng cầu toàn cầu 2,3%/năm và tác động từ cơ chế CBAM.
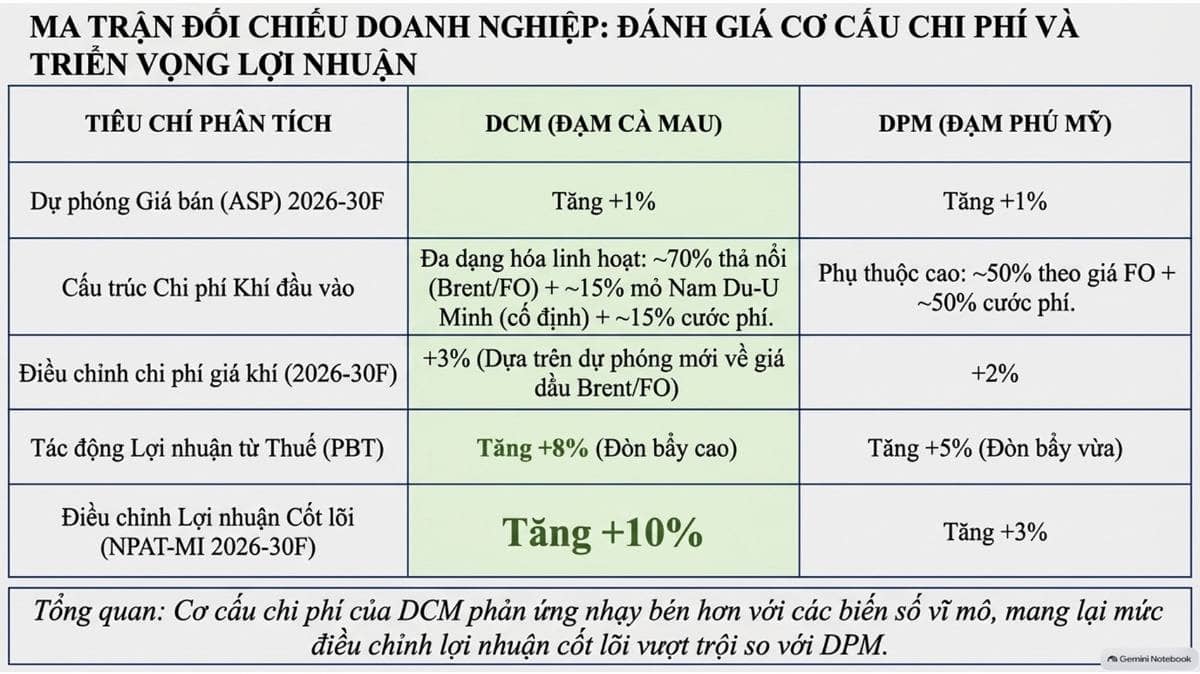
Tại thị trường trong nước, giá bán trung bình (ASP) giai đoạn 2026–2030F của DCM và DPM được điều chỉnh tăng 1%, dù chi phí khí đầu vào tăng lần lượt 3% (DCM) và 2% (DPM).
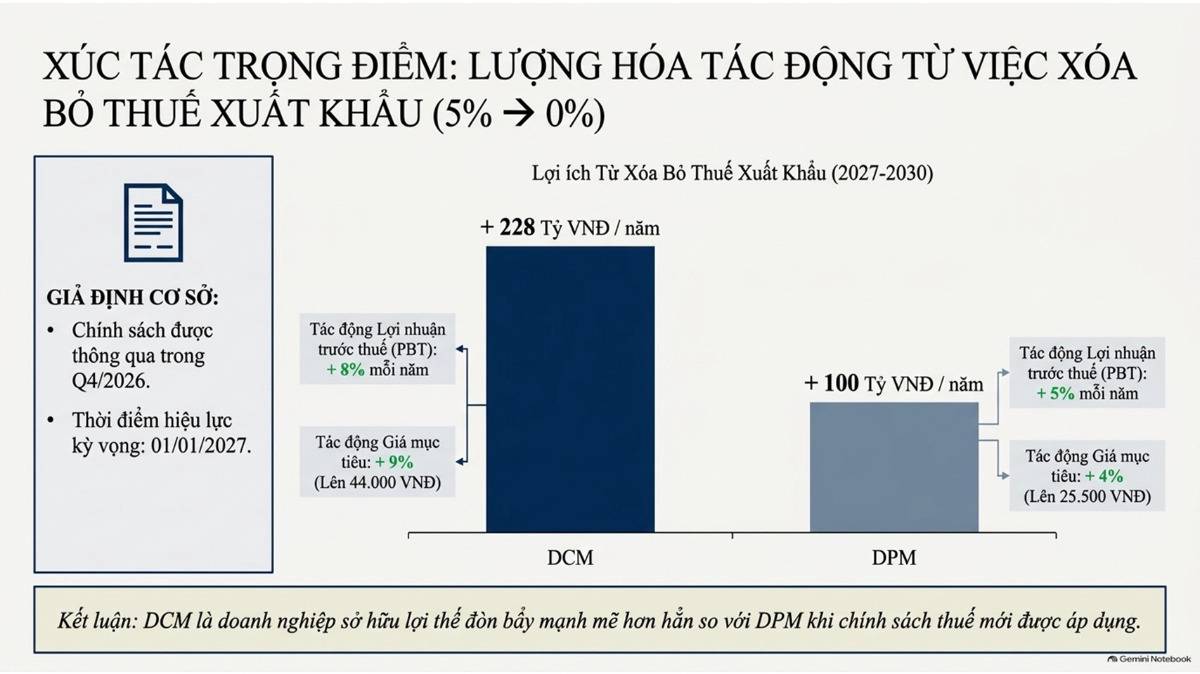
Yếu tố xúc tác lớn nhất đến từ đề xuất hạ thuế xuất khẩu từ 5% về 0% (dự kiến hiệu lực từ 1/1/2027), có thể gia tăng thêm 228 tỷ đồng/năm LNTT cho DCM (+8% LNTT) và 100 tỷ đồng/năm LNTT cho DPM (+5% LNTT).
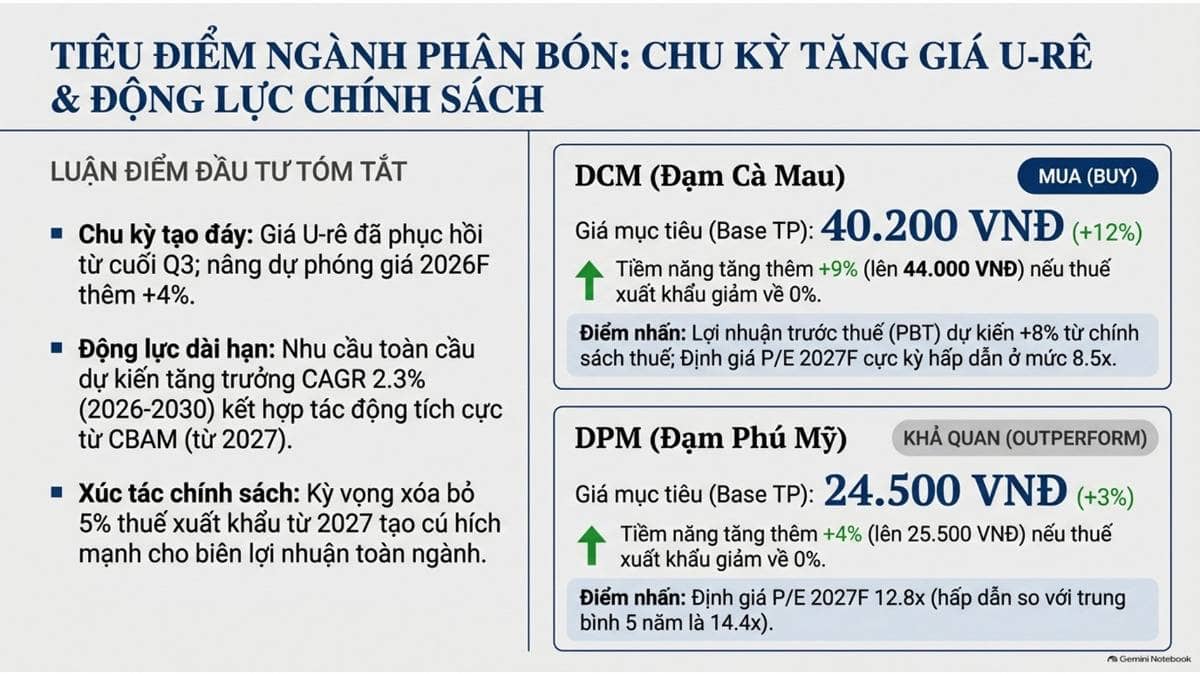
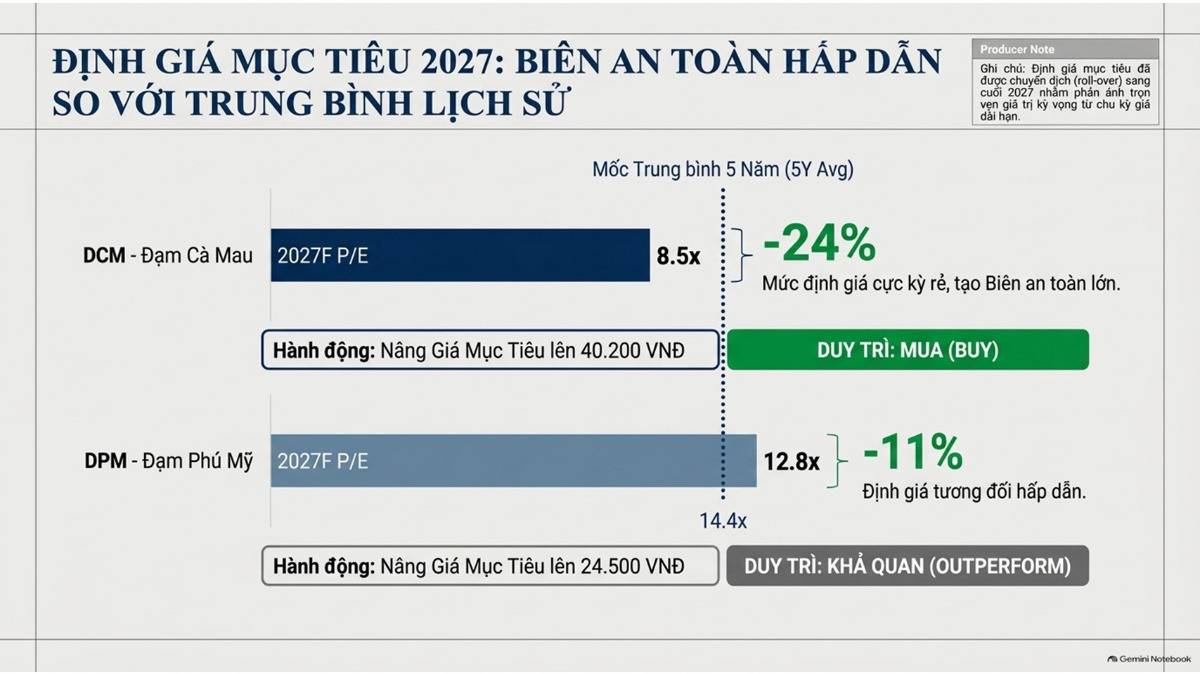
Báo cáo nâng giá mục tiêu của DCM lên 40.200 đồng/cp (+12%, Khuyến nghị MUA) và DPM lên 24.500 đồng/cp (+3%, Khuyến nghị KHẢ QUAN) nhờ định giá P/E 2027F lần lượt ở mức 8,5x và 12,8x (thấp hơn nhiều so với trung bình 5 năm).
-----------
Phân tích tài chính ngắn:
------------
1. Chu kỳ phục hồi giá Ure & Áp lực chi phí khí đầu vào:
Mức tăng giá Ure Quý IV dự báo +11% QoQ nhờ nhu cầu tái tích trữ tại Nam Mỹ và Ấn Độ sẽ hỗ trợ cải thiện doanh thu cho các doanh nghiệp sản xuất phân bón trong ngắn hạn.
Tuy nhiên, đà tăng của giá dầu Brent/FO kéo theo chi phí khí đầu vào tăng (DCM +3%, DPM +2%) sẽ làm thu hẹp một phần biên lợi nhuận gộp, buộc doanh nghiệp phải kiểm soát tốt chi phí vận hành.
----------
2. Cú hích chính sách thuế xuất khẩu & Dư địa định giá hấp dẫn:
Việc đưa thuế xuất khẩu từ 5% về 0% từ năm 2027 được coi là "nút thắt" quan trọng giúp mở rộng biên lợi nhuận ròng và nâng định giá cho DCM (+9%) lẫn DPM (+4%). Với P/E 2027F của DCM ở mức 8,5x (chiết khấu 24% so với trung bình 5 năm) và DPM ở mức 12,8x (so với trung bình 14,4x), hai cổ phiếu ngành phân bón đang mở ra vùng định giá tương đối an toàn cho mục tiêu đầu tư trung và dài hạn.
----------
#GomTin
#KeepMovingForward
#PickLaNhich
⚠️ DISCLAIMER
Phân tích này chỉ mang tính tham khảo, không phải khuyến nghị đầu tư chính thức theo Luật Chứng khoán 2019. Nhà đầu tư tự chịu trách nhiệm với quyết định của mình.





 Nhà đầu tư lưu ý




Chia sẻ thông tin hữu ích