F88 2026: Yếu tố kép “HOSE” và “vượt kế hoạch 32%”
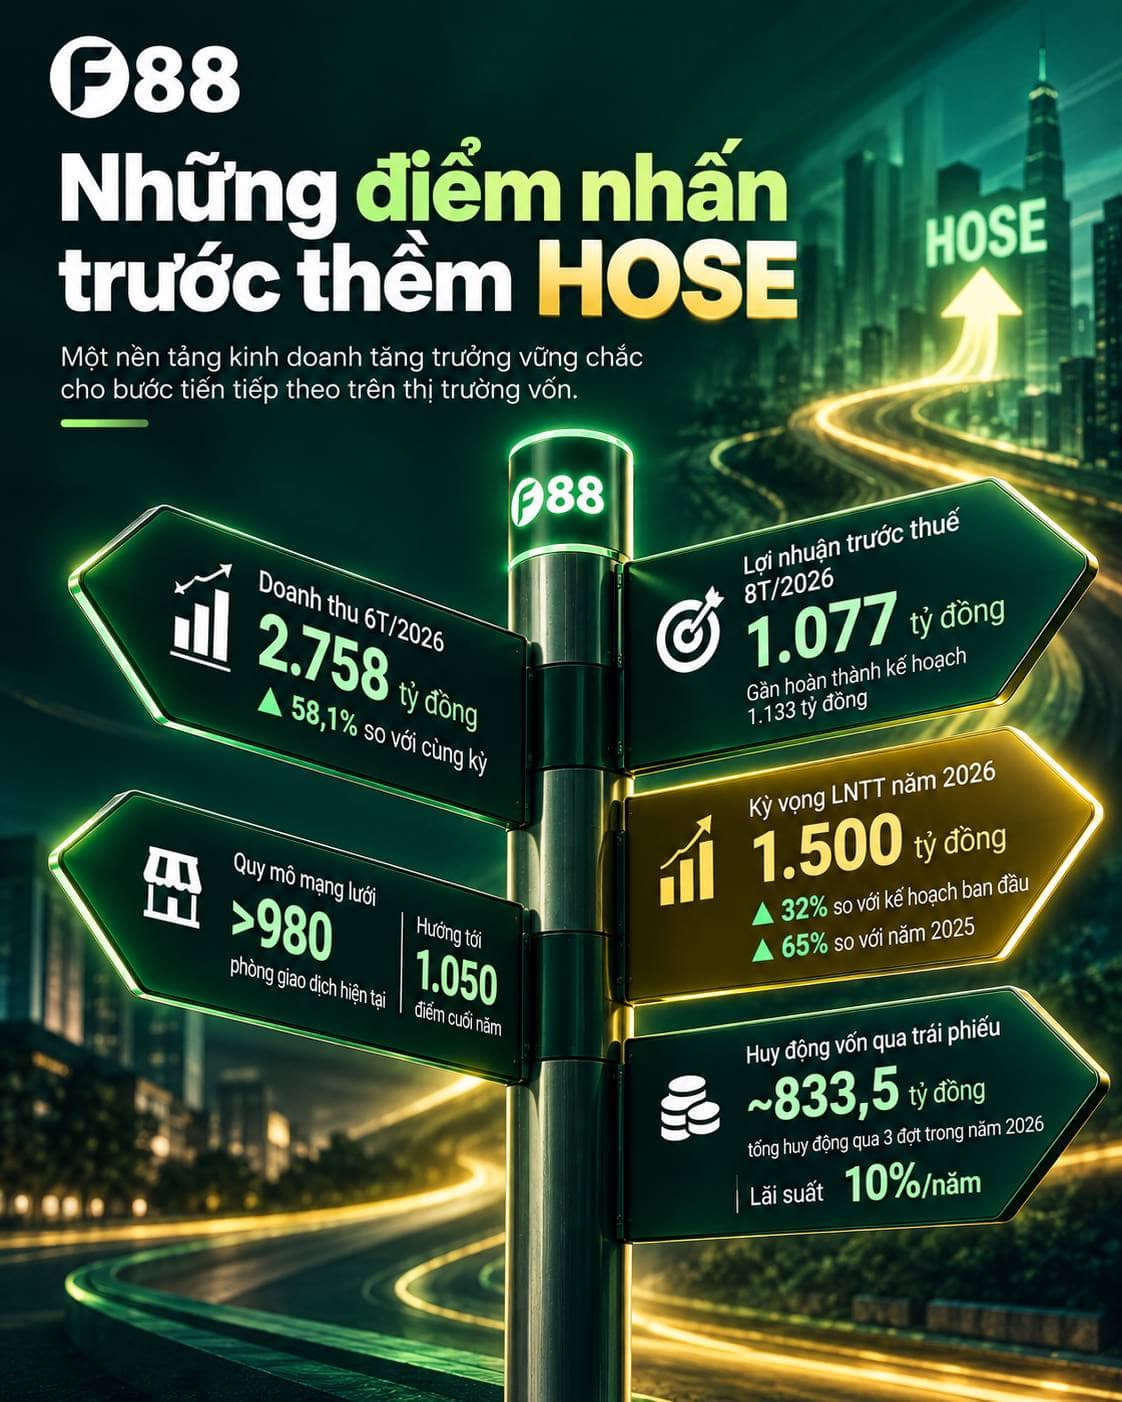
Mới qua 8 tháng, LNTT ước tính đã gần 1.000 tỷ. Nếu kịch bản ban lãnh đạo đang kỳ vọng là khoảng 1.500 tỷ đồng LNTT thành hiện thực, F88 sẽ vượt kế hoạch ĐHĐCĐ khoảng 32%, đồng thời tăng khoảng 65% so với năm ngoái.
Mình thử nhìn xem phần tăng thêm này đến từ đâu.
(1) Đầu tiên là mạng lưới hơn 980 phòng giao dịch, nhưng điểm quan trọng không hẳn nằm ở số lượng. Theo F88, 99% các điểm hoạt động trên 12 tháng đã có lãi. Tức khi các điểm mới đi qua giai đoạn đầu và trưởng thành hơn, đóng góp của mạng lưới hiện hữu cũng bắt đầu rõ hơn.
(2) Thứ hai là khả năng khai thác khách hàng. Riêng quý II có gần 89.000 khách hàng vay mới, với khoảng 22.000 khách hàng tới từ kênh đối tác, trong khi tỷ lệ khách hàng quay lại đã lên 69%. App My F88 cũng tiệm cận 1 triệu lượt tải cuối tháng 6. Nhìn theo hướng này, growth không chỉ đến từ mở thêm cửa hàng mà còn từ việc vắt được nhiều hơn trên cùng một hệ thống đã đầu tư.
Tất nhiên với tài chính tiêu dùng thì tăng trưởng càng nhanh càng phải nhìn risk. F88 kỳ vọng tỷ lệ xóa nợ ròng trên giải ngân tại thời điểm cuối năm về dưới 5,5%. Đây có lẽ là con số mình sẽ đặt cạnh 1.500 tỷ để xem chất lượng tăng trưởng thực sự thế nào.
Nếu earnings tiếp tục chạy nhanh hơn kế hoạch trong lúc F88 chuẩn bị cho câu chuyện HOSE, case này sẽ có hai biến số khá rõ để theo dõi: một bên là định giá lại theo KQKD, một bên là khả năng tiếp cận dòng vốn rộng hơn khi chuyển sàn.






 Nhà đầu tư lưu ý


Chia sẻ thông tin hữu ích