Việc thị trường chứng khoán Việt Nam chính thức được FTSE Russell nâng lên thị trường mới nổi thứ cấp từ phiên giao dịch ngày 21/9 là một cột mốc đáng chú ý. Đây không chỉ đơn thuần là một thông tin mang tính thời điểm, mà còn mở ra một giai đoạn mới trong quá trình hội nhập của thị trường vốn Việt Nam.
Tuy nhiên, với tôi, điều đáng quan tâm nhất không nằm ở việc chúng ta vừa được nâng hạng, mà là sau khi nâng hạng thì thị trường sẽ vận động như thế nào.
Bởi nâng hạng không phải là đích đến. Nó giống như việc thị trường vừa bước qua một cánh cửa mới. Còn việc dòng vốn có thực sự chảy vào, doanh nghiệp có được định giá lại và VN-Index có hình thành một xu hướng tăng bền vững hay không lại phụ thuộc vào rất nhiều yếu tố khác.
Nâng hạng là điểm khởi đầu, không phải phần thưởng cuối cùng
Một trong những kỳ vọng lớn nhất sau khi Việt Nam được nâng hạng là sự thay đổi trong cơ cấu dòng vốn quốc tế.
Trong nhiều năm, thị trường Việt Nam nằm trong nhóm cận biên khiến khả năng tiếp cận của một bộ phận quỹ đầu tư quốc tế bị hạn chế. Khi được chuyển sang nhóm thị trường mới nổi thứ cấp, phạm vi các quỹ có thể xem xét phân bổ vốn vào Việt Nam sẽ rộng hơn.
Tuần giao dịch vừa qua cũng đã xuất hiện tín hiệu đáng chú ý khi khối ngoại mua ròng gần 2.686 tỷ đồng trên HoSE. Tuy nhiên, tôi cho rằng chưa nên vội xem đây là bằng chứng chắc chắn cho một chu kỳ mua ròng dài hạn.
Một phần dòng tiền trong giai đoạn này vẫn liên quan đến hoạt động cơ cấu danh mục của các quỹ. Vì vậy, điều quan trọng hơn là phải quan sát hành vi của dòng vốn ngoại sau khi quá trình tái cơ cấu hoàn tất.
Nếu khối ngoại tiếp tục mua ròng trong những tuần và tháng tới, đặc biệt là mua vào một cách có chọn lọc ở các doanh nghiệp có nền tảng cơ bản tốt, câu chuyện nâng hạng khi đó mới thực sự bắt đầu phát huy tác dụng.
Ngược lại, nếu dòng tiền chỉ xuất hiện trong giai đoạn cơ cấu rồi nhanh chóng suy yếu, thị trường sẽ phải quay trở lại với những yếu tố căn bản hơn như lợi nhuận doanh nghiệp, định giá và triển vọng kinh tế.
“Tin ra là bán” có đáng lo?
Đây có lẽ là câu hỏi được nhiều nhà đầu tư quan tâm nhất.
Thực tế, việc nâng hạng đã được kỳ vọng trong một thời gian dài. Khi một câu chuyện được thị trường biết đến trước nhiều tháng hoặc nhiều năm, một phần kỳ vọng hoàn toàn có thể đã được phản ánh vào giá cổ phiếu.
Vì vậy, hiện tượng chốt lời sau khi thông tin chính thức được công bố là điều hoàn toàn có thể xảy ra.
Đặc biệt, rủi ro này đáng chú ý hơn ở những cổ phiếu đã tăng giá mạnh trong thời gian qua. Khi giá cổ phiếu đã phản ánh phần lớn kỳ vọng tương lai, việc xuất hiện thêm một thông tin tích cực chưa chắc tạo ra một nhịp tăng mới.
Nhưng tôi không cho rằng nên đơn giản hóa câu chuyện nâng hạng thành công thức:
Nâng hạng → tin ra → bán.
Điểm khác biệt lần này nằm ở chỗ nâng hạng có tính chất thay đổi cấu trúc thị trường trong dài hạn, thay vì chỉ là một thông tin hỗ trợ lợi nhuận ngắn hạn.
Các quỹ mô phỏng chỉ số cũng có cơ chế hoạt động khác với nhà đầu tư cá nhân. Khi một thị trường hoặc cổ phiếu được đưa vào phạm vi đầu tư của các quỹ chỉ số, hoạt động mua bán phần lớn mang tính kỹ thuật dựa trên bộ chỉ số tham chiếu và tỷ trọng phân bổ.
Do đó, điều cần theo dõi không phải là một vài phiên giao dịch ngay sau ngày nâng hạng, mà là dòng vốn thực tế sẽ vận động như thế nào trong thời gian dài hơn.
VN-Index đang đứng ở đâu?
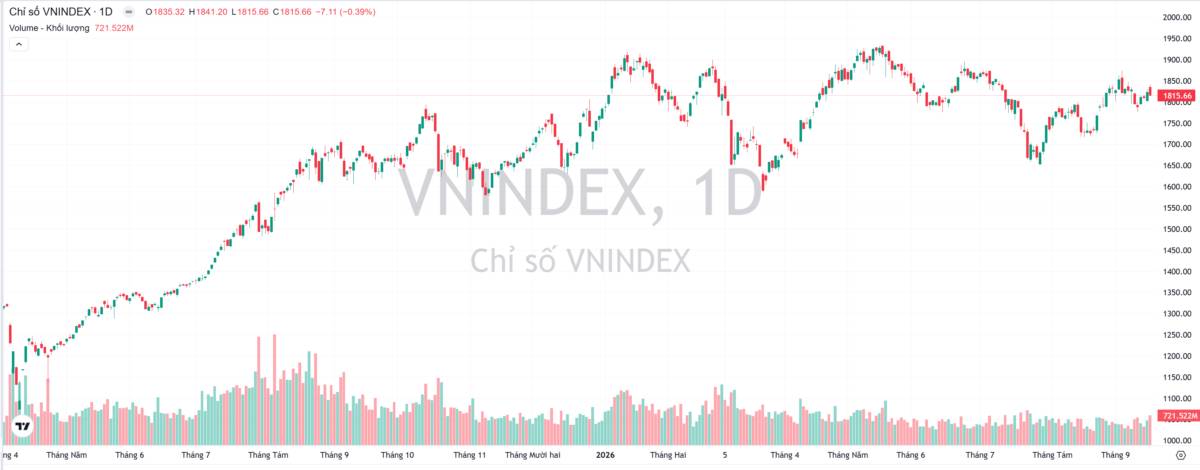
Về mặt kỹ thuật, vùng 1.780 điểm đang đóng vai trò khá quan trọng.
Sau khi điều chỉnh từ vùng 1.880 điểm về 1.780 điểm, VN-Index đã phản ứng tương đối tích cực và quay trở lại trên mốc 1.800 điểm. Kết tuần, chỉ số đạt khoảng 1.815,66 điểm, tăng 1,14%.
Điều này cho thấy cấu trúc tăng ngắn hạn chưa bị phá vỡ.
Tuy nhiên, giữ được 1.800 điểm mới chỉ là điều kiện cần. Điều tôi quan tâm hơn là thị trường có thể vượt qua các vùng cản phía trên với sự đồng thuận của dòng tiền hay không.
Vùng 1.845–1.850 điểm đang là thử thách gần. Nếu vượt qua được vùng này cùng thanh khoản cải thiện và độ rộng thị trường tích cực hơn, VN-Index có thể hướng tới các vùng 1.860–1.870 điểm và xa hơn là 1.880–1.900 điểm.
Nhưng tôi không cho rằng cứ giữ được 1.800 điểm là mặc nhiên VN-Index sẽ tiến thẳng lên 1.900 điểm.
Một thị trường tăng khỏe phải có sự tham gia của nhiều nhóm cổ phiếu, đặc biệt là các nhóm vốn hóa lớn và nhóm ngành dẫn dắt. Nếu chỉ số tăng nhờ một vài cổ phiếu trụ trong khi phần lớn cổ phiếu vẫn yếu, thanh khoản suy giảm và độ rộng thị trường thu hẹp, thì chất lượng của nhịp tăng đó cần được đặt dấu hỏi.
Nói cách khác:
Tôi quan tâm đến chất lượng của dòng tiền nhiều hơn con số điểm số của VN-Index.
Sau nâng hạng, tiền có thực sự vào chứng khoán Việt Nam?
Đây mới là bài toán quan trọng nhất.
Nâng hạng tạo ra một cánh cửa để dòng vốn quốc tế tiếp cận Việt Nam dễ dàng hơn, nhưng mở cửa không đồng nghĩa với việc tiền chắc chắn sẽ lập tức chảy vào.
Các quỹ quốc tế vẫn phải đánh giá:
Định giá thị trường.
Chất lượng và quy mô doanh nghiệp.
Thanh khoản.
Khả năng tiếp cận thị trường.
Triển vọng tăng trưởng lợi nhuận.
Rủi ro tỷ giá.
Môi trường lãi suất.
Rủi ro địa chính trị và thương mại.
Vì vậy, sau nâng hạng, tôi cho rằng thị trường sẽ bước vào giai đoạn phân hóa mạnh hơn.
Không phải cổ phiếu nào cũng hưởng lợi giống nhau.
Những doanh nghiệp có vốn hóa lớn, thanh khoản cao, tỷ lệ sở hữu nước ngoài phù hợp và nền tảng cơ bản tốt sẽ có nhiều cơ hội được dòng vốn tổ chức quan tâm hơn.
Ngược lại, những cổ phiếu chỉ tăng giá dựa trên kỳ vọng mà chưa có sự cải thiện tương ứng về lợi nhuận có thể đối mặt với áp lực điều chỉnh khi dòng tiền bắt đầu trở nên chọn lọc.
Những rủi ro vẫn còn nguyên
Nâng hạng là thông tin tích cực, nhưng không thể xóa bỏ các rủi ro của thị trường quốc tế.
Các biến số như DXY, lợi suất trái phiếu Mỹ và giá dầu vẫn cần được theo dõi sát.
Nếu đồng USD và lợi suất trái phiếu Mỹ tiếp tục tăng mạnh, áp lực lên dòng vốn tại các thị trường mới nổi có thể quay trở lại.
Giá dầu cũng là một biến số đáng chú ý. Giá dầu cao có thể hỗ trợ lợi nhuận của một số doanh nghiệp năng lượng nhưng đồng thời lại gây áp lực lên lạm phát và chi phí đầu vào của nền kinh tế.
Bên cạnh đó, căng thẳng thương mại, chính sách thuế quan và các rủi ro địa chính trị vẫn chưa biến mất.
Do đó, tôi cho rằng nhà đầu tư không nên nhìn câu chuyện nâng hạng trong một chiếc hộp độc lập.
Nâng hạng là một yếu tố hỗ trợ dài hạn, nhưng diễn biến thị trường ngắn hạn vẫn chịu ảnh hưởng của hàng loạt biến số vĩ mô.
Quý 3/2026: câu chuyện tiếp theo là lợi nhuận
Nếu hiệu ứng nâng hạng dần được phản ánh vào giá, thị trường sẽ cần một động lực mới để duy trì đà tăng.
Và đó nhiều khả năng sẽ là kết quả kinh doanh quý 3/2026.
Ở góc nhìn của tôi, đây mới là bài kiểm tra thực chất đối với nhiều cổ phiếu.
Một câu chuyện có thể giúp cổ phiếu tăng giá trong một giai đoạn, nhưng để duy trì xu hướng tăng thì cuối cùng vẫn phải quay về với tăng trưởng lợi nhuận.
Một số nhóm ngành đang được thị trường chú ý gồm ngân hàng, dầu khí, bán lẻ, hóa chất, bảo hiểm, cảng – vận tải biển và chứng khoán.
Nhóm ngân hàng có thể hưởng lợi nếu tín dụng tiếp tục tăng trưởng và chất lượng tài sản được kiểm soát.
Dầu khí được hỗ trợ bởi mặt bằng giá dầu cao, trong khi các doanh nghiệp tham gia vào chuỗi thượng nguồn và dịch vụ dầu khí có thể hưởng lợi từ tiến độ đầu tư các dự án.
Bán lẻ lại phụ thuộc nhiều hơn vào sự phục hồi sức mua trong nước.
Đối với nhóm chứng khoán, câu chuyện nâng hạng có thể tạo ra kỳ vọng về sự gia tăng thanh khoản, doanh thu môi giới, cho vay ký quỹ và các dịch vụ liên quan nếu dòng vốn thực sự cải thiện.
Trong khi đó, cảng – vận tải biển và bảo hiểm cũng có những động lực riêng từ thương mại, giá cước và mặt bằng lãi suất.
Nhưng có một điểm tôi cho rằng cần đặc biệt lưu ý:
Không nên mua một nhóm ngành chỉ vì nó đang được kỳ vọng.
Cần quay trở lại với từng doanh nghiệp: lợi nhuận có tăng không, tăng từ đâu, mức tăng có bền vững không và quan trọng nhất là giá hiện tại đã phản ánh bao nhiêu phần kỳ vọng đó.
Nâng hạng xong, rồi sao nữa?
Theo tôi, câu hỏi này quan trọng hơn rất nhiều so với câu hỏi “VN-Index sẽ lên bao nhiêu điểm?”.
Nâng hạng đã hoàn thành một bước rất quan trọng. Nhưng từ đây, thị trường phải chứng minh rằng mình có thể chuyển hóa lợi thế về vị thế thành dòng vốn thực tế, thanh khoản thực tế và tăng trưởng lợi nhuận thực tế.
Trong ngắn hạn, tôi vẫn theo dõi ba mốc chính.
Thứ nhất là 1.780 điểm – vùng hỗ trợ quan trọng. Nếu vùng này tiếp tục được bảo vệ, cấu trúc tăng ngắn hạn vẫn còn.
Thứ hai là 1.845–1.850 điểm – vùng cần vượt qua để củng cố thêm xu hướng tăng.
Thứ ba là 1.880–1.900 điểm – vùng kháng cự mạnh, nơi áp lực chốt lời có thể gia tăng nếu thị trường tiến tới.
Tuy nhiên, điều quyết định không chỉ nằm ở các con số này.
Tôi sẽ quan sát đồng thời thanh khoản, độ rộng thị trường, diễn biến nhóm vốn hóa lớn và đặc biệt là hành động của khối ngoại sau khi hiệu ứng cơ cấu qua đi.
Nếu dòng tiền ngoại tiếp tục duy trì, thanh khoản cải thiện và lợi nhuận doanh nghiệp bắt đầu xác nhận kỳ vọng, câu chuyện nâng hạng sẽ có cơ sở để kéo dài ảnh hưởng.
Ngược lại, nếu dòng tiền suy yếu, thị trường tăng chủ yếu nhờ một vài cổ phiếu lớn và kết quả kinh doanh không đủ mạnh để hỗ trợ định giá, nhà đầu tư sẽ phải thận trọng hơn.
Vì vậy, với tôi, nâng hạng không phải là tín hiệu để chạy theo thị trường bằng mọi giá.
Đây là thời điểm để chuyển từ tư duy “đánh cược vào câu chuyện nâng hạng” sang tư duy lựa chọn doanh nghiệp và định giá.
Câu chuyện lớn đã bắt đầu.
Nhưng để biến câu chuyện đó thành một chu kỳ tăng trưởng thực sự, thị trường vẫn còn rất nhiều bài kiểm tra phải vượt qua.





 Nhà đầu tư lưu ý




Chia sẻ thông tin hữu ích