MCH: VN30 CHỈ LÀ KHỞI ĐẦU, 200K/CP MỚI LÀ CÂU CHUYỆN ĐÁNG BÀN?
- Masan Consumer đang bước vào một giai đoạn khá thú vị: tăng trưởng không chỉ đến từ việc bán thêm sản phẩm, mà còn đến từ việc bán hiệu quả hơn. 6 tháng đầu năm 2026, MCH ghi nhận 15.637 tỷ đồng Doanh thu (+13,6% svck) và 3.249 tỷ đồng lợi nhuận sau thuế (+11,6% svck).
Đáng chú ý, động lực phục hồi đang quay trở lại từ kênh bán lẻ truyền thống (GT) sau giai đoạn tái cấu trúc.
KHÔNG CHỈ BÁN NHIỀU HƠN, MCH ĐANG MUỐN KIỂM SOÁT TỐT HƠN!!
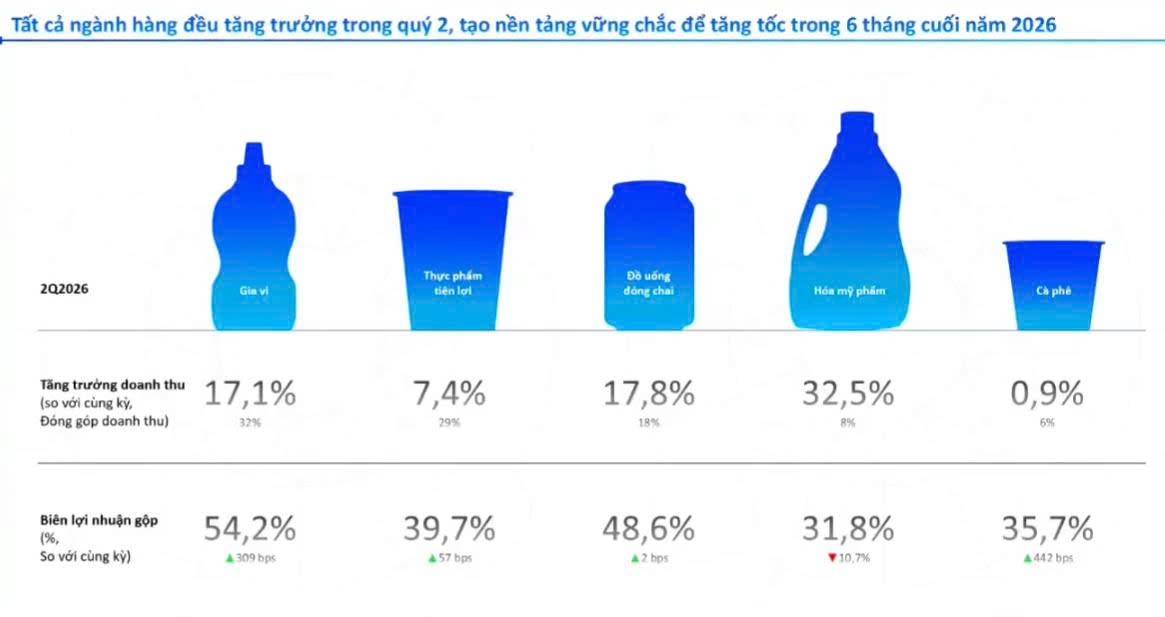
Hai nhóm sản phẩm quan trọng nhất hiện vẫn là Gia vị và Thực phẩm tiện lợi, đóng góp lần lượt khoảng 35% và 30% doanh thu 6 tháng.
Điểm đáng chú ý nằm ở chiến lược PREMIUMIZATION - CAO CẤP HÓA SẢN PHẨM.
- CHIN-SU và Omachi có thể tiếp tục kéo giá trị trên mỗi đơn hàng lên cao hơn, trong khi Nam Ngư và Kokomi đóng vai trò mở rộng độ phủ ở phân khúc đại chúng. Nói cách khác, MCH đang chơi cả hai phía: vừa tăng giá trị sản phẩm, vừa tìm kiếm thêm thị phần.
NHƯNG "CON BÀI" ĐÁNG CHÚ Ý NHẤT CÓ THỂ LẠI NẰM Ở RETAIL SUPREME
Đây mới là phần mình cho rằng nhà đầu tư nên theo dõi kỹ.
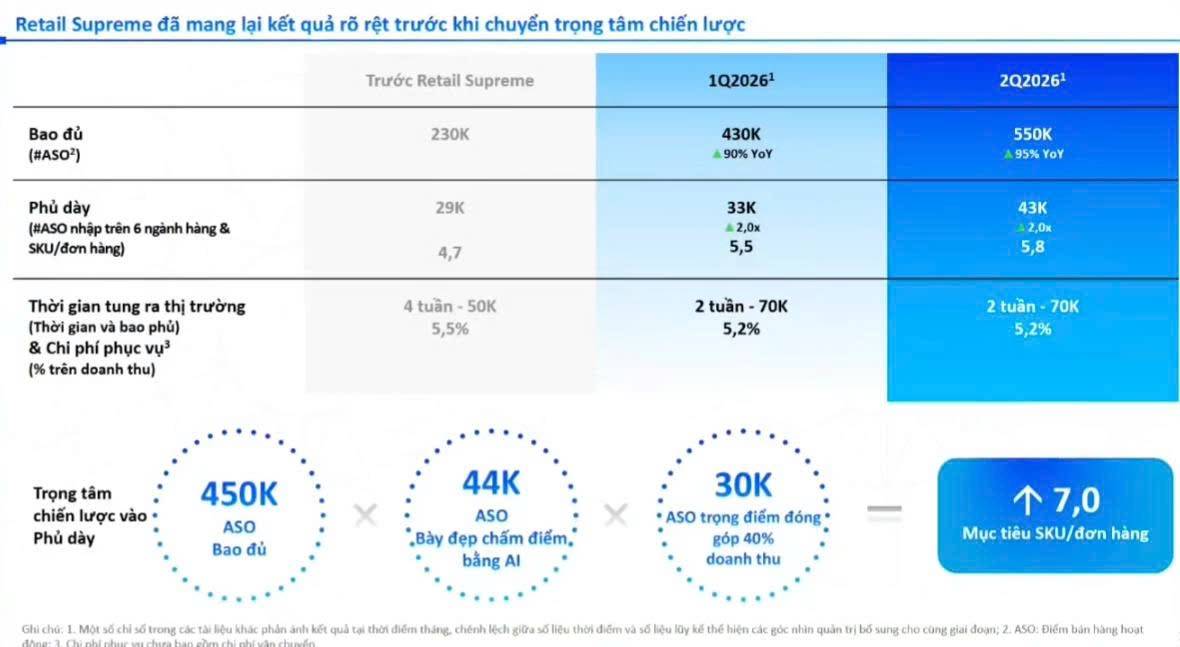
- Retail Supreme giúp MCH rút ngắn chuỗi phân phối, tiếp cận trực tiếp hơn với điểm bán và người tiêu dùng, đồng thời tăng tốc độ đưa sản phẩm mới ra thị trường. Số điểm bán hoạt động đã tăng từ khoảng 230.000 lên 550.000 điểm trong Q2/2026.
- Nếu MCH tiếp tục nâng số sản phẩm bình quân mỗi đơn hàng từ 5,8 lên mục tiêu 7 sản phẩm, hiệu quả của mạng lưới này sẽ còn đáng chú ý hơn!
--> Bởi khi đó, câu chuyện không còn đơn thuần là “MCH có bao nhiêu điểm bán?”, mà là “Mỗi điểm bán tạo ra bao nhiêu doanh thu?” Đây có thể là bước chuyển từ mở rộng độ phủ sang tối ưu hóa hiệu suất phân phối.
Một động lực khác: MCH đã bước vào VN30
Từ 03/08/2026, MCH chính thức gia nhập VN30, chỉ khoảng 7 tháng sau khi niêm yết.
Điều này giúp cổ phiếu tiếp cận tốt hơn với dòng tiền tổ chức và các quỹ mô phỏng chỉ số. Trong trung hạn, câu chuyện gia tăng free-float cũng có thể giúp thanh khoản và cơ cấu cổ đông của MCH cải thiện.
Vậy MCH còn dư địa tăng trưởng không?
Theo dự phóng hiện tại, năm 2026 MCH có thể đạt khoảng 34.197 tỷ đồng doanh thu và 7.518 tỷ đồng LNST-CĐTS, lần lượt tăng 11,9% và 12,8%.
EPS khoảng 5.751 đồng/cp, tương ứng P/E khoảng 23,6 lần.
Định giá này không phải mức rẻ nếu chỉ nhìn vào con số P/E.
Nhưng MCH có một câu chuyện khác để thị trường định giá:
- Nếu Retail Supreme thực sự giúp MCH vừa mở rộng thị phần, vừa cải thiện hiệu quả phân phối, tăng trưởng lợi nhuận trong vài năm tới có thể không chỉ đến từ việc “bán nhiều hơn”.
- MCH hiện không thiếu thương hiệu. Câu hỏi lớn hơn là: Retail Supreme có biến lợi thế thương hiệu đó thành lợi thế phân phối hay không?





 Nhà đầu tư lưu ý




Chia sẻ thông tin hữu ích