BSR dưới góc nhìn SEPA – lợi nhuận tăng mạnh nhưng phải chọn đúng thời điểm
Nếu nhìn theo phương pháp SEPA của Mark Minervini, BSR hiện có khá nhiều yếu tố đáng chú ý. Tuy nhiên, với một cổ phiếu mang tính chu kỳ như BSR, điều quan trọng không chỉ là doanh nghiệp đang có lợi nhuận tốt mà phải có sự đồng thuận giữa tăng trưởng lợi nhuận – chất xúc tác mới – sức mạnh giá – cung cầu cổ phiếu – điểm mua hợp lý.
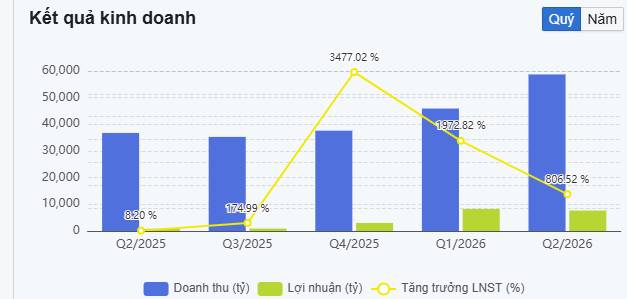
Thứ nhất là tăng trưởng lợi nhuận. Q2/2026, BSR ghi nhận doanh thu khoảng 58.700 tỷ đồng, tăng 60% YoY, trong khi LNST đạt khoảng 7.460 tỷ đồng, gấp gần 9 lần cùng kỳ. Đây là kiểu tăng trưởng mà SEPA ưu tiên khi lợi nhuận tăng nhanh hơn doanh thu, cho thấy biên lợi nhuận đang được mở rộng mạnh. Tuy nhiên, BSR là doanh nghiệp lọc dầu mang tính chu kỳ nên cần phân biệt rõ đây là tăng trưởng dài hạn hay một phần đến từ giai đoạn crack spread thuận lợi. Vì vậy các quý tiếp theo vẫn phải theo dõi xem tốc độ tăng trưởng lợi nhuận có được duy trì hay bắt đầu giảm tốc.
Thứ hai là chất xúc tác mới – yếu tố “New” trong tư duy Minervini. BSR đang có nhiều catalyst hỗ trợ gồm Nhà máy lọc dầu Dung Quất vận hành ở công suất cao, crack spread thuận lợi, mở rộng các sản phẩm như polypropylene, SAF, E10 và đặc biệt là dự án Nâng cấp mở rộng Nhà máy lọc dầu Dung Quất khoảng 1,5 tỷ USD, nâng công suất lên khoảng 171.000 thùng/ngày. Nếu dự án triển khai đúng tiến độ, BSR không chỉ tăng quy mô mà còn có khả năng xử lý nguồn dầu thô đa dạng hơn, giúp tối ưu chi phí nguyên liệu và biên lọc dầu trong dài hạn.
Tuy nhiên, với BSR cần hiểu rằng giá dầu tăng không đồng nghĩa lợi nhuận chắc chắn tăng. Biến số quan trọng hơn là crack spread – chênh lệch giữa giá sản phẩm xăng dầu đầu ra và giá dầu thô đầu vào. Nếu giá xăng, diesel tăng nhanh hơn dầu thô, crack spread mở rộng thì biên lợi nhuận BSR cải thiện. Ngược lại, nếu dầu thô tăng mạnh nhưng giá sản phẩm không theo kịp, lợi nhuận vẫn có thể giảm. Vì vậy NĐT cần theo dõi crack spread, công suất vận hành, tồn kho và diễn biến giá dầu, thay vì chỉ nhìn Brent tăng hay giảm.
Thứ ba là chất lượng tài chính. BSR đang duy trì lượng tiền và đầu tư tài chính lớn, trong khi bảng cân đối tương đối khỏe. Đây là một điểm cộng khi doanh nghiệp bước vào giai đoạn đầu tư lớn cho dự án nâng cấp Dung Quất. Với phương pháp SEPA, một doanh nghiệp có tăng trưởng lợi nhuận nhưng bảng cân đối yếu sẽ khó được đánh giá cao; BSR hiện có lợi thế khi vừa tăng trưởng mạnh vừa sở hữu nguồn lực tài chính tương đối tốt.
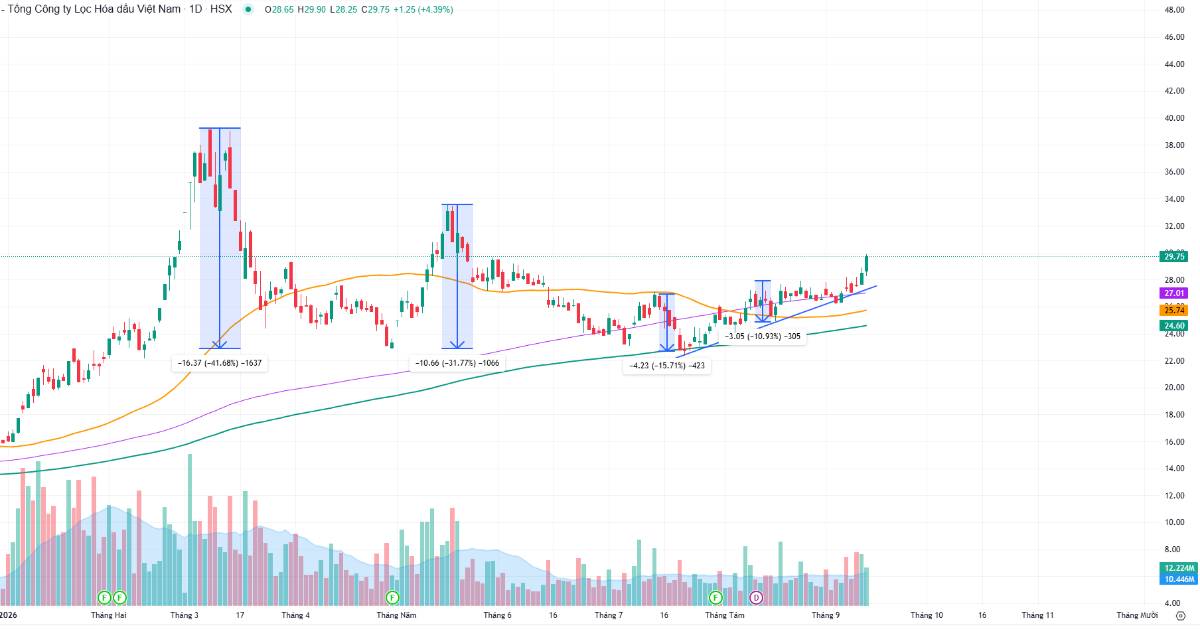
Thứ tư là sức mạnh giá và mẫu hình kỹ thuật – đây là điểm hiện tại tôi đánh giá khá cao ở BSR. Trên đồ thị, BSR đã hình thành và break khỏi mẫu hình 3C sau một giai đoạn tích lũy khá chặt. Giá hiện quanh 29,4, nằm trên các đường trung bình quan trọng và xu hướng trung hạn đang được xác nhận tích cực hơn.
Đáng chú ý, RS Rating của BSR đang ở mức khoảng 90, tức sức mạnh giá thuộc nhóm cao trên thị trường. Theo tư duy của Minervini, đây là yếu tố rất quan trọng vì ông ưu tiên các cổ phiếu Leader – những cổ phiếu mạnh hơn thị trường, thay vì tìm những mã giảm sâu rồi kỳ vọng hồi phục.
Như vậy BSR hiện đã có sự đồng thuận tương đối tốt giữa:
Lợi nhuận tăng mạnh → catalyst mới → nền giá tích lũy → RS 90 → breakout khỏi mẫu hình 3C.
Đây chính là cấu trúc khá gần với một cổ phiếu đạt chuẩn SEPA.
Tuy nhiên, điểm mua hiện tại cần được quản trị chặt. BSR đã breakout khỏi mẫu hình 3C nên tôi không ưu tiên mua đuổi khi cổ phiếu tăng nhanh khỏi nền. Kịch bản đẹp hơn là chờ cổ phiếu tích lũy lại quanh vùng 29–30, biên độ dao động thu hẹp và khối lượng giảm xuống. Nếu sau đó giá tiếp tục bật lên với thanh khoản cải thiện thì đây sẽ là điểm tham gia có tỷ lệ risk/reward tốt hơn.
Vùng 29–30 hiện là vùng tôi ưu tiên theo dõi để tham gia khi có tín hiệu tích lũy tốt. Trong khi đó 27 là vùng quản trị rủi ro quan trọng. Nếu BSR mất vùng 27 với khối lượng lớn thì cấu trúc breakout 3C bắt đầu bị phá vỡ và thesis kỹ thuật cần được đánh giá lại.
Một điểm nữa rất đúng với Minervini là không cố dự đoán đỉnh, mà để giá và khối lượng xác nhận. Nếu BSR tiếp tục tạo đỉnh mới, RS duy trì trên 90 và các nhịp điều chỉnh có volume thấp trong khi các phiên tăng có volume cao, đó là dấu hiệu cho thấy dòng tiền lớn vẫn đang kiểm soát cổ phiếu.
Kết luận theo SEPA
BSR hiện đáp ứng khá tốt ba lớp quan trọng của SEPA:
Fundamental: lợi nhuận tăng mạnh, biên lợi nhuận cải thiện.
Catalyst: crack spread thuận lợi, công suất cao, dự án nâng cấp Dung Quất.
Technical: RS khoảng 90, đạt tiêu chí cổ phiếu Leader và đã breakout mẫu hình 3C.





 Nhà đầu tư lưu ý




Chia sẻ thông tin hữu ích