SSI lãi quý II tăng 33%: Margin lập kỷ lục, đầu tư cổ phiếu trở lại
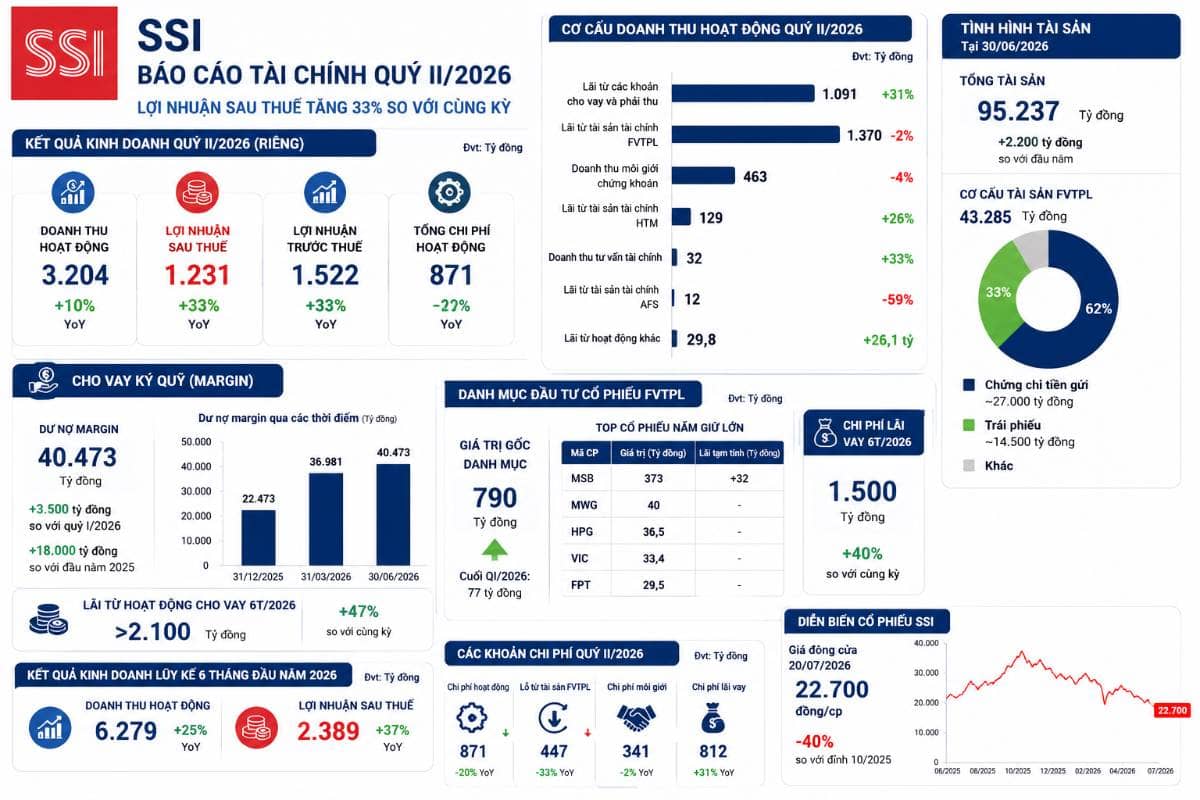
CTCP Chứng khoán SSI (HoSE: SSI) vừa công bố báo cáo tài chính quý II/2026 với doanh thu hoạt động đạt 3.204 tỷ đồng, tăng 10% so với cùng kỳ. Lợi nhuận sau thuế đạt 1.231 tỷ đồng, tăng 33%, tiếp tục duy trì vị thế dẫn đầu ngành chứng khoán.
Điểm nổi bật:
Lãi từ cho vay margin đạt 1.091 tỷ đồng, tăng 31%, tiếp tục là động lực tăng trưởng chính của SSI.
Dư nợ cho vay ký quỹ lập kỷ lục 40.473 tỷ đồng, tăng gần 3.500 tỷ đồng so với cuối quý I và tăng khoảng 18.000 tỷ đồng so với đầu năm 2025.
SSI quay trở lại giải ngân vào cổ phiếu sau giai đoạn giảm tỷ trọng quý trước. Danh mục cổ phiếu niêm yết tăng lên 790 tỷ đồng, trong đó MSB là khoản đầu tư lớn nhất với giá trị 373 tỷ đồng, bên cạnh MWG, HPG, VIC và FPT.
Danh mục FVTPL tăng lên 43.285 tỷ đồng, chủ yếu vẫn phân bổ vào chứng chỉ tiền gửi và trái phiếu, cho thấy chiến lược ưu tiên tài sản có mức độ an toàn cao.
Ở chiều ngược lại, doanh thu môi giới giảm nhẹ 4%, trong khi chi phí lãi vay tăng 31% do nhu cầu huy động vốn phục vụ hoạt động cho vay ký quỹ. Tuy nhiên, việc chi phí hoạt động giảm 20% và khoản lỗ từ danh mục FVTPL thu hẹp đã góp phần cải thiện lợi nhuận.
Lũy kế 6 tháng đầu năm 2026, SSI ghi nhận 6.279 tỷ đồng doanh thu, tăng 25% và 2.389 tỷ đồng lợi nhuận sau thuế, tăng 37% so với cùng kỳ.
Đánh giá: Kết quả kinh doanh cho thấy SSI đang hưởng lợi lớn từ sự tăng trưởng của hoạt động cho vay ký quỹ và khả năng kiểm soát chi phí. Việc quay trở lại giải ngân vào nhóm cổ phiếu vốn hóa lớn cũng cho thấy công ty có góc nhìn tích cực hơn về triển vọng thị trường. Trong thời gian tới, diễn biến thanh khoản thị trường và nhu cầu sử dụng margin sẽ tiếp tục là những yếu tố quan trọng ảnh hưởng đến kết quả kinh doanh của SSI.
Tham gia Room cộng đồng để biết thêm nhiều thông tin hoặc khuyến nghị mua






 Nhà đầu tư lưu ý


Chia sẻ thông tin hữu ích