





 Vip
800+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Sở hữu nhiều tài sản có thực sự là đa dạng hóa? vì sao anh môi giới chứng khoán... nên đầu tư chứng khoán ít hơn cô giáo viên.
Sở hữu nhiều tài sản có thực sự là đa dạng hóa? Vì sao anh môi giới chứng khoán... nên đầu tư chứng khoán ít hơn cô giáo viên.
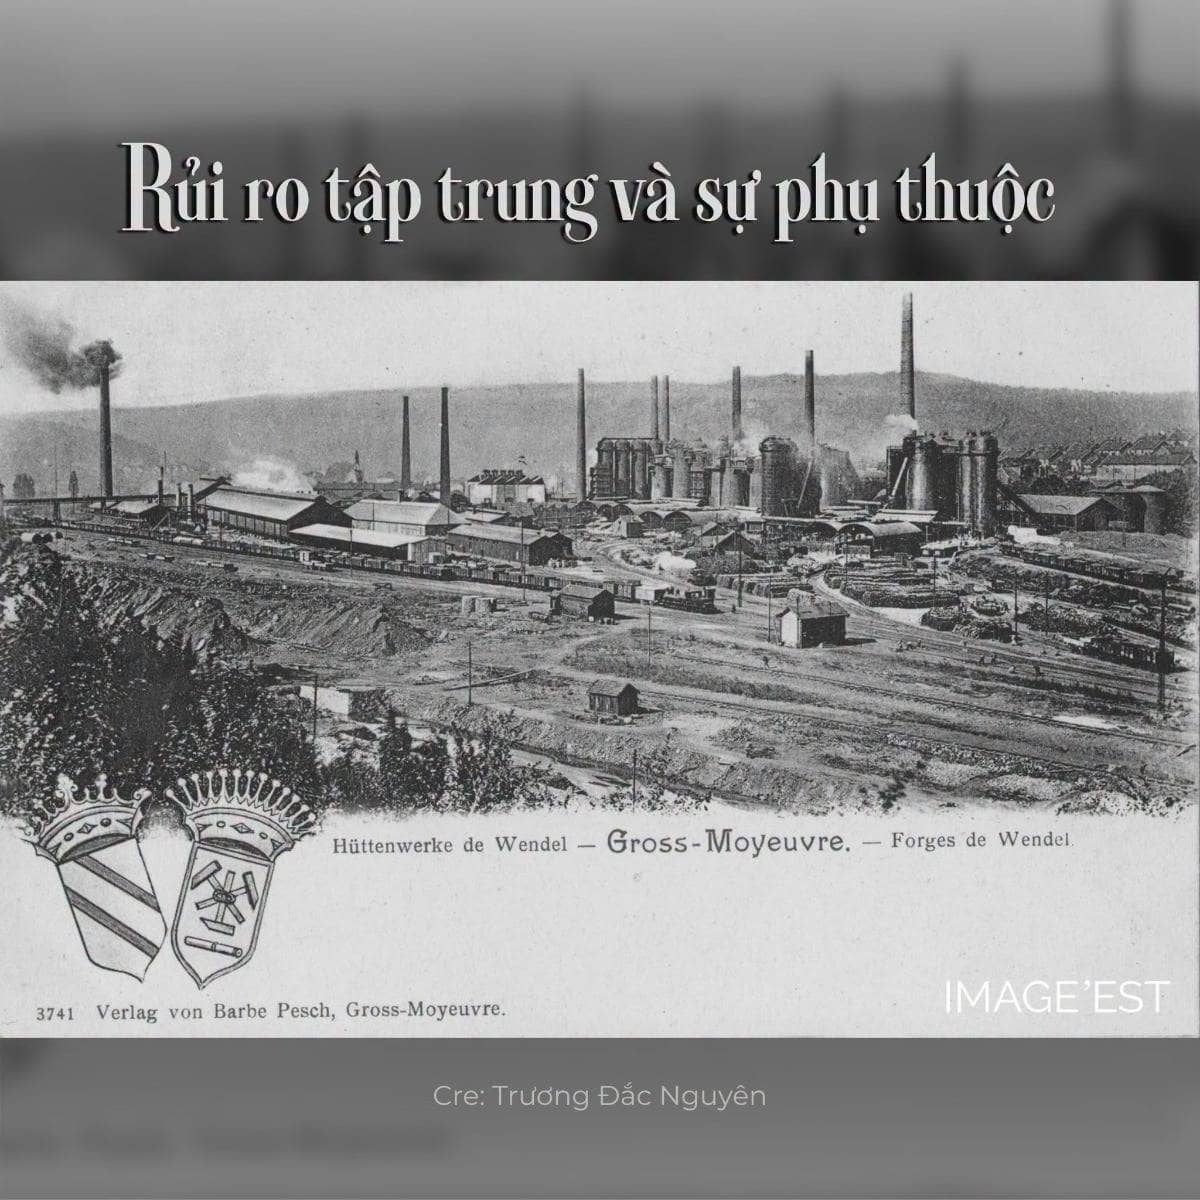
Gia tộc Wendel ở Pháp đã từng đi qua thời kì cách mạng và hai cuộc chiến để xây nên công ty thép lớn nhất châu Âu lúc bấy giờ. Đến cuối thập niên 1960, thép từ các nước giá rẻ tràn vào, bài toán mà ngành thép châu Âu không có lời giải và năm 1978 các nhà máy của họ bị quốc hữu hóa.
Ba mươi năm sau, gia tộc này lại đầu tư bằng nợ vay (lần đầu tiên) vào một công ty lớn của Pháp thì khủng hoảng tài chính 2008 nổ ra. Chi phí vay tăng, giá cổ phiếu lao dốc, gần 80% giá trị công ty bốc hơi trong thời gian ngắn. Trên giấy, một gia tộc như vậy sở hữu rất nhiều thứ: nhà máy, đất đai, cổ phần, tiền mặt. Nhưng cả hai lần, mọi thứ cùng rung chuyển vì một nguyên nhân.
"Đừng bỏ tất cả trứng vào một giỏ" từng là một trong những nguyên tắc đầu tư được nhắc đến nhiều nhất. Nghe rất hợp lý: nếu một tài sản gặp vấn đề, những tài sản khác có thể bù qua lại. Nhưng ai đã từng thử sẽ sớm nhận ra, chia tiền vào nhiều loại tài sản khác nhau chưa chắc đã giúp rủi ro của toàn bộ gia sản giảm xuống như nhiều người vẫn thường nghĩ.
Ví dụ, một gia đình có tiền gửi ngân hàng, trái phiếu, cổ phiếu của các doanh nghiệp bất động sản và ba căn nhà. Nhìn vào danh sách, có thể thấy rất nhiều loại tài sản khác nhau. Nhưng nếu phần lớn tài sản đều chịu ảnh hưởng mạnh khi thị trường bất động sản suy yếu hoặc lãi suất tăng, thì những tài sản này vẫn có thể cùng giảm giá hoặc cùng tạo ra áp lực lên dòng tiền. (2022 và 2026 bài học này rất nhiều người học)
Đa dạng hóa là giảm sự phụ thuộc của toàn bộ gia sản vào một số rủi ro. Số loại tài sản chỉ là hình thức bên ngoài của việc đó. Nếu một yếu tố xảy ra mà có thể làm gần như mọi tài sản trong danh mục đều bị ảnh hưởng, thì việc chia tiền thành nhiều khoản cũng không giúp mình an toàn hơn bao nhiêu.
Đây là lúc khái niệm tương quan trở nên quan trọng. Hai tài sản khác tên nhau nhưng có thể cùng tăng, cùng giảm vì một nguyên nhân. Ngược lại, hai tài sản có cách vận hành rất khác nhau có thể phản ứng khác nhau trước cùng một biến động của thị trường. Vì vậy, khi xem xét một danh mục, câu hỏi đáng đặt là: "những tài sản này có đang phụ thuộc vào cùng một yếu tố không?"
Chẳng hạn, một gia đình sở hữu một doanh nghiệp, một căn nhà cho thuê và cổ phiếu của các doanh nghiệp cùng ngành. Nếu nền kinh tế suy yếu khiến ngành đó giảm lợi nhuận, doanh nghiệp của gia đình có thể gặp khó, cổ phiếu giảm giá và khả năng cho thuê bất động sản cũng có thể bị ảnh hưởng nếu nhu cầu thuê giảm. Trên giấy tờ, họ có ba loại tài sản có thể bù qua sớt lại; nhưng xét về nguồn gốc rủi ro, mức độ tập trung có thể vẫn rất cao.
Một dạng tập trung khác thường khó nhận ra hơn là tập trung vào một nguồn thu nhập. Một gia đình có nhiều tài sản nhưng phần lớn dòng tiền lại đến từ một doanh nghiệp. Nếu doanh nghiệp gặp vấn đề, không chỉ giá trị tài sản bị ảnh hưởng mà dòng tiền nuôi cả gia đình cũng có thể giảm cùng lúc.
Giới nghiên cứu tài chính gọi phần thu nhập tương lai của một người là vốn con người, và coi đó là một tài sản trong tổng tài sản, thường là tài sản lớn nhất khi người đó còn đang làm việc. Vốn con người cũng có tương quan với các tài sản khác.
Một ví dụ là: một người môi giới chứng khoán và một giáo viên có cùng tổng tài sản và cùng khẩu vị rủi ro.
Theo trực giác, người môi giới hiểu cổ phiếu hơn nên có thể giữ nhiều cổ phiếu hơn. Nhưng thu nhập của người môi giới đã gắn với thị trường cổ phiếu rồi; nếu thị trường xấu, cả thu nhập lẫn danh mục của anh ta cùng giảm. Vì thế, để có cùng mức rủi ro tổng thể, người môi giới nên giữ ít cổ phiếu hơn giáo viên.
Với một gia đình có doanh nghiệp, điều này có nghĩa là thu nhập, uy tín và phần lớn tài sản đã "đầu tư" vào một ngành; phần tài sản còn lại nên được xếp để bù cho sự tập trung đó, thay vì lặp lại nó bằng cổ phiếu cùng ngành hay bất động sản phục vụ cùng ngành.
Tuy nhiên, đa dạng hóa quá mức cũng không phải lúc nào tốt hơn. Khi danh mục có quá nhiều tài sản, mình có thể không còn đủ khả năng phân tích và hiểu rõ từng khoản mình đang sở hữu.
Với những gia đình có gia sản lớn, câu hỏi này còn nặng hơn, vì cấu trúc tài sản của họ thường tập trung theo một cách rất tự nhiên: phần lớn giá trị nằm ở doanh nghiệp do gia đình sở hữu trực tiếp, bất động sản và cổ phần xoay quanh doanh nghiệp đó, và chỉ phần thanh khoản còn lại mới được đem đi đầu tư rộng hơn. Khi ấy, các câu hỏi cần đặt ra là:
- Tài sản đang nằm ở đâu, phụ thuộc vào điều gì,
- Chúng đang tạo ra dòng tiền như thế nào,
- Và nếu một nhóm tài sản giảm mạnh thì đời sống của bao nhiêu thành viên trong gia đình bị ảnh hưởng theo.
Vì vậy, đa dạng hóa nên bắt đầu từ nguồn rủi ro, rồi mới đến số lượng tài sản.
Mình có thể kiểm tra danh mục bằng những câu hỏi như:
- Nếu bất động sản giảm mạnh thì bao nhiêu phần tài sản của mình bị ảnh hưởng
- Nếu doanh nghiệp đang sở hữu gặp khó khăn thì dòng tiền gia đình còn lại bao nhiêu?
- Nếu thị trường chứng khoán giảm 30%, mình có phải bán tài sản khác để bù vào không?
- Và nếu một nguồn thu nhập biến mất trong một năm, cấu trúc tài chính hiện tại có chịu được không?
Một danh mục tốt khiến mình ít phụ thuộc hơn vào một vài rủi ro lớn, đồng thời vẫn nằm trong phạm vi những thứ mình có thể hiểu và quản lý được. Số loại tài sản trong đó nhiều hay ít là chuyện đến sau.
Bởi cuối cùng, thước đo thật của đa dạng hóa là khi một rủi ro xảy ra, nó kéo theo bao nhiêu thứ khác cùng lúc.
Cre: Trương Đắc Nguyên, DA
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


