





 Mã liên quan


 Pro
200+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
PVT: Những cơ hội và thách thức?
PV Trans là doanh nghiệp chuyên vận tải hàng lỏng như dầu thô, khí hóa lỏng LPG, dầu/hóa chất; vận tải hàng rời như than; bên cạnh các dịch vụ đại lý hàng hải và logistics khác.
TỔNG QUAN VỀ DOANH NGHIỆP
Là một thành viên thuộc Tập đoàn Dầu khí Quốc gia Việt Nam, chiếm vị trí trọng yếu trong nền kinh tế, PV TransCorp được hưởng nhiều lợi thế qua thương hiệu và uy tín lớn của Tập đoàn không chỉ trong nước mà còn trên cả thị trường quốc tế.
TÌNH HÌNH KINH DOANH
Biên LN gộp Q2/21 cải thiện nhờ sự phục hồi của mảng kinh doanh chính
PVT công bố doanh thu và lợi nhuận Q2/2021 đều tăng trưởng so với cùng kỳ.
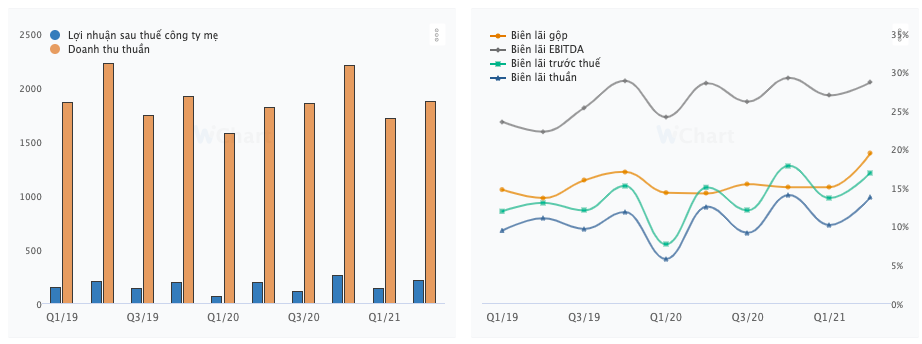
Doanh thu thuần đạt gần 1.873 tỷ đồng tăng nhẹ 2,4% so với cùng kỳ trong khi lợi nhuận thuần tăng 4,4% so với cùng kỳ lên 213 tỷ đồng. Doanh thu của PVT đến chủ yếu nhờ mảng kinh doanh & dịch vụ tăng mạnh hơn 16% trong khi vận tải vẫn duy trì ổn định tăng 1,8% và mảng FSO/FPSO giảm 11,4%.
Biên lợi nhuận gộp cải thiện đáng kể từ mức 14.2% lên 19,4% nhờ giá cước thuê tàu phục hồi trong Q2/21 và không phát sinh chi phí hỗ trợ khách hàng chịu ảnh hưởng của dịch Covid-19 như trong Q2/20
Thu nhập thuần từ hoạt động tài chính giảm 66% xuống 24,8 tỷ đồng trong Q2/21 do thu nhập lãi giảm 43% xuống 32,5 tỷ đồng trong khi chi phí lãi vay tăng 86% svck lên 20,7 tỷ đồng.
Phía PVTrans đã giải trình nguyên nhân lợi nhuận quý 2 tăng trường là do trong kỳ giá cước vận tải có chiều hướng biến động tốt, đơn vị có bổ sung thêm lợi nhuận từ các tàu đầu tư mới, tiếp tục đẩy mạnh công tác tiết kiệm chi phí và phát sinh thu nhập từ việc thanh lý tài sản.
THÁCH THỨC
1. Tình trạng suy giảm sản lượng khai thác dầu thô ở một số quốc gia trong bối cảnh ngành công nghiệp dầu khí toàn cầu được dự báo vẫn sẽ tiếp tục suy thoái trong năm 2021.
Mức tồn kho dầu toàn cầu được dự đoán là vẫn cao và công suất sản xuất dầu thô dư thừa sẽ hạn chế giá dầu tăng lên trong năm 2021. Thêm vào đó, dịch Covid-19 tiếp tục diễn biến phức tạp, có khả năng hạn chế mức tăng giá dầu và do đó, giá dầu thế giới chưa thể về mức như trước khi dịch Covid-19 xảy ra.
Ban lãnh đạo cho biết, tuy giá dầu hiện đã lên mức 70 USD/thùng, song nhu cầu của toàn thế giới vẫn ở mức thấp, khoảng 96 triệu thùng/ngày, và thấp hơn 10% so với trước đại dịch. Là đơn vị vận tải dầu khí nên chuỗi giá trị của ngành này hoạt động tốt hay xấu sẽ tác động trực tiếp thị trường vận tải của PVTrans.
2. Đơn vị khách hàng chính bị ảnh hưởng bởi dịch COVID
Việt Nam hiện đang trải qua đợt bùng phát dịch Covid-19 nghiêm trọng nhất từ trước cho đến nay, các biện pháp giãn cách xã hội đã được áp dụng ở nhiều khu vực trong cả nước, bao gồm cả TP. HCM và Hà Nội. Do đó, nhu cầu trong nước đối với các sản phẩm dầu thấp hơn nhiều so với cùng kỳ ở những khu vực bị ảnh hưởng bởi chính sách giãn cách xã hội. Các nhà máy lọc dầu như Dung Quất, Nghi Sơn đã chủ động điều tiết công suất cùng các giải pháp quyết liệt để giải quyết tình trạng tồn kho nhưng mức độ tồn kho tại các nhà máy vẫn ở mức cao - trên 85%.
Điều này có thể ảnh hưởng đến các khách hàng chính của PVT bao gồm BSR và Nhà máy Nghi Sơn
CƠ HỘI
Vị thế độc quyền
PVT hầu hết nhiệm vụ chính là vận tải dầu khí thuộc dạng độc quyền trong ngành dầu khí Việt Nam. Là một trong những công ty hàng đầu thực hiện các dịch vụ hàng hải, dầu khí tốt nhất ở thị trường Việt Nam cũng như trong khu vực.
Vận tải dầu thô, Vận tải dầu sản phẩm/hóa chất, Vận tải khí hóa lỏng là những hoạt động kinh doanh cốt lõi của PVTrans trong đó PVT đều nắm 100% thị phần tại thị trường nội địa. Điều này cho thấy vị thế độc quyền khó để thay thế cũng như cạnh tranh của doanh nghiệp.
Tiềm năng tăng trưởng nhờ chiến lược trẻ hoá đội tàu
Theo kế hoạch năm 2020, PVT công bố đầu tư hơn 7.400 tỷ đồng để trẻ hóa đội tàu, nâng gấp đôi công suất đội tàu lên hơn 1800 DWT nhằm nâng cao năng lực cạnh tranh của công ty trên thị trường vận tải. Tuy nhiên, kế hoạch này đã bị trì hoãn do ảnh hưởng của đại dịch.
Trong Q1/21, PVT đã khởi động lại kế hoạch này bằng việc giải ngân 477 tỷ đồng để mua 2 tàu chở dầu/hóa chất. Mỗi tàu VLCC/VLGC có thể đóng góp thêm khoảng 80-100 tỷ đồng khi đạt 100% công suất chuyên chở; tương đương 8-10% LNTT năm 2021. Dự kiến, trong khoảng cuối quý 2 – quý 3/2021, PVTrans có thể hoàn tất đầu tư tàu gas lạnh (LPG lạnh) đầu tiên, cỡ lớn, mở ra hướng mới trong phát triển dịch vụ vận tải gas.
Về việc giá mua tàu đang có xu hướng tăng giá lên trong thời gian gần đây có thể, ban lãnh đạo giải thích tuy giá mua tàu nhìn chung có tăng, nhưng về cơ bản giá đang nằm trong vùng đáy của 10 - 15 năm và khẳng định PVTrans đang mua tàu trong vùng đáy. Hiện PVTrans đang đứng đầu trong nước về mảng vận tải biển, cộng với nhu cầu tăng nên cơ hội của PVTrans là rất lớn.
Đón đầu vận chuyển các tuyến quốc tế
Khoảng 80% đội tàu của PVT sử dụng cho các tuyến quốc tế với 2/4 tàu dầu thô, 10/11 tàu sản phẩm/hóa chất, 10/13 tàu LPG, 2/2 tàu hàng rời, đang hoạt động trên khắp thế giới, từ châu Á, Trung Đông đến Bắc Mỹ, châu Úc và Tây Phi với cách thức cho thuê đa dạng như thuê chuyến, định hạn, vận chuyển nhập khẩu,…
Việc này đã giúp PVTrans tăng nguồn thu ngoại tệ, xây dựng thương hiệu quốc tế và đặc biệt đa dạng hóa thị trường, giảm bớt phụ thuộc vào thị trường nội địa đang bão hòa.
Ghi nhận lợi nhuận bất thường từ thanh lý tàu chở dầu
Ngoài ra, PVT còn dự kiến bán thanh lý 1 tàu chở dầu cũ có tên Athena vào Q4/2021. Công ty chứng khoán ước tính PVT có thể ghi nhận 50-70 tỷ đồng lợi nhuận từ thanh lý tàu cũ, đóng góp 6-9% lợi nhuận thuần năm 2021
TỔNG KẾT
Bên cạnh những thách thức đến từ dịch bệnh covid và sự suy giảm giá dầu, nhưng PVT đã tận dụng được lợi thế tài chính với tỷ lệ tiền mặt lớn, tích cực đầu tư lên kế hoạch đóng mới tàu trọng tải lớn trẻ hoá đội tàu giúp từng bước xây dựng được thương hiệu quốc tế, giảm bớt sự phụ thuộc vào thị trường nội địa vốn đang bão hoà. Với kết quả kinh doanh ổn định, 8 tháng đầu năm 2021 đạt 621 tỷ đồng, doanh thu đạt 4.930 tỷ đồng lần lượt đạt 124% và 82% kế hoạch đề ra cho cả năm 2021.
Chúng tôi cho rằng "CƠ" nhiều hơn "NGUY" dựa trên kế hoạch tích cực mở rộng đội tàu của PVT, giá cước vận tải tăng trên toàn cầu khi nền kinh tế hồi phục và lợi nhuận từ thanh lý tàu.
KHUYẾN NGHỊ: NẮM GIỮ VỚI GIÁ MỤC TIÊU 29.000 VND
Bài viết do HAT Team thực hiện. Nếu NĐT cần tư vấn cổ phiếu, cơ cấu lại danh mục, nhận khuyến nghị có thể liên hệ SĐT/Zalo: Trần Hà Anh 097.192.8620 (Phòng TVĐT 87 VPS)
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


