





400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
PHR: Kỳ vọng vào mở khóa quỹ đất
Doanh thu thuần (DTT) 6T.2021 đạt 758 tỷ đồng (+53% yoy), trong đó đóng góp chủ yếu tăng trưởng của PHR là mảng doanh thu bán thành phẩm từ cao su, với doanh thu tăng lên gần 725 tỷ đồng (+91% yoy) nhờ sự cải thiện của giá bán bình quân
CẬP NHẬT KQKD 6T.2021
Mảng thu phí khu công nghiệp giảm mạnh còn 31 tỷ đồng (-73% yoy) do doanh thu phân bổ từ KCN Tân Bình sụt giảm (KCN đã lấp đầy hơn 86%). Các mảng xử lý nước thải và mảng khác chiếm tỷ trọng rất nhỏ, không đóng góp đáng kể trong KQKD chung
Doanh thu từ hoạt động tài chính tăng nhẹ lên 66,6 tỷ đồng (+13% yoy) do khoản lãi tiền gửi ngân hàng đồng thời lãi từ bán hàng trả chậm, chiết khấu thanh toán phát sinh hơn 3 tỷ đồng
Lợi nhuận gộp (LNG) đạt 129 tỷ đồng (-11%% yoy) do doanh thu thu phân bổ của mảng KCN giảm mạnh – mảng này có đóng góp doanh thu nhỏ hơn nhưng lợi nhuận gộp lớn (biên lợi nhuận gộp đạt 70-72%). Lợi nhuận gộp mảng bán thành phẩm cao su đạt 107 tỷ đồng (+91% yoy, tương đương với tốc độ tăng của doanh thu). 6T2021, công ty chỉ hoàn nhập hơn 700 triệu đồng cho hàng tồn kho tăng giá trở lại trong khi cùng kỳ hoàn nhập gần 10 tỷ đồng
Lợi nhuận từ HĐKD đạt 185 tỷ đồng (-7% yoy), biên LN giảm mạnh còn 25% (cùng kỳ đạt 85%). Trong kỳ, lãi từ công ty liên kết NTC đóng góp hơn 53,7 tỷ đồng (+16% yoy)
Lợi nhuận sau thuế của công ty mẹ đạt 160 tỷ đồng (-70% yoy) do không ghi nhận khoản lợi nhuận khác 484 tỷ đồng như cùng kỳ năm 2020 (từ tiền đền bù dự án NTC 3 đã hạch toán hết vào năm 2020)
I. PHR đã công bố Nghị quyết HĐQT cho kế hoạch kinh doanh Quý 3/2021 của công ty mẹ cụ thể như sau
Kế hoạch kinh doanh Quý 3/2021
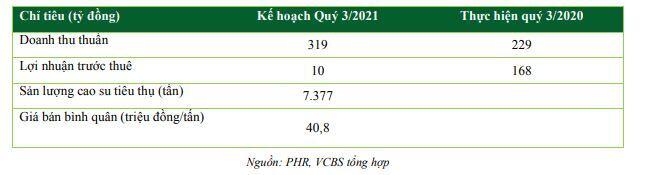
Ghi chú: Công ty đưa kế hoạch lợi nhuận quý 3/2021 sụt giảm mạnh do Quý 3/2020 công ty ghi nhận khoản lợi nhuận nhuận khác gần 119 tỷ đồng từ tiền đền bù của dự án NTC3.
HĐQT PHR cũng đã thống nhất trình Tập đoàn Công nghiệp Cao su Việt Nam (MCK: GVR) phê duyệt báo cáo nghiên cứu khả thi điều chỉnh dự án đầu tư xây dựng nhà máy chế biến cao su Phước Hòa - Kampong Thom giai đoạn 2. Các điều chỉnh liên quan đến chủng loại mủ gồm SVR 3L, SVR CV 50/60; công suất nhà máy 6.000 tấn/năm. Tổng mức đầu tư giai đoạn 2 của dự án là hơn 58 tỷ đồng.
II. Tình hình sản xuất, tiêu thụ cao su tính tới tháng 29/7/2021
Sản lượng khai thác: 4.081 tấn, hoàn thành 43% kế hoạch
Sản lượng thu mua: 9.132 tấn, hoàn thành 76% kế hoạch
Sản lượng tiêu thụ: 13.458 tấn, hoàn thành 40% kế hoạch
Giá bán bình quân 7 tháng: 43,5 triệu đồng/tấn tăng 15,6% so với kế hoạch tại ĐHCĐ 2021
Công ty cho biết, do tình hình dịch bệnh Covid19 đã ảnh hưởng tới hoạt động thu mua tại các tiểu điền ở Bình Dương. Tuy nhiên, nhờ giá bán tăng trưởng mạnh so với cùng kỳ theo đà tăng của giá cao su thế giới (+39% yoy) nên tình hình doanh thu được cải thiện.
Theo Cục Xuất nhập khẩu, lũy kế 8 tháng đầu năm 2021, xuất khẩu cao su đạt khoảng 1,12 triệu tấn, trị giá 1,87 tỷ USD, tăng 23,3% về lượng và tăng 61,5% về trị giá so với cùng kỳ năm 2020. Theo báo cáo mới nhất của Hiệp hội Các nước sản xuất cao su tự nhiên (ANRPC), dựa trên những ước tính sơ bộ từ các nước thành viên, dự báo sản lượng cao su tự nhiên năm 2021 giảm xuống còn 13,78 triệu tấn, với sản lượng của Malaysia ước tính giảm 300 nghìn tấn. Sản lượng tiêu thụ được dự báo trong bối cảnh dịch bệnh được kiểm soát thì nhu cầu cao su tự nhiên toàn cầu ở mức 13,9 triệu tấn (+7,2% yoy)
III. Kế hoạch kinh doanh cả năm 2021 (hợp nhất)
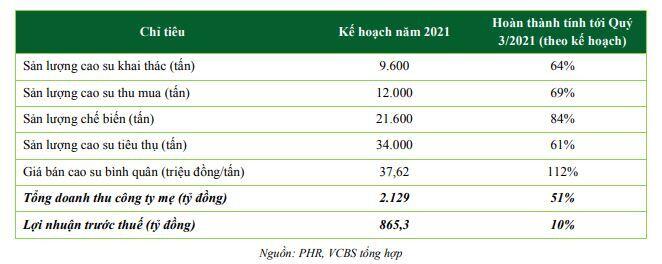
Kết quả kinh doanh năm 2021 đang phụ thuộc rất lớn vào tiến độ đền bù từ dự án KCN VSIP III
CHIẾN LƯỢC KINH DOANH
Mảng cao su: Hiện PHR có hơn 15.900 ha quỹ đất tại tỉnh Bình Dương và 7.664 ha trồng cao su tại Campuchia và sở hữu các Nhà máy với công suất 33.000 tấn/năm. Chúng tôi đánh giá PHR vẫn tiếp tục duy trì để có nguồn thu, dòng tiền làm nền tảng như chủ trương chung của tập đoàn GVR. Các điều chỉnh liên quan đến chủng loại mủ gồm SVR 3L, SVR CV 50/60 tại nhà máy Kampong Thom được thu hoạt từ mủ nước tại vườn cây cao su, qua quá trình cán-rửa-sấy sẽ sản xuất ra thành phẩm phục vụ cho các ngành công nghiệp chủ yếu là: lốp xe ô tô, dây đai, cáp dây điện…
Đối với yêu cầu kỹ thuật trong cho nhóm này thì cần ít nhân công, tiêu tốn ít điện năng, nguồn nước hơn so với nhóm SVR10, SVR 20 và có tính ứng dụng cao hơn do săm lốp chiếm tỷ trọng quanh 70% sản lượng cao su thiên nhiên (CSTN) sản xuất trên toàn cầu
Mảng khu công nghiệp+ khác: Công ty tiếp tục đẩy mạnh phát triển mảng KCN trong bối cảnh ngành có diễn biến thuận lợi và hưởng lợi từ xu hướng dịch chuyển nhà máy khỏi Trung Quốc. Mảng này dự kiến sẽ có đóng góp trọng yếu vào KQKD của PHR trong dài hạn. Các dự án KCN hiện đang nằm trong kế hoạch triển khai và sẽ có đóng góp vào KQKD của PHR trong tương lai như sau:
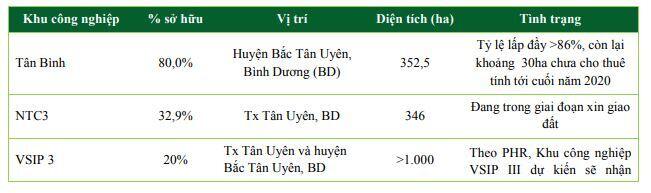
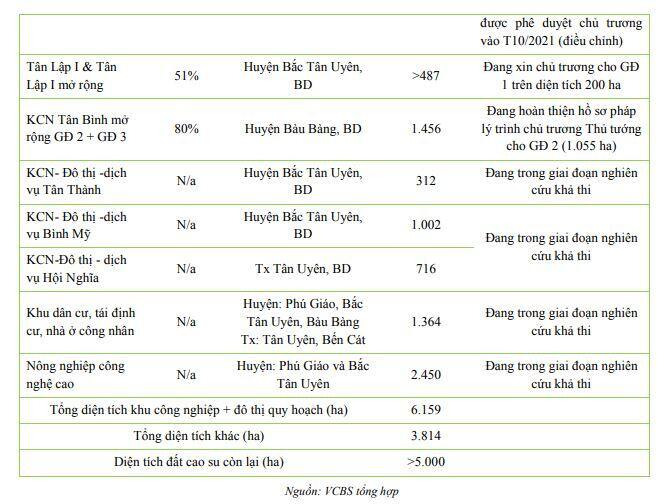
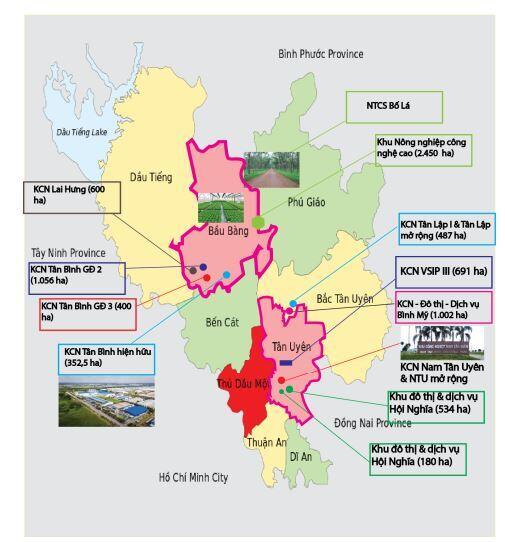
Chúng tôi nhận xét rằng, chiến lược của PHR theo sát với chủ trương phát triển chung của tập đoàn GVR là phát triển thêm 2 mảng trọng yếu (1) Khu công nghiệp, đô thị, dịch vụ (2) Nông nghiệp công nghệ cao. Chúng tôi lưu ý rằng quỹ đất cao su của PHR ở Việt Nam chỉ chiếm khoảng 5,2% diện tích cao su của GVR tại Việt Nam, nhưng trong kế hoạch chuyển đổi đất cao su thành đất KCN lại chiếm tới hơn 40% (GVR có kế hoạch chuyển đổi 15.000 ha đất cao su giai đoạn 2020-2025). Điều này cho thấy PHR đang sở hữu những quỹ đất có vị trí tốt, tập trung chủ yếu ở khu vực phía Nam Bình Dương và gần các vị trí trung tâm hơn (chi tiết tại Phụ lục đính kèm)
SỨC KHỎE TÀI CHÍNH
VỀ TÀI SẢN
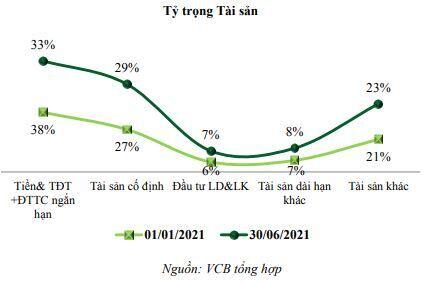
Tiền và tương đương tiền + ĐTTC ngắn hạn đạt 2.720 tỷ đồng chiếm 33% tổng tài sản và giảm 13% so với đầu năm
Tồn kho ghi nhận 375 tỷ đồng (chiếm 6% tổng tài sản) tăng 28% so với đầu năm. Chủ yếu là thành phẩm cao su và chi phí sxkd dở dang cho việc sản xuất vườn ươm, vườn keo…
Các khoản phải thu ngắn hạn số dư 234 tỷ đồng, chủ yếu là các khoản trả trước cho người bán ngắn hạn, phục vụ cho mảng cao su.
Tài sản cố định số dư 1.771 tỷ đồng (-1% so với đầu năm) và chiếm 29% tổng tài sản, chủ yếu là nhà cửa, kiến trúc và lớn nhất là chi phí đầu tư cho vườn cây lâu năm. Trong kỳ công ty không phát sinh việc mua sắm thêm TSCĐ và hoàn thành 70,6 tỷ đồng chi phí cho vườn cây kết chuyển. PHR có phát sinh các khoản thế chấp, cầm cố để đảm bảo các khoản vay với số dư 1.110 tỷ đồng. Đối với nhà cửa, vật kiến trúc khâu hao từ 5-35 năm, khấu hao vườn cây cao su theo chu kỳ khai thác 20 năm (CV số 1937/BTC-TCDN ngày 9/2/2010 của Bộ Tài chính)
Tài sản dở dang dài hạn số dư 510 tỷ đồng (-11% ytd) và chiếm 8% tổng tài sản. PHR đang hoàn thiện dự án Khu dân cư Phước Hòa quy mô 31,35 ha ở huyện Phú Giáo, tỉnh Bình Dương (số dư 57 tỷ đồng, đang hoàn thiện hồ sơ để tách nền bàn giao cho khách hàng). Vườn cây kiến thiết tại Việt Nam 392 tỷ đồng, vườn cây kiến thiết tại Campuchia gần 10 tỷ đồng và đang được thế chấp toàn bộ cho các NH SHB và Agribank CN bên Campuchia. Dự án KCN Tân Bình số dư dở dang hạ tầng đang triển khai là 32,4 tỷ đồng.
Bất động sản đầu tư số dư 156 tỷ đồng giảm nhẹ so với đầu năm, là số dư của nhà cửa, quyền sử dụng đất cũng như cơ sở hạ tầng KCN đang phân bổ với số dư 14,8 tỷ đồng
Chi phí trả trước số dư 446 tỷ đồng chủ yếu là tiền thuê đất trả trước của KCN Tân Bình gần 428 tỷ đồng. Đây là tiền mà công ty đã trả trước 1 lần cho cả thời hạn thuê. Hiện công ty đang được miễn tiền thuê đất cho 1 số diện tích thuê từ thời điểm 15/07/2015 tới 15/07/2029
Đầu tư tài chính dài hạn số dư 433 tỷ đồng (+5% và chiếm 7% TTS). Trong đó, khoản đầu tư vào NTC (sở hữu 32,85%) ghi nhận 276 tỷ đồng. Các khoản đầu tư vào đơn vị khác có tỷ lệ sở hữu thấp hơn 20% có giá trị ghi sổ là 131 tỷ đồng- các công ty này hoạt động trong 2 mảng là thùy điện và cao su
VỀ NGUỒN VỐN
Khoản mục người mua trả tiền trước số dư 125 tỷ đồng chủ yếu là các khoản người mua trả trước cho việc mua nguyên liệu gỗ. Người mua trả tiền trước dài hạn cho dự án KDC Phước Hòa hơn 78 tỷ đồng
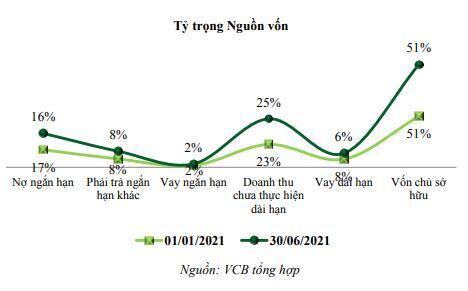
Chi phí phải trả ngắn hạn số dư hơn 132 tỷ đồng (chiếm 2% tổng nguồn vốn) chủ yếu là khoản trích trước giá vốn cho thuê đất và phí sử dụng hạ tầng KCN, xử lý nước thải gần 126 tỷ đồng. Khoản trích trước có số dư tăng qua các năm kể từ năm 2018 thể hiện DN đang chiếm dụng được vốn nhiều hơn từ các nhà cung cấp dịch vụ
Vay ngắn hạn số dư 94 tỷ đồng (giảm 22 tỷ đồng so với đầu năm) do khoản tiền vay BIDV Bình Dương đã tất toán hơn 54 tỷ đồng. Doanh số vay nợ 6T2021 cũng giảm mạnh còn 97 tỷ đồng (cùng kỳ hơn 180 tỷ đồng) và số dư trả nợ gốc tăng mạnh gần 319 tỷ đồng (cùng kỳ chỉ gần 99 tỷ đồng). Dòng tiền tích cực hơn từ mảng cao su cũng như mảng KCN giúp PHR trả bớt nợ gốc trong kỳ
Vay dài hạn số dư giảm mạnh còn 348 tỷ đồng (-34% so với đầu năm, chỉ còn chiếm 6% tổng nguồn vốn) trong đó chủ yếu là tất toán các khoản vay của Ngân hàng TMCP Sài Gòn-Hà Nội – CN Phnom Penh hơn 189 tỷ đồng, số dư của khoản vay này còn lại gần 106 tỷ đồng. Đây là khoản vay phục vụ cho dự án trồng và chăm sóc 8.000 ha cao su tại huyện Satuk, tỉnh Kampong Thom, Campuchia. HĐTD ký ngày 8/11/2018, có thời hạn vay 120 tháng với hạn mức 7 triệu USD.
Ngoài ra, công ty có hợp đồng tín dụng với Ngân hàng Shinhan – CN Singapore ngày 29/7/2019 với hạn mức 2 triệu USD để thực hiện dự án Xây dựng Nhà máy chế biến mủ cao su tại huyện Satuk, KapongThom, dư nợ hiện tại còn hơn 45,6 tỷ đồng.
Doanh thu chưa thực hiện dài hạn từ KCN Tân Bình cải thiện đạt 1.547 tỷ đồng (+4% yoy), chiếm 26% tổng nguồn vốn
Vốn chủ sở hữu giảm nhẹ (-6%, chiếm 51% tổng nguồn) còn 3.120 tỷ đồng do khoản trích quỹ khen thưởng, phúc lợi gần 41 tỷ đồng và chi trả cổ tức năm 2020 gần 271 tỷ đồng.
Tổng tài sản và tổng nguồn vốn của công ty giảm nhẹ (-7%) so với đầu năm chủ yếu do tác động của việc trả bớt nợ vay và trả cổ tức tiền mặt
PHR vẫn duy trì cấu trúc tài chính khỏe mạnh, tỷ lệ D/E chỉ khoảng 0,14 và tỷ trọng tiền& tương đương tiền cao
DÒNG TIỀN
Lưu chuyển tiền thuần qua các năm của công ty ổn định và tốt. Tình hình 6H2021 của công ty như sau:
Lưu chuyển tiền từ HĐKD: giảm mạnh so với cùng kỳ còn 6,7 tỷ đồng, do tác động của lợi nhuận giảm và việc gia tăng hàng tồn kho.
Lưu chuyển tiền thuần từ hoạt động đầu tư: tăng mạnh so với cùng kỳ đạt 316 tỷ đồng do thu hồi các công cụ nợ, các khoản tiền gửi và nhận thêm cổ tức tiền mặt được chia.
Lưu chuyển tiền từ hoạt động tài chính: số dư âm 573 tỷ đồng do chi trả nợ gốc vay và trả cổ tức tiền mặt
Lưu chuyển tiền thuần trong kỳ số dư âm 428 tỷ đồng.
TRIỂN VỌNG DOANH NGHIỆP
Giai đoạn 2021-2025, hoạt động cốt lõi của PHR sẽ ghi nhận chủ yếu từ việc
Tiền đền bù đất từ dự án VSIP với kế hoạch dự kiến 898 tỷ đồng.
Phân bổ doanh thu/lợi nhuận từ KCN Tân Bình và cho thuê 30 ha đất KCN còn lại.
Đầu tư nhà máy bên Campuchia, giai đoạn 2 tập trung vào khai thác và chế biến mủ SVR 3L, SVR CV 50/60 có tính ứng dụng và giá bán cao hơn. Công ty dự kiến cuối năm nay sẽ đầu tư nhà máy, thời gian hoàn thành từ 7- 8 tháng và quý III-IV năm 2022 sẽ có các sản phẩm mủ CV mới. Biên lợi nhuận dự kiến 4-5 triệu đồng/tấn, cao hơn so với Việt Nam kết hoạch năm sau công ty con bên Campuchia có thể mang lại 50-60 tỷ đông lợi nhuận sau thuế.
Đóng góp từ vườn cao su Việt Nam cũng như gỗ thanh lý khi hết hạn khai thác.
Ghi nhận đóng góp mới từ KQKD của KCN NTC3.
Ghi nhận đóng góp từ KCN VSIP 3.
Các dự án KCN liệt kê phía trên mà công ty tự triển khai .
TRIỂN VỌNG MẢNG CAO SU
Trên thế giới, mức tiêu thụ cao su tăng dần trong giai đoạn 2015-2018, nhưng giảm trong năm 2019 và 2020 do tác động của dịch bệnh Covid-19, đặc biệt làm suy yếu ngành chế tạo lốp xe khi giao thông, vận tải bị hạn chế. Tuy mức tiêu thụ cao su thiên nhiên trên thế giới giảm, nhưng Việt Nam vẫn tăng xuất khẩu trong giai đoạn 2015-2020 với tốc độ tăng trưởng hàng năm (CAGR) khoảng 9,0%.
Lũy kế 8 tháng đầu năm 2021, xuất khẩu cao su đạt khoảng 1,12 triệu tấn, trị giá 1,87 tỷ USD, tăng 23,3% về lượng và tăng 61,5% về trị giá so với cùng kỳ năm 2020.
Diễn biến của thị trường cao su Việt Nam nói riêng và thị trường hàng hóa nói chung đang hết sức phức tạp vì phụ thuộc vào nhiều biến số. Chúng tôi đánh giá việc tăng/giảm sẽ đan xen nhau và bị chi phối bởi việc kiểm soát dịch bệnh của các quốc gia do đó ảnh hưởng tới chuỗi cung ứng và nhu cầu tiêu thụ ngắn hạn cũng bị ảnh hưởng theo. Tuy nhiên, trong dài hạn (loại trừ các yếu tố đầu cơ) thì triển vọng mảng cao su của Việt Nam sẽ phụ thuộc vào sức sản xuất/tiêu thụ của thị trường Trung Quốc: vốn là thị trường nhập khẩu tới 70% sản lượng của Việt Nam và Việt Nam cũng đứng thứ 2 (chiếm khoảng 10-15%) sản lượng nhập khẩu vào Trung Quốc (Thái Lan xếp thứ nhất với trên 40% nhưng năm 2021 đang giảm mạnh). Thị trường Trung Quốc cho thấy sự phục hồi mạnh do kiểm soát dịch tốt trong 5T2021 nhưng tính tới hiện tại, sản lượng nhập khẩu bắt đầu giảm dần do nhu cầu tiêu thụ xe trên toàn thế giới và tình trạng khủng hoảng thiếu chip toàn cầu và 1 số linh kiện điện tử kéo theo nhu cầu tiêu thụ cao su cũng giảm theo. Mặc dù các sản phẩm khác từ cao su như gang tay, phụ kiện, phụ kiện kỹ thuật, đế giày, nếm gối, chỉ thun….tăng mạnh nhưng sẽ khó bù đắp được cho tình trạng sụt giảm của nhu cầu tiêu thụ xe trong tương lai. Chúng tôi vẫn kì vọng rằng, việc kiểm soát dịch của Trung Quốc vẫn sẽ tốt trong tương lai và các nhà xuất khẩu cao su lớn vào thị trường Trung Quốc vẫn sẽ được hưởng lợi trong bối cảnh thị trường cao su toàn cầu vẫn đang dư cung.
TRIỂN VỌNG MẢNG KHU CÔNG NGHIỆP
Những lợi thế cạnh tranh của Việt Nam vẫn sẽ được duy trì và chúng tôi đánh gía các yếu tố như (1) lực lượng lao động trẻ tuổi, dồi dào chi phí thấp (2) đô thị hóa cao (3) nền kinh tế với độ mở lớn với 13 FTAs đã có hiệu lực (4) chính trị và các yếu tố vĩ mô khác ổn định… thì lượng FDI đổ vào Việt Nam vẫn sẽ tiếp tục tích cực trong các năm tới. Tính tói 20/8/2021, theo số liệu từ Bộ kế hoạch đầu tư, ước tính các dự án FDI đã giải ngân được 11,58 tỷ USD, tăng 2% so với cùng kỳ năm 2020 trong bối cảnh chúng ta vẫn đang đối phó với 2 làn sóng dịch bệnh trong hơn 8 tháng. Bình Dương vẫn là tỉnh/thành xếp thứ 3 sau Long An và TP.HCM trong việc thu hút FDI
Chúng tôi kì vọng, việc thay đổi chiến lược sang “sống chung” với dịch phần nào sẽ giải tỏa được những khó khăn, tắc nghẽn cũng như phục hồi được các nhu cầu cơ bản của nền kinh tế. Điều này cũng giúp thúc đẩy các dự án KCN quay trở lại triển khai cũng như kinh doanh với tiến độ tốt hơn
DỰ PHÓNG VÀ ĐỊNH GIÁ
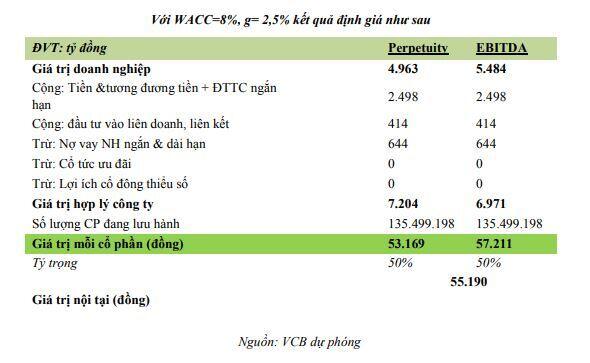
Phương pháp DCF
Để giảm thiểu rủi ro sụt giảm (downside risk) do giá trị DN phụ thuộc từ triển vọng dài hạn. Chúng tôi lựa chọn phương pháp DCF với các giả định chi tiết như sau
I. BÁO CÁO KẾT QUẢ KINH DOANH
1.1 MẢNG CAO SU
Công ty mẹ
Chúng tôi đánh giá năm 2021, PHR có thể hoàn thành kế hoạch trên các tiêu chí sau: (1) diện tích vườn cây khai thác (2) Sản lượng khai thác (3) sản lượng chế biến (4) sản lượng tiêu thụ và giá bán tiếp tục duy trì tốt. Do Quý 4 thường là quý cao điểm của sản xuất/tiêu thụ cao su. Đối với kế hoạch thu mua trong trường hợp dịch bệnh diễn biến phức tạp hơn công ty có thể sẽ khó hoàn thành kế hoạch.
Giai đoạn 2022-2027
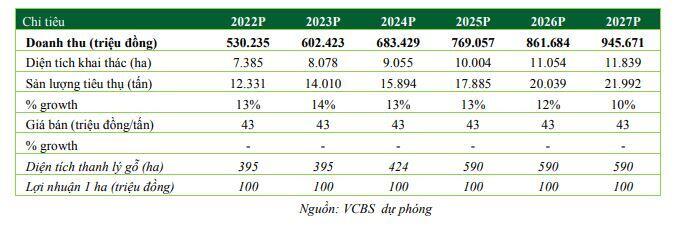
Đây là giai đoạn mà vườn cây tại Việt Nam vào độ tuổi khai thác tăng trưởng mạnh. Tính tới cuối năm 2021 theo kế hoạch, PHR sẽ có 6.693 ha cây trong độ tuổi khai thác (trên 7 tuổi), còn lại sẽ khoảng hơn 7.000 ha diện tích KTCB, diện tích thanh lý và tái canh. Chúng tôi tính toán độ tuổi trung bình của vườn cây khoảng quanh 8 tuổi tính tới cuối 2021 và tới năm 2027, tổng diện tích khai thác có thể đạt 11.839 ha và diện tích KTCB khoảng 2.100 ha, năng suất khai thác đạt bình quân 1,77 tấn/ha. Mỗi năm công ty có thể có khả thanh thanh lý gần 500 ha vườn cây đến tuổi hoặc những phần không cho năng suất tốt. Chi tiết như sau:
PHR Kampong Thom:
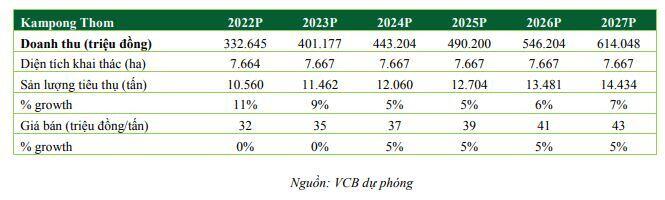
Cuối năm 2020, diện tích khai thác của vườn cây đã đạt hơn 7.589 ha, còn lại 75,08 diện tích KTCB. Chế biến được trên 9.762 tấn và xuất bán 9.558 tấn. Tuy nhiên, sản lượng khai thác trung bình năm 2020 đang khá thấp đạt khoảng gần 1,3 tấn/ha mặc dù độ tuổi trung bình của vườn cây lớn hơn vườn cây Việt Nam. Giá bán cũng thấp hơn đạt khoảng 28,06 triệu đồng/tấn
Giai đoạn 2022-2027:
Khi độ tuổi trung bình tăng lên, chúng tôi kì vọng năng suất bình quân cũng sẽ cải thiện lên 1,62 tấn/ha. Giá bán bình quân cũng sẽ được cải thiện do chuyển đổi sản xuất qua loại mủ SVR 3L, SVR CV 50/60. Giá bán bình quân kì vọng đạt 37,5 triệu đồng/tấn. Chi tiết như sau
Công tác thu mua:
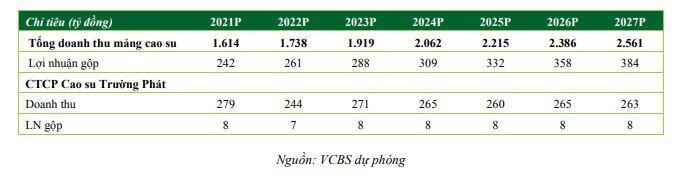
Chúng tôi tiếp tục giả định công ty sẽ duy trì sản lượng thu mua quanh sản lượng của năm 2021. Biên lợi nhuận gộp đạt khoảng bình quân 15% giai đoạn 2021-2027
CTCP Cao su Trường Phát: vẫn duy trì ngưỡng doanh thu tương đương năm 2020 và có biên LN gộp đạt 3%
1.2 MẢNG KHU CÔNG NGHIỆP
Chúng tôi đưa các khu công nghiệp sau vào mô hình định giá (1) Tân Bình (2); Tân Lập I (200 ha); (3) Tân Bình mở rộng (1000ha); (4) VSIP 3; (5) Nam Tân Uyên 3; (6) Lai Hưng (600 ha). Trong đó VSIP 3 và NTU 3 sẽ ghi nhận lợi nhuận dưới dạng liên doanh liên kết, KCN Lai Hưng sẽ nhận tiền đền bù trong tương lai. Các giả định chủ yếu như sau
(1) KCN Tân Bình (PHR sở hữu 80%):
Chúng tôi chưa đưa 30 ha còn lại vào trong nguồn thu do không có thông tin về các thủ tục pháp lý để giải quyết phần đất này. Các năm tới nguồn thu sẽ đền từ các hợp đồng tái tục và doanh thu/lợi nhuận tới từ việc phân bổ các hợp đồng hiện hữu này.
(2) KCN Tân Lập I (PHR sở hữu 51%)
Chúng tôi giả định thời gian bắt đầu cho thuê được và có nguồn thu kể từ năm 2023, mỗi năm KCN cho thuê được 10 ha với giá 120 USD/m2/chu kỳ thuê, tốc độ tăng giá cho thuê 5%/năm
3. KCN Tân Bình mở rộng (PHR sở hữu 80%)
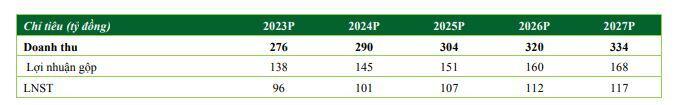
Chúng tôi giả định thời gian bắt đầu cho thuê được và có nguồn thu kể từ năm 2024, mỗi năm KCN cho thuê được 10 ha với giá 120 USD/m2/chu kỳ thuê, tốc độ tăng giá cho thuê 5%/năm
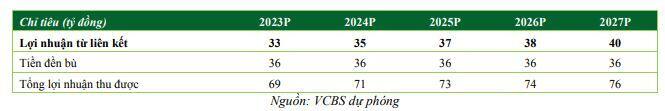
4. VSIP 3 (PHR sở hữu 20% trong liên doanh, 20% trong LNST và tối thiểu 1,2 tỷ đồng/ha)
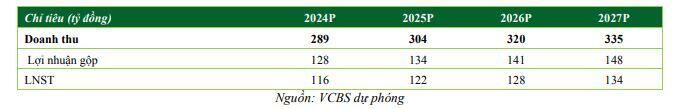
Giả định PHR sẽ nhận được tổng tiền đền bù 898 tỷ đồng trong 2 năm 2022-2023 Tổng diện tích KCN là 1000 ha, giả định diện tích thương phẩm chiếm 65% là 650 ha, giá cho thuê 120 USD/m2/chu kỳ thuê, mỗi năm cho thuê được 30ha. KQKD mang lại cho PHR như sau:
5. NTC (PHR sở hữu 32,85%)
Tổng diện tích 2 giai đoạn đầu của NTC là gần 537 ha và đã lấp đầy 100%. KCN NTU 3, giả định như sau: Diện tích thương phẩm 225 ha, giá cho thuê 110 USD/m2/chu kỳ thuê và tăng 5% mỗi năm.Diện tích cho thuê mỗi năm hạch toán 1 lần là 10 ha và phân bổ 10ha. KQKD mang lại cho PHR tổng hợp như sau:
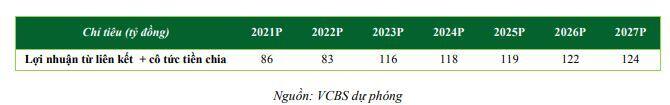
Ngoài ra, NTC còn sở hữu cổ phần trong các doanh nghiệp khác như: CTCP KCN Bắc Đồng Phú (công ty con của DPR sở hữu 51%), CTCP KCN Cao su Bình Long (MH3), CTCP KCN Dầu Giây….các công ty này đều có kể hoạch mở rộng KCN rầm rộ trong tương lai tuy nhiên chúng tôi chưa đưa các DN vào mô hình định giá do hạn chế về mặt thông tin và các KCN còn đang trong quá trình thực hiện thủ tục pháp lý ban đầu.
6. Các khoản thu nhập khác
KCN Lai Hưng (600 ha): Sẽ nhận được tiền đền bù 2,5 tỷ đồng/ha trong giai đoạn 2024-2025
Khu nhà máy xử lý rác thải (400 ha): Sẽ nhận được tiền bù 2,5 tỷ đồng giai đoạn 2026-2027
II. VỀ BẢNG CÂN ĐỐI KẾ TOÁN
Chúng tôi giả định PHR vẫn duy trì cơ cấu tài chính khỏe mạnh với tỷ lệ nợ/tổng nguồn đạt 12% (tăng so với năm 2021 là 10%). Chủ trương của công ty tới thời điểm hiện tại vẫn là không huy động thêm vốn để làm dự án do lượng tiền trong doanh nghiệp vẫn dồi dào, trong trường hợp cần sẽ tăng vốn bằng hình thức phát hành cổ phần từ nguồn vốn chủ sở hữu để tăng đủ vốn đối ứng làm dự án là 20%.
Các chỉ tiêu về hoạt động tài sản chúng tôi giả định vẫn sẽ giữ mức độ ổn định như giai đoạn 2017-2020.
RỦI RO ĐẦU TƯ CHUNG
Rủi ro dịch bệnh Covid-19: Dịch bệnh gây khó khăn cho việc tham quan, ký kết hợp đồng cũng như nguy cơ lây nhiễm trong các khu công nghiệp. Dịch bệnh có khả năng ảnh hưởng tiêu cực tới tình hình kinh doanh của khách hàng, gây ra sự dịch chuyển sản xuất nếu kéo dài quá lâu mà không kiểm soát được.
Rủi ro lãi suất: việc thay đổi trong điều hành chính sách tiền tệ tác động tới kênh tín dụng dẫn vốn cho thị trường bất động sản. Ngoài ra. lãi suất huy động giảm mạnh có thể ảnh hưởng tới doanh thu tài chính của các doanh nghiệp.
Rủi ro giá đất tiếp tục tăng nóng: điều này gây ảnh hưởng tới công tác đền bù, GPMB của doanh nghiệp, gây giãn tiến độ dự án và tăng giá vốn hàng bán.
Rủi ro về pháp lý: pháp lý về đất đai là điều có thể gây ra rủi ro lớn nhất gây kéo dài cho việc thực hiện dự án. Từ khâu quy hoạch tổng thể, quy hoạch sử dụng đất cần tránh lệch pha và triển khai có trình tự. Vì việc thanh lý cây cao su có nhiều tác động tới tình hình tài chính của công ty cũng như đời sống chung của người lao động.
Hiện chúng tôi đưa vào mô hình định giá (ngoại trừ KCN Tân Bình mở rộng) đã nằm trong quy hoạch tổng thể KCN của tỉnh Bình Dương được Chính phủ phê duyệt. NTU 3 (346 ha) và VSIP III (1000 ha), KCN Lai Hưng (600ha) lần lượt nằm trong kế hoạch thu hồi đất của Thị xã Tân Uyên, huyện Bắc Tân Uyên, huyện Bàu Bàng. Các KCN Lai Hưng và điều chỉnh quy hoạch của VSIP 3 chờ phê duyệt chủ trương đầu tư TT để bổ sung kế hoạch sử dụng đất vào các năm sau
Rủi ro giá cao su sụt giảm: tình trạng dư cung, tồn kho toàn cầu tiếp diễn và rủi ro sẽ xảy ra cho mảng này vốn có biên lợi nhuận mỏng khi giá cao su sụt giảm.
THÔNG TIN CHI TIẾT VỀ VỊ TRÍ CÁC DỰ ÁN TRIỂN VỌNG CỦA DN
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


