





500+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Ở thành phố lớn vẫn tiết kiệm 15 triệu/tháng: Bí quyết nằm ở 1 nguyên tắc
Cùng bài toán dòng tiền gia đình trẻ đô thị lớn, hai trường hợp Thoa Trần (TP.HCM, thu nhập 30 triệu, chưa con) và vợ chồng Trâm Anh (Hà Nội, thu nhập 50 triệu, 1 con) đưa ra hai bức tranh lập quỹ hoàn toàn khác biệt.
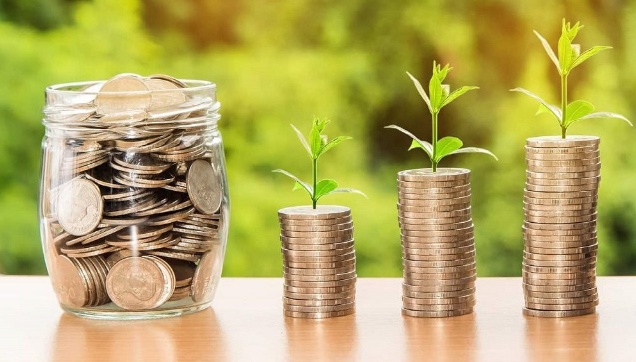
Bảng đối chiếu nhanh cấu trúc dòng tiền
1. Đội 30 triệu (Thoa Trần): Tối ưu gốc rễ từ lối sống
Điểm mạnh: Tỷ lệ tiết kiệm xuất sắc (50%). Không có nợ vay, tối ưu chi phí đầu vào (chọn nhà gần công ty, thiết bị điện 5 sao, tự túc ăn uống/đồ uống tại nhà).
Khoản đệm sinh con: Dự trù sẵn 100 triệu đồng cho giai đoạn mang thai đến 1 tuổi (bù đắp rủi ro thu nhập giảm khi nghỉ sinh).
Triết lý: Accumulation first (Tích lũy trước khi vướng gánh nặng cấu trúc gia đình).
2. Đội 50 triệu (Trâm Anh): Vận hành theo "hệ thống tài khoản"
Điểm mạnh: Kiểm soát hành vi bằng kỹ thuật chia 3 tài khoản ngân hàng (sinh hoạt - học phí/nhà - tiết kiệm) + rút tiền mặt "quỹ đen nội bộ" để khóa van chi tiêu ngoài ý muốn. Giảm quẹt thẻ tín dụng.
Áp lực thực tế: Nuôi con tốn đứt đoạn 10 triệu/tháng (học mẫu giáo sớm 16 tháng tốn 4 triệu, bỉm sữa 3-4 triệu, tiêm chủng/phát sinh).
Triết lý: Cashflow containment (Giữ dòng tiền linh hoạt, chấp nhận tiết kiệm tỷ lệ thấp hơn nhưng dòng tiền nuôi con dày dặn).
Góc nhìn thực chiến: Bài học rút ra cho gen Z / Gen Y
Giai đoạn son (chưa con): Hãy học Thoa Trần — đây là cửa sổ vàng duy nhất để ép tỷ lệ tiết kiệm lên 50%. Đừng nâng lifestyle theo kịp thu nhập.
Giai đoạn bỉm sữa: Lời khuyên "mỗi người thu nhập trên 15 triệu (tổng 30 triệu) mới nên có con" của Trâm Anh rất thực tế. Với mức 10 triệu nuôi con hiện đại, tổng thu nhập dưới 30 triệu khi có con sẽ đẩy áp lực tài chính vào ngưỡng đỏ.
Mẹo hành vi đáng học hỏi: Kết hợp ghi chép số liệu của Thoa Trần + chia hũ/tài khoản phân tách của Trâm Anh làcombo bất bại để chống thói quen "tiêu vô thức".
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


