





 Pro
200+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Nới trần cho vay 95%: ngân hàng nào mừng, ngân hàng nào lo?
?
Hướng dẫn đọc dễ hiểu về Thông tư 50/2026/TT-NHNN: điều gì thay đổi, vì sao thay đổi, và ngân hàng nào hưởng lợi hay chịu áp lực.
1. Bắt đầu từ câu hỏi đơn giản: “thanh khoản” là gì?
Hãy hình dung ngân hàng như một người giữ tiền hộ nhiều gia đình rồi đem một phần cho người khác vay để lấy lãi. Nhà nhà gửi tiền, ngân hàng cho vay mua nhà, mở xưởng, kinh doanh. Chuyện này ổn miễn là các gia đình không đồng loạt đòi lại tiền cùng một lúc.
Thanh khoản chính là khả năng ngân hàng trả được tiền khi người gửi cần rút, trong khi phần lớn tiền đã nằm trong các khoản cho vay chưa đến hạn thu về. Ngân hàng có thể rất có lãi nhưng vẫn sụp đổ nếu cạn tiền mặt đúng lúc người gửi đổ xô đến rút. Vì vậy, cơ quan quản lý luôn đặt ra những “giới hạn an toàn” cho chuyện này.
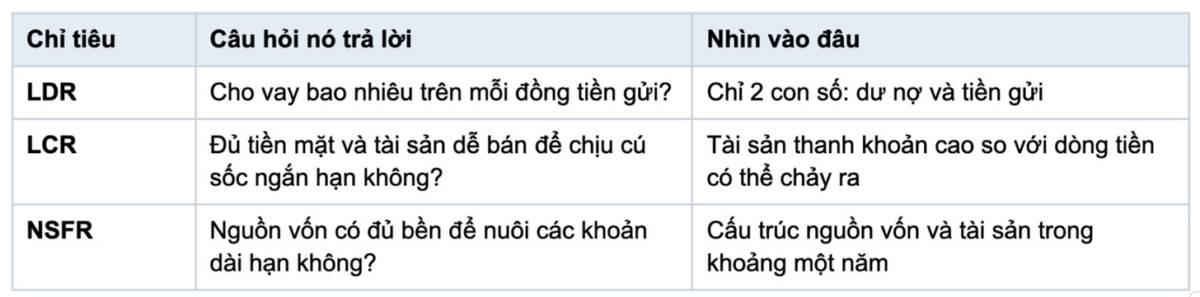
Thông tư 50 là bộ giới hạn mới, đưa Việt Nam tiến gần hơn đến chuẩn quốc tế Basel III. Muốn hiểu thay đổi, ta cần làm quen với ba cái tên: LDR, LCR và NSFR.
2. LDR: thước đo cũ, dễ hiểu
LDR là gì?
LDR (Loan-to-Deposit Ratio) là tỷ lệ giữa tổng dư nợ cho vay và tổng tiền gửi huy động được. Ví dụ ngân hàng huy động 100 đồng và đã cho vay 85 đồng thì LDR là 85%.
LDR càng cao, ngân hàng càng “dốc hết ví” vào cho vay, và phần đệm để trả cho người gửi càng mỏng. Vì thế NHNN đặt trần để ngân hàng không cho vay quá tay.
Điểm yếu của LDR
LDR coi mọi đồng tiền gửi như nhau, trong khi chúng khác nhau rất nhiều:
Tiền gửi của người dân, ổn định: hiếm khi bị rút ồ ạt, giống nguồn nước từ một con suối đều đặn.
Tiền vay ngắn hạn từ ngân hàng khác: có thể bị rút bất cứ lúc nào, giống nước mưa, đến nhanh đi cũng nhanh.
Hai ngân hàng có cùng LDR 90% nhưng nguồn tiền khác nhau thì mức an toàn thực sự rất khác nhau. Đó là lý do cơ quan quản lý muốn có công cụ tinh hơn.
3. LCR và NSFR: hai câu hỏi sâu hơn
LCR: “Nếu khủng hoảng ập đến, ngân hàng sống được bao lâu?”
LCR (Liquidity Coverage Ratio, tỷ lệ bao phủ thanh khoản)kiểm tra xem ngân hàng có đủ tài sản dễ bán thành tiền để chịu được một cú sốc ngắn hạn, theo chuẩn Basel III là khoảng 30 ngày, hay không. Tài sản này gọi là HQLA (tài sản thanh khoản chất lượng cao), ví dụ tiền mặt, tiền gửi tại NHNN, trái phiếu Chính phủ, những thứ bán gấp vẫn không bị lỗ nhiều.
Ví dụ dễ hiểu
Bạn mở quán cà phê và lo ngày mai có sự cố. LCR giống việc kiểm tra: “Trong 30 ngày tới, dù khách vắng hơn bình thường, tôi có đủ tiền trong két và tài khoản để trả lương, trả tiền hàng không?” Đạt 100% nghĩa là có đủ.
NSFR: “Tiền nuôi các khoản cho vay dài hạn có đủ bền không?”
NSFR (Net Stable Funding Ratio, tỷ lệ nguồn vốn ổn định ròng)nhìn dài hơn, theo chuẩn Basel là khoảng một năm. Nó so sánh nguồn vốn ổn định (vốn chủ sở hữu, tiền gửi dân cư dài hạn...) với các tài sản khó bán nhanh (các khoản cho vay dài hạn).
Ví dụ dễ hiểu
Bạn mua nhà bằng khoản vay 20 năm thì nên trả bằng thu nhập ổn định hằng tháng. Nếu bạn dùng thẻ tín dụng, vốn phải trả trong vài tuần, để mua nhà thì sớm muộn sẽ gặp rắc rối. NSFR kiểm tra ngân hàng có đang “lấy vốn ngắn đi đầu tư dài” quá mức không.
.
4. Thông tư 50 thay đổi những gì?
1. Nâng trần LDR lên 95% nhưng siết lại cách tính
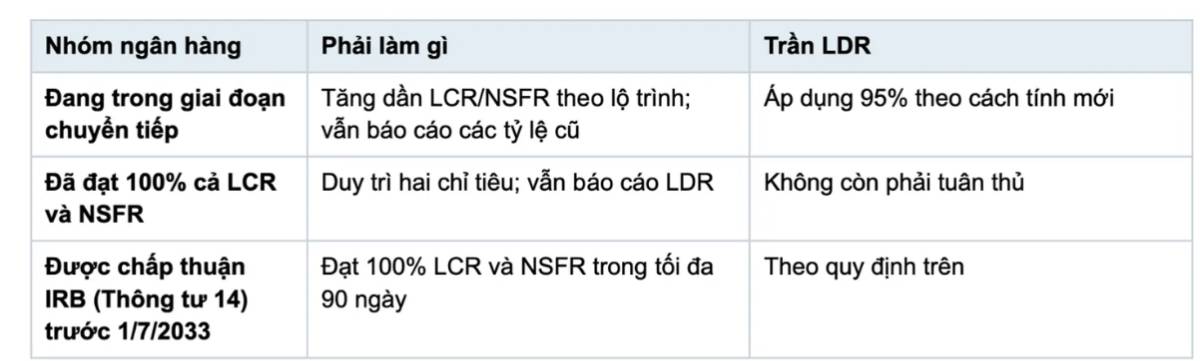
Ngân hàng được cho vay nhiều hơn so with trước (từ max 85% lên 95% tiền gửi).
Thực tế: Công thức mới tính ra LDR của các ngân hàng tự động tăng thêm 3 - 13%. Dù trần được nới ra 10%, nhưng vì con số thực tế bị đẩy cao lên nên dư địa cho vay thêm chẳng còn bao nhiêu, thậm chí có bên còn bị vượt trần.
2. Bỏ các giới hạn thanh khoản cũ (nhưng vẫn phải theo dõi)
Hiểu đơn giản: Các quy định cũ (như khống chế lấy tiền gửi ngắn hạn đi cho vay dài hạn) không bắt buộc phải tuân thủ nữa.
Thực tế: Trong thời gian đầu, ngân hàng vẫn phải nộp báo cáo cho Ngân hàng Nhà nước. Giống như học sinh không bị lấy điểm chính thức, nhưng thầy cô vẫn ghi sổ để theo dõi.
3. Miễn trần LDR nếu đạt chuẩn quốc tế (LCR và NSFR)
Thay đổi: Ngân hàng nào đáp ứng đủ 100% hai chỉ số quản trị rủi ro hiện đại là LCR (khả năng thanh khoản ngắn hạn) và NSFR (nguồn vốn ổn định dài hạn) sẽ không bị khống chế trần LDR 95% nữa (chỉ cần báo cáo).
Ý nghĩa: Ngân hàng Nhà nước chuyển từ dùng thước đo thô (LDR) sang các bài kiểm tra chuyên sâu, toàn diện hơn về dòng tiền và nguồn vốn.
4. Lộ trình chuyển tiếp
Các ngân hàng không phải đạt 100% LCR ngay. Lộ trình LCR được kéo dài tới năm 2033, cho ngân hàng thời gian để từng bước tích lũy tài sản thanh khoản và kéo dài kỳ hạn nguồn vốn. Trong thời gian này, ngân hàng chưa đạt 100% cả hai chỉ tiêu vẫn dùng trần LDR 95% theo Thông tư 50 thay cho cách tính cũ của Thông tư 22.
Trường hợp đặc biệt: ngân hàng áp dụng IRB
IRB là phương pháp nội bộ để tính rủi ro tín dụng, được xem như “hạng cao” trong quản trị rủi ro vì ngân hàng phải chứng minh hệ thống của mình đủ mạnh.
Điều kiện: Ngân hàng nào muốn được cơ quan nhà nước cho phép dùng chế độ này (trước ngày 01/07/2033) thì phải chứng minh mình “khỏe” ngay lập tức:
Phải đạt đủ 100% hai chỉ số an toàn vốn (LCR và NSFR)trong vòng 90 ngày kể từ khi được duyệt.
Không được xin khống, không được làm từ từ hay trì hoãn.
5. Con số nói gì? Ngân hàng nào có dư địa?
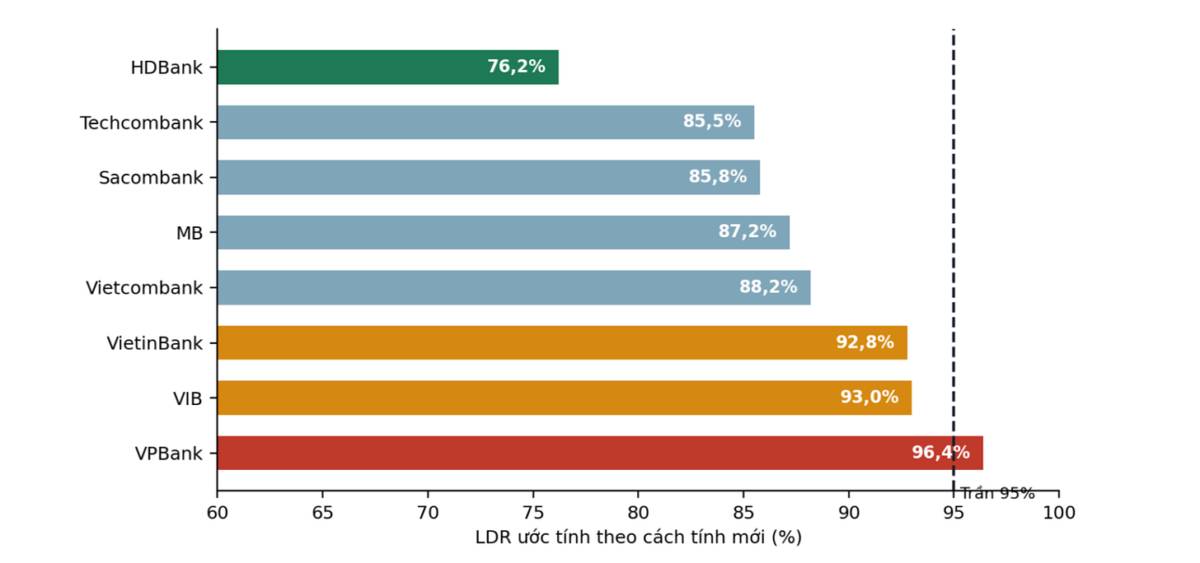
ACBS ước tính LDR theo cách tính mới của nhóm ngân hàng được khảo sát. Nhờ trần nâng lên 95%, 8 trên 9 ngân hàng nằm trong giới hạn. VPBank là trường hợp duy nhất vượt trần.
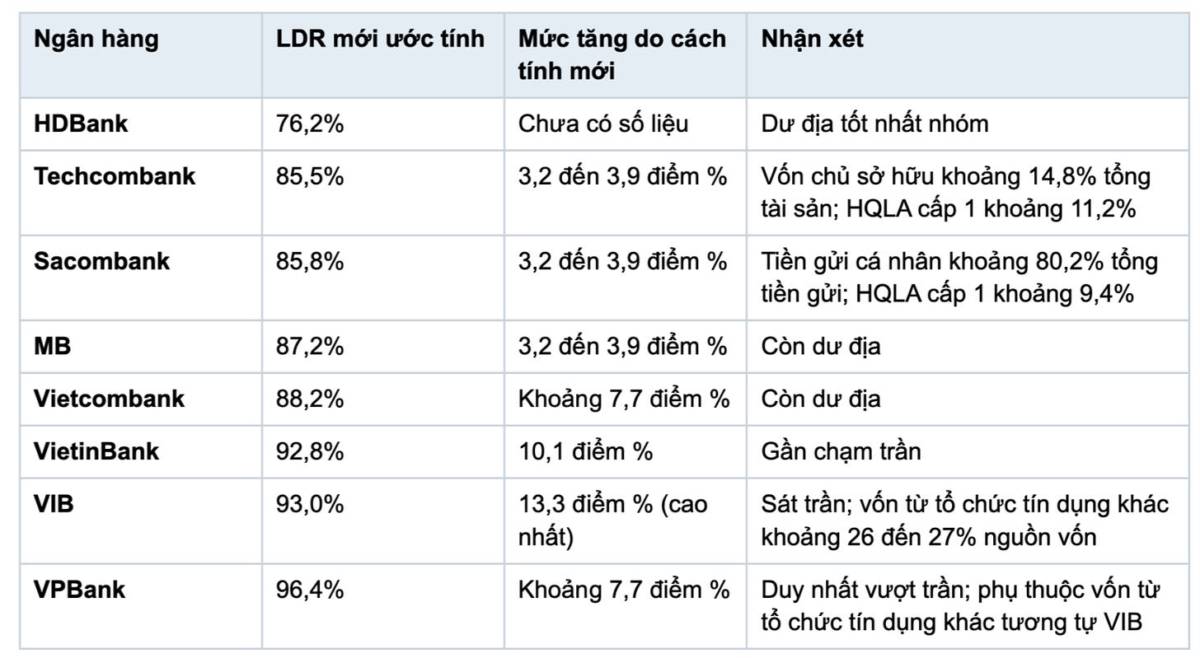
Vì sao Sacombank và Techcombank được đánh giá tốt?
Sacombank có phần lớn tiền gửi đến từ cá nhân, tức nguồn ổn định. Techcombank có vốn tự có dày và nhiều tài sản thanh khoản cao, tức bể chứa dự phòng lớn. Cả hai đều có lợi thế khi tiến tới LCR và NSFR 100%.
Vì sao VIB, VPBank và BIDV chịu áp lực?
VIB và VPBank: LDR sát hoặc vượt trần, trong khi khoảng 26 đến 27% nguồn vốn đến từ các tổ chức tín dụng khác, loại vốn dễ biến động.
VietinBank: LDR 92,8%, chỉ còn khoảng 2 điểm phần trăm trước khi chạm trần.
BIDV: được nới giới hạn nhưng vốn chủ sở hữu chỉ khoảng 5,8% tổng tài sản, thấp nhất nhóm. Vốn mỏng khiến dư địa tăng trưởng thực tế bị bó lại dù trần đã cao hơn.
6. Tác động: ai được gì, ai lo gì?
Ngắn hạn: tương đối tích cực
Lộ trình kéo dài tới 2033 giúp ngân hàng không phải vội huy động vốn dài hạn với giá cao. Nhờ đó áp lực lên chi phí vốn và biên lãi ròng (NIM, phần chênh giữa lãi cho vay và lãi huy động) được giảm nhẹ. ACBS cũng đánh giá thông tư không tác động trực tiếp quá lớn đến lợi nhuận ngân hàng trong ngắn hạn.
Tuy vậy, nới trần không đồng nghĩa với tín dụng tự động tăng mạnh. Theo TS Châu Đình Linh, đây chủ yếu là mở thêm dư địa cân đối nguồn vốn. Tín dụng thực tế vẫn phụ thuộc định hướng điều hành của NHNN, chất lượng tài sản, vốn tự có và chi phí huy động của từng ngân hàng.
Dài hạn: phân hóa mạnh hơn
Khi bài kiểm tra chuyển sang chất lượng nguồn vốn, ngân hàng có những đặc điểm sau sẽ có lợi thế rõ hơn:
CASA tốt: CASA là tiền gửi không kỳ hạn và tiền gửi thanh toán. Đây là nguồn rẻ và gắn bó với người dùng.
Tiền gửi dân cư ổn định, ít phụ thuộc vốn vay ngắn hạn hay liên ngân hàng.
. Điều cần theo dõi tiếp
Lộ trình thực tế của từng ngân hàng tới mốc 100% LCR và NSFR.
Việc công bố LCR, NSFR của các ngân hàng, giúp thị trường so sánh công bằng hơn.
Chi phí huy động cuối năm: lãi suất tiền gửi đang nhích lên, thanh khoản vẫn là biến số nhạy cảm.
Chất lượng tài sản: dư địa rộng hơn không có nghĩa tín dụng an toàn hơn.
Kết luận
Thông tư 50 không chỉ là chuyện “cho vay thêm được 10 đồng trên mỗi 100 đồng”. Nó đánh dấu việc NHNN chuyển từ đo bằng một con số đơn giản sang đòi hỏi ngân hàng chứng minh mình đủ tiền chịu cú sốc ngắn hạn và đủ vốn bền cho các khoản vay dài hạn. Ngắn hạn, lộ trình kéo dài giúp hệ thống thích nghi nhẹ nhàng. Dài hạn, câu hỏi quan trọng với nhà đầu tư không còn là “ngân hàng nào được nới trần”, mà là “ngân hàng nào có nguồn vốn đủ bền để không cần đến trần”.“ Cảm ơn anh chị đã theo dõi kênh! ❣️
----------
Bài viết trên em trình bày theo yếu tố chủ quan, không mang khuyến nghị mua bán.
Cần tư vấn đầu tư, quản lí gia sản. Anh chị liên hệ em nhé !
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


