







 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Ngân hàng triển vọng tăng trưởng được duy trì, định giá ở vùng hấp dẫn
Ngân hàng triển vọng tăng trưởng
1. Lợi nhuận tăng cao do giảm mạnh chi phí dự phòng rủi ro và giảm chi phí hoạt động
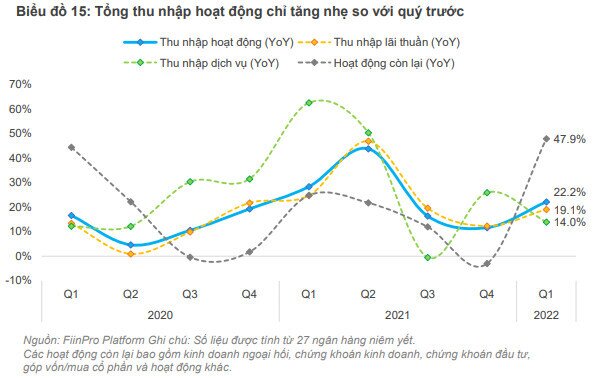
Trong Q1-2022, tổng thu nhập hoạt động của 27 ngân hàng tăng +8,2% QoQ. Trong đó, 13 ngân hàng ghi nhận suy giảm. Xét theo cùng kỳ, tổng thu nhập hoạt động tăng trưởng 22,2% và chỉ có 3 ngân hàng ghi nhận suy giảm
Thu nhập lãi thuần tăng +8,3% QoQ, +19,1% YoY trong khi lãi thuần từ các hoạt động còn lại tăng +29,1% QoQ, +47,9% YoY. Lãi thuần từ dịch vụ giảm -12,1% QoQ sau khi tăng mạnh trong Q4-2021, tuy nhiên vẫn tăng +14% YoY.
Mức tăng trưởng cao so với quý trước của các hoạt động còn lại đến từ các hoạt động khác (+83,3%) và ngoại hối (+21,7%), trong khi thu nhập từ chứng khoán giảm mạnh (- 52,7%). Tuy nhiên, nếu loại trừ khoản 5.558 tỷ đồng gia hạn hợp đồng bảo hiểm của VPB, các hoạt động khác chỉ tăng trưởng 10,7% QoQ, trong khi tổng thu nhập hoạt động chỉ tăng 3,7% QoQ.
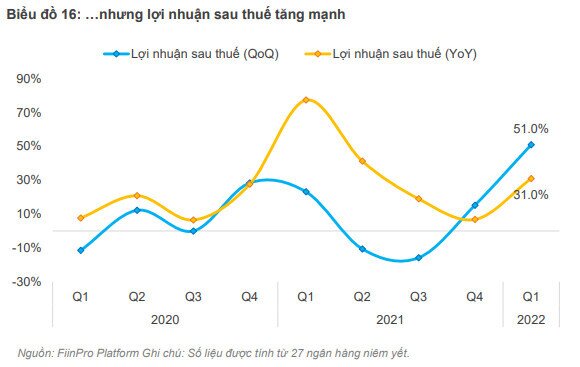
- Tuy nhiên, lợi nhuận sau thuế (LNST) của 27 ngân hàng niêm yết tăng +51% QoQ và +31% YoY. Trong đó, 4 ngân hàng ghi nhận suy giảm LNST QoQ và 5 ngân hàng ghi nhận suy giảm LNST YoY
- LNST tăng mạnh so với mức tăng tổng thu nhập hoạt động do chi phí dự phòng rủi ro giảm -26% và chi phí hoạt động giảm -8,1% so với Q4-2021. Hơn nữa, nếu loại trừ khoản 5.558 tỷ đồng của VPB, LNST chỉ tăng trưởng 35,7% QoQ và 17,7% YoY.
- Tuy nhiên, nợ xấu tăng lên và có thể tiếp tục tăng lên trong các quý tới sẽ là áp lực với một số ngân hàng trong khi chi phí hoạt động giảm có tính chu kỳ của quý đầu năm
2. Biên lãi ròng (NIM) tăng nhẹ trong khi tín dụng bứt phá trong Q1-2022
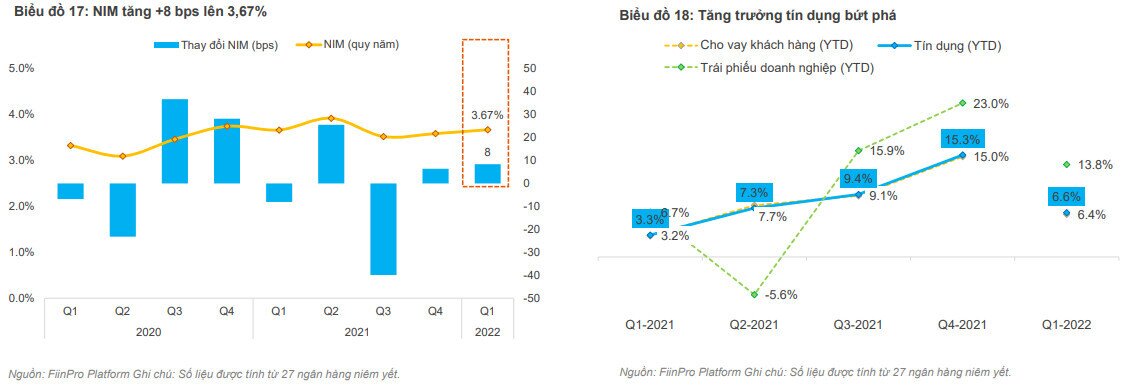
Thu nhập lãi thuần là động lực tăng trưởng chính trong Q1-2021 với NIM tăng nhẹ và tín dụng bứt phá:
- Tổng tài sản sinh lãi tăng +4,7% so với cuối Q4-2021, NIM tăng +8 điểm cơ bản (bps) lên 3,67%. Các yếu tố ảnh hưởng đến NIM sẽ được phân tích trong các trang tiếp theo.
- Kết thúc Q1-2022, tín dụng của 27 ngân hàng niêm yết tăng 6,6% YTD, cao gấp đôi tốc độ tăng trưởng của cùng kỳ năm trước, trong đó cho vay khách hàng tăng trưởng 6,4% và trái phiếu doanh nghiệp tăng trưởng 13,8%.
Tuy nhiên, tốc độ tăng trưởng tín dụng toàn ngành đã chậm lại trong 2 tháng gần đây. Theo NHNN, tăng trưởng tín dụng của hệ thống tính đến hết tháng 5 đạt 8,04%, tức là +2,07 điểm % (tăng trưởng tín dụng cuối Q1-2022 đạt 5,97%). Nguyên nhân là do nhiều ngân hàng lớn đã gần chạm room tín dụng.
Tăng trưởng tín dụng trong những tháng còn lại phụ thuộc vào mức độ nới room tín dụng của NHNN. Tuy nhiên, do NHNN cần cân đối tăng trưởng tín dụng với kiểm soát lạm phát, tăng trưởng tín dụng trong các quý còn lại khó có thể đạt tốc độ cao như Q1-2022.
3. NIM dự kiến duy trì trong năm 2022 do COF tăng
Lãi suất cho vay bình quân trong Q1-2022 giảm nhẹ -1,4 bps do tỷ trọng cho vay ngắn hạn tăng nhẹ từ 52,6% lên 53,6% trong khi lợi suất đầu tư chứng khoán nợ tăng +20 bps lên 4,6% do tăng đầu tư trái phiếu doanh nghiệp.
Những ngân hàng hỗ trợ nhiều cho khách hàng trong năm 2021 sẽ có NIM được cải thiện trong năm 2022, tuy mức tăng sẽ bị ảnh hưởng bởi COF.
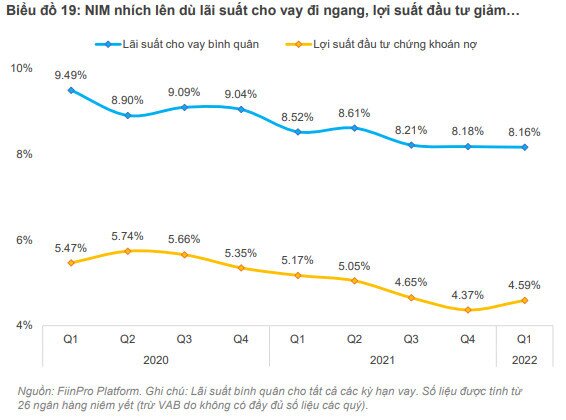
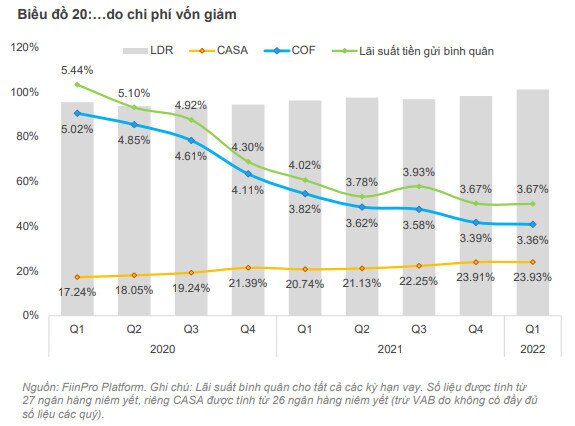
Chi phí vốn trung bình (COF) trong Q1-2022 giảm -3 bps xuống 3,36%, chủ yếu do LDR thuần tiếp tục tăng +286 bps lên mức cao kỷ lục 101,1%. Đà tăng CASA đã chậm lại khi CASA trong Q1-2022 chỉ nhích +2 bps lên 23,93%.
Như vậy, trong các quý tới, COF không còn dư địa giảm xuống mà nhiều khả năng sẽ tăng do lãi suất tiền gửi bình quân tăng lên khi hàng loạt ngân hàng đã tăng lãi suất huy động từ tháng 4/2022.
4. Ngân hàng khó đạt mục tiêu tăng trưởng lợi nhuận 2022, nhưng định giá đã giảm đáng kể
26/27 ngân hàng niêm yết đặt mục tiêu tăng trưởng LNST +33% trong năm 2022. Theo tôi, các ngân hàng sẽ gặp nhiều thách thức để đạt được mục tiêu này do:
− Thu nhập lãi thuần khó tăng mạnh khi yếu tố hỗ trợ tăng NIM (cắt giảm hỗ trợ lãi suất cho doanh nghiệp, điều chỉnh lãi vay) sẽ cân bằng với việc tăng COF (các yếu tố hỗ trợ giảm COF khác đã không còn nhiều dư địa cải thiện, tăng lãi suất huy động để đáp ứng nhu cầu tín dụng cùng xu hướng tăng theo FED và các ngân hàng trung ương), trong khi tín dụng các quý sau khó có thể giữ mức tăng trưởng cao như Q1-2022 do khả năng hạn chế room tín dụng. Mặt khác, thu nhập phí khó tăng trưởng đủ cao để bù đắp cho tăng trưởng thu nhập lãi thuần.
− Nợ xấu nội bảng sẽ tiếp tục tăng lên khi hết thời hạn cơ cấu nợ vào 30/6/2022 theo Thông tư số 14/2021/TT-NHNN. Ngoài các ngân hàng đã trích lập sớm, áp lực trích lập sẽ tăng lên với các ngân hàng còn lại. Hơn nữa, những rủi ro tiềm ẩn với nợ xấu khi thị trường trái phiếu gặp khó khăn cũng là yếu tố cần theo dõi do khả năng vỡ nợ chéo.
− Một yếu tố khác cần theo dõi là sức khỏe của các doanh nghiệp bất động sản. Theo phân tích của tôi, ngành Bất động sản đang gặp nhiều trở ngại trong hiện tại và tương lai, điều này sẽ tạo thêm thách thức với tăng trưởng lợi nhuận và chất lượng nợ của các ngân hàng.
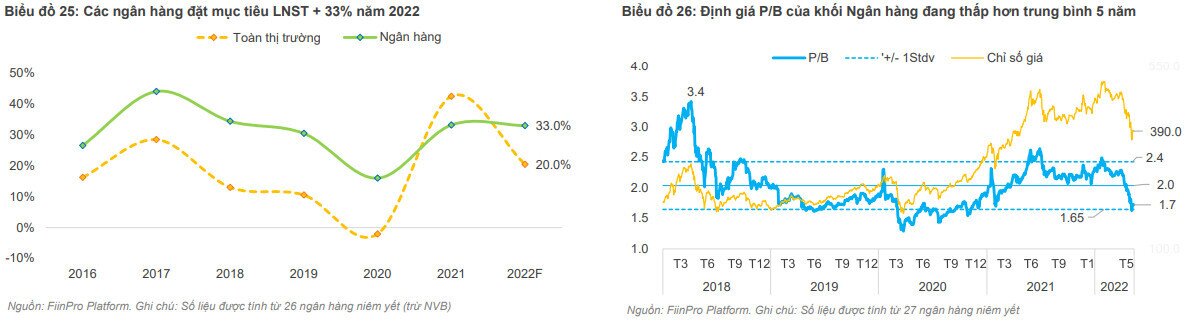
Sau đợt điều chỉnh mạnh, định giá ngành ngân hàng đã trở nên mức hấp dẫn hơn (1,7x), thấp hơn mức trung bình 5 năm (2x).
Một số ngân hàng đáng chú ý với kế hoạch tăng trưởng cao có định giá hiện tại đã về xấp xỉ giá trị sổ sách (STB, LPB, SHB), trong đó STB và LPB có LLCR tương đối cao, giúp các ngân hàng hạn chế việc tăng chi phí dự phòng trong năm nay. Tuy nhiên, cần lưu ý là các ngân hàng này mức độ rủi ro cao hơn và chất lượng tài sản thấp hơn
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


