





400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
MSB: Tăng trưởng nhờ hợp đồng bancassurance và đẩy mạnh bán lẻ
Trong 6T.2021, MSB ghi nhận thu nhập hoạt động và lợi nhuận trước thuế đạt lần lượt 5.359 tỷ đồng (+77,6% yoy) và 3.119 tỷ đồng (+220,2% yoy), hoàn thành 95% kế hoạch cả năm 2021. Thu nhập lãi và thu nhập ngoài lãi đều tăng cao, giúp lợi nhuận của MSB có mức tăng trưởng đột phá.
KẾT QUẢ KINH DOANH 6T.2021
Lợi nhuận tăng trưởng mạnh mẽ nửa đầu năm 2021 nhờ mức tăng trưởng ấn tượng của thu nhập lãi và phí dịch vụ
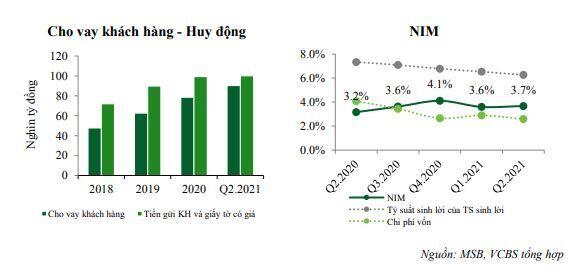
Thu nhập lãi thuần đạt 2.897 tỷ đồng (+46,5% yoy) với động lực từ tăng trưởng tín dụng và NIM duy trì ở mức cao, đạt 3,7% cuối Q2.2021.
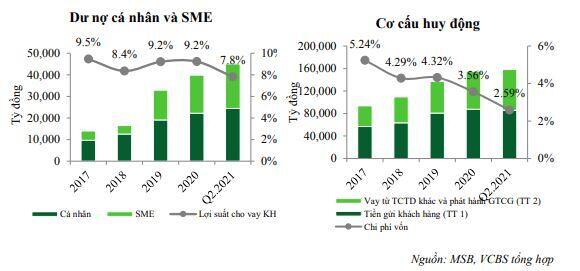
Tín dụng tăng trưởng 10%, với quy mô tín dụng đạt 93.430 tỷ đồng. Trong đó, cho vay khách hàng tăng +15,2% ytd và MSB đã chủ động giảm tỷ trọng trái phiếu doanh nghiệp -63,5% ytd để đáp ứng mức trần được NHNN cấp. Các phân khúc tăng trưởng mạnh bao gồm: SME (+17,5% ytd, chiếm 22,6% danh mục) và doanh nghiệp lớn (+17,2% ytd, chiếm 50,7%). Phân khúc khách hàng cá nhân ghi nhận mức tăng trưởng khiêm tốn hơn với +9,8% ytd, chiếm 26,7% dư nợ. Về ngành nghề, nhóm ngành Bất động sản và Xây dựng ghi nhận mức tăng trưởng mạnh nhất, chiếm đến 33,1% dư nợ.
Huy động từ tiền gửi khách hàng và giấy tờ có giá đạt 100 nghìn tỷ đồng (+0,8% ytd). Ngoài ra, MSB có tỷ lệ huy động liên ngân hàng cao, tương đương 35,6% tổng nợ phải trả giúp ngân hàng giảm chi phí vốn (lãi suất liên ngân hàng rất thấp). Nhờ đó, MSB duy trì thanh khoản dồi dào trong nửa đầu năm với tỷ lệ cho vay trên huy động (LDR) là 66,5%, thấp hơn khá nhiều trần tối đa cho phép của NHNN. Tiền gửi không kỳ hạn (CASA) đạt 23.410 tỷ đồng (+1,3% ytd), tỷ lệ CASA duy trì với 27,2%. Nhờ hưởng lợi từ mặt bằng lãi suất thấp, chi phí vốn tiếp tục giảm còn 2,6% và biên lãi ròng NIM mở rộng đạt 3,7%.
Thu nhập ngoài lãi đạt 2,462 tỷ đồng (+135,8% yoy), trong đó thu nhập từ hoạt động dịch vụ đóng góp lớn nhất khi tăng trưởng đến 575%, đạt 2.198 tỷ đồng nhờ ghi nhận khoảng 1.600 tỷ đồng phí trả trước từ hợp đồng bancasurance với Prudential. Chúng tôi dự đoán MSB sẽ tiếp tục ghi nhận thêm 1 phần lãi từ khoản phí trả trước giúp đẩy mạnh tăng trưởng lợi nhuận trong nửa cuối năm.
Mảng kinh doanh ngoại hối vốn là thế mạnh của MSB trong nhiều năm qua cũng có mức tăng trưởng tốt với lợi nhuận đạt 200 tỷ đồng (+97,7% yoy). Ngược lại, hoạt động mua bán chứng khoán đầu tư ghi nhận khoản lỗ bất thường hơn 8 tỷ đồng do MSB thực hiện trích lập toàn bộ đối với một khoản đầu tư trái phiếu doanh nghiệp gần 500 tỷ đồng. Ngân hàng dự kiến trong năm nay sẽ thu về được số tiền tương đương nợ gốc từ việc bán đấu giá tài sản đảm bảo đã thu hồi từ khách hàng. Do vậy, thu nhập từ kinh doanh trái phiếu sẽ phục hồi trong nửa cuối năm.
Tỷ lệ chi phí hoạt động (CIR) của MSB giảm mạnh xuống mức 33,5%, mức thấp kỷ lục của ngân hàng nhờ tổng thu nhập tăng cao cùng với các nỗ lực tối ưu hóa nguồn lực thông qua việc ứng dụng công nghệ vào hoạt động
Chất lượng tài sản tiếp tục được kiểm soát ổn định.
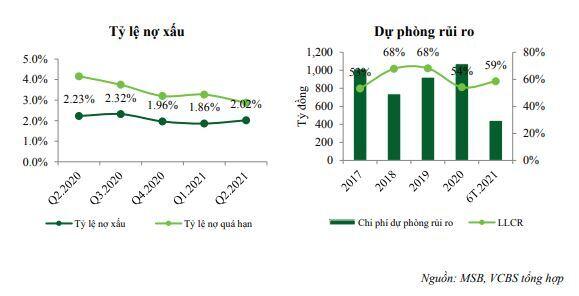
Tỷ lệ nợ xấu đạt 2,02%, tăng nhẹ so với mức 1,86% trong Q1.2021. Chi phí trích lập dự phòng trong 6T.2021 đạt 445 tỷ đồng (-8,8% yoy) và tỷ lệ bao phủ nợ xấu đạt 58.5%, tăng so với các quý trước tuy nhiên vẫn thấp hơn trung bình ngành. Dư nợ tái cơ cấu theo Thông tư 01 và 03 ở mức thấp 241 tỷ đồng, chiếm 0,3% tổng dư nợ, dư nợ kéo theo của nhóm khách hàng tái cơ cấu khoảng gần 800 tỷ đồng. MSB dự kiến sẽ trích lập tổng cộng 170 tỷ đồng, tương đương 30% cho các khoản nợ tái cơ cấu trong năm 2021.
TRIỂN VỌNG KINH DOANH
Triển vọng
Động lực tăng trưởng đến từ phân khúc khách hàng cá nhân và SME: MSB tận dụng thế mạnh từ cho vay doanh nghiệp lớn cùng với việc ứng dụng số hóa để tạo ra các giải pháp chuỗi giá trị tiếp cận 2 phân khúc chiến lược này trong dài hạn. Việc đưa tỷ trọng cho vay cá nhân và doanh nghiệp SME lên mức 60-70% - mặt bằng chung các ngân hàng nổi bật về hoạt động bán lẻ, sẽ giúp MSB duy trì tốc độ tăng trưởng dư nợ, mở rộng biên lãi thuần NIM, cũng như tăng thu nhập dịch vụ (ngân hàng số, thanh toán, bảo hiểm).
Tăng trưởng nhanh về thị phần tín dụng: Là ngân hàng tư nhân năng động với quy mô trung bình, MSB có nhiều dư địa để mở rộng thị phần tín dụng, nhờ đó đạt mức tăng trưởng nhanh về cả tài sản và lợi nhuận. Trong 5 năm qua, dư nợ cho vay khách hàng của MSB có mức tăng trưởng kép hàng năm CAGR thuộc top cao nhất ngành đạt 23%. Nhờ tham gia vào các dự án hỗ trợ NHNN, đáp ứng yêu cầu của NHNN về việc giảm lãi suất cho vay hỗ trợ khách hàng cũng như các tiêu chuẩn về an toàn vốn và chất lượng tài sản, MSB mới đây đã được nâng hạn mức tín dụng lên đến 16%. Tính đến thời điểm hiện tại tăng trưởng tín dụng đã đạt 15,7% và MSB đang xin NHNN cấp thêm room cho Q4. Kế hoạch tăng trưởng tín dụng cho năm 2021 là trên 20%, tập trung vào các ngành thiết yếu như y tế, giáo dục, năng lượng tái tạo, giảm tỷ trọng cho vay bất động sản.
Kỳ vọng biên lãi ròng NIM cải thiện: Mặc dù lợi suất cho vay bị ảnh hưởng do giảm lãi suất hỗ trợ khách hàng, MSB vẫn có thể cải thiện NIM trong thời gian tới nhờ các yếu tố:
(1) Tối ưu hóa tỷ lệ LDR hiện đang ở mức thấp 66,5%;
(2) Thâm nhập sâu hơn vào các phân khúc SME và bán lẻ có lợi suất cao hơn (như cho vay mua nhà thế chấp, nhờ tỷ lệ vốn ngắn hạn cho vay trung và dài hạn hiện ở mức thấp 21,8%);
(3) Duy trì lợi thế chi phí vốn thấp từ CASA cao thứ 4 toàn ngành và huy động trên thị trường liên ngân hàng trong môi trường lãi suất thấp và thanh khoản dồi dào hiện nay.
Ngân hàng sở hữu tập khách hàng lớn lâu năm giúp CASA từ khách hàng doanh nghiệp ổn định và CASA từ cá nhân tăng trưởng nhanh chiếm khoảng 50% tổng tiền gửi không kỳ hạn. Thêm vào đó, lợi thế và kinh nghiệm trên thị trường 2 giúp ngân hàng linh hoạt hơn trong việc cân đối nguồn vốn và tối ưu hóa thu nhập trước những thay đổi trong chính sách tiền tệ và lãi suất
Thu nhập dịch vụ tăng mạnh nhờ hợp đồng bancassurance: Thu nhập bảo hiểm đến từ 2 nguồn:
(1) Phí trả trước nhận được từ hợp đồng bancassurance độc quyền với Prudential, có thể được ghi nhận trong năm 2021 và 2022
(2) Doanh thu bán bảo hiểm luôn duy trì trong top 10 ngân hàng có doanh thu bảo hiểm cao nhất với tốc độ tăng trưởng trung bình 94% trong 3 năm qua, được kỳ vọng sẽ tiếp tục tăng 30-40%/năm trong 5 năm tới.
Thu nhập bất thường từ việc thoái vốn các công ty con: MSB đang tiến hành đấu giá công khai toàn bộ giá trị phần vốn góp tại Công ty Quản lý nợ và khai thác tài sản MSB AMC, dự kiến có thể ghi nhận 224 tỷ đồng lợi nhuận từ thương vụ này trong năm nay. Ngân hàng cũng đang trong quá trình đàm phán với đối tác nước ngoài về việc chuyển nhượng 100% cổ phần tại Công ty tài chính tiêu dùng FCCOM và chúng tôi kỳ vọng thương vụ này sẽ được hoàn tất trong năm 2022. FCCOM hiện có vốn chủ sở hữu đạt trên 600 tỷ đồng, trong trường hợp được bán với mức P/B 2,5-3x tương tự như các thương vụ thoái vốn công ty tài chính khác, MSB có thể thu về khoảng 900-1.200 tỷ đồng lợi nhuận, qua đó bổ sung nguồn vốn thúc đẩy hoạt động kinh doanh của ngân hàng.
Chú trọng đầu tư hạ tầng công nghệ và số hóa ngân hàng nhằm thu hút khách hàng mới và nâng cao hiệu quả hoạt động: Các dự án chuyển đổi số được triển khai trong năm 2021 bao gồm: thay hệ thống Core Banking, đưa vào vận hành nhà máy số Digital Factory, hoàn thiện hệ sinh thái ngân hàng doanh nghiệp SME với hệ thống kết nối chuỗi “Supply Chain Financing” và ứng dụng “Merchant app”, phát triển Ngân hàng số TNEX hướng đến tập khách hàng trẻ (phân khúc thu nhập trung bình và sinh viên). Theo xu thế chung của ngành ngân hàng, việc đẩy mạnh công nghệ số được kì vọng sẽ tiếp tục giúp MSB tăng cường năng lực cạnh tranh thu hút khách hàng và tiền gửi, đồng thời cải thiện tỷ lệ CIR
Rủi ro
Các rủi ro đối với MSB bao gồm:
(1) Rủi ro nợ xấu: Mặc dù quyết định kéo dài thời gian cơ cấu nợ thêm 6 tháng theo sửa đổi thông tư 01 từ phía NHNN sẽ phần nào giúp ngân hàng ghi nhận ít nợ xấu hơn và giảm tải áp lực trích lập trong năm nay, nhưng nếu dịch bệnh tiếp diễn kéo dài, lợi nhuận của MSB sẽ chịu tác động tiêu cực khi tín dụng tăng trưởng chậm và các khoản nợ tái cơ cấu tăng nhanh tạo áp lực dự phòng lên các năm tiếp theo.
(2) Rủi ro tập trung: Với chiến lược xoay quanh hệ sinh thái của một khách hàng lớn (khoảng 50% dư nợ là cho vay doanh nghiệp bất động sản và cho vay mua nhà của tập đoàn TNG), điều này có thể khiến cho MSB gặp phải khó khăn trong quá trình tăng trưởng tín dụng cũng như ảnh hưởng đến chất lượng tài sản của ngân hàng nếu như xảy ra sự gián đoạn trong hoạt động của khách hàng lớn đó.
Dự phóng 2021
Dự phóng của chúng tôi dựa trên một số giả định chủ yếu sau:
(1) Tăng trưởng cho vay khách hàng đạt 22,6%.
(2) Lợi suất sinh lời của tài sản sinh lãi đạt 6,8%.
(3) Chi phí vốn giảm xuống 3,3%.
(4) Tỷ lệ nợ xấu ở mức 1,9% và tỷ lệ dự phòng rủi ro bao phủ nợ xấu đạt 59%.
(5) Tỷ lệ CIR giảm xuống 39,9%.
(6) MSB ghi nhận khoản lợi nhuận khoảng 2.000 tỷ đồng trong năm 2021 từ Upfront fee hợp đồng bảo hiểm độc quyền và thoái vốn MSB AMC.
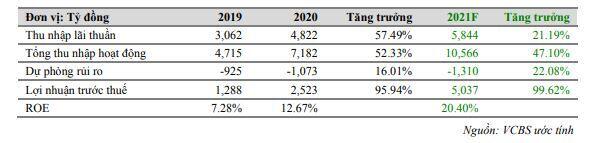
Như vậy, chúng tôi ước tính MSB đạt 5.037 tỷ đồng LNTT năm 2021 (+99,6% yoy), tương đương EPS đạt 3.429 đồng/cổ phiếu và BVPS đạt 19.256 đồng/cổ phiếu. Một số chỉ tiêu cụ thể như sau:
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


