





600+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Một điều ngân hàng tuyệt đối không được làm khi bán nợ
Theo Thông tư 33/2026/TT-NHNN, ngân hàng không được cấp tín dụng cho khách hàng để mua lại khoản nợ thuộc sở hữu của chính mình. Quy định này nhằm tách bạch hoạt động cho vay với hoạt động mua bán nợ, dù vẫn có ngoại lệ đối với một số trường hợp cơ cấu lại đã được phê duyệt.
Ngân hàng không được vừa bán nợ, vừa cho vay để khách mua nợ
Thông tư 33/2026/TT-NHNN về hoạt động mua, bán nợ của tổ chức tín dụng và chi nhánh ngân hàng nước ngoài đặt ra những nguyên tắc nhằm bảo đảm tính minh bạch trong quá trình giao dịch các khoản nợ.
Một nội dung đáng chú ý là yêu cầu tách biệt hoạt động cấp tín dụng với hoạt động mua, bán nợ, tránh việc ngân hàng sử dụng chính nguồn vốn cho vay để hỗ trợ khách hàng mua lại khoản nợ do mình nắm giữ.
Cụ thể, khoản 7 Điều 5 quy định tổ chức tín dụng, chi nhánh ngân hàng nước ngoài không được cấp tín dụng cho khách hàng để mua khoản nợ thuộc sở hữu của chính tổ chức tín dụng hoặc chi nhánh ngân hàng nước ngoài đó.
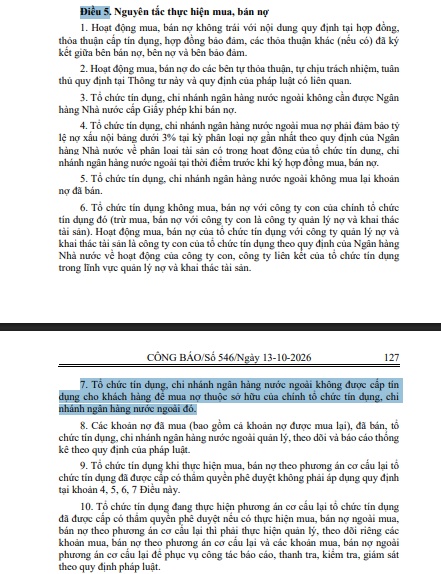
Nguồn: Thông tư 33/2026/TT-NHNN
Nói cách khác, ngân hàng không thể vừa đóng vai trò bên bán một khoản nợ, vừa cho người mua vay tiền để thực hiện giao dịch mua chính khoản nợ này.
Quy định trên đặt ra giới hạn rõ ràng đối với hoạt động cấp tín dụng gắn với giao dịch mua bán nợ. Nếu không có cơ chế kiểm soát phù hợp, việc bên bán tài trợ vốn cho bên mua có thể làm giảm tính độc lập của giao dịch và gây khó khăn trong việc đánh giá thực chất dòng tiền cũng như hiệu quả xử lý khoản nợ.
Đối với các tổ chức tín dụng, yêu cầu này đồng nghĩa hoạt động mua bán nợ cần được thực hiện trên cơ sở tuân thủ quy định pháp luật, đồng thời bảo đảm sự tách bạch với quy trình cấp tín dụng thông thường.
Trường hợp nào được áp dụng ngoại lệ?
Dù đặt ra giới hạn đối với việc cấp tín dụng để mua khoản nợ của chính mình, Thông tư 33/2026/TT-NHNN vẫn quy định trường hợp ngoại lệ.
Theo khoản 9 Điều 5, tổ chức tín dụng thực hiện mua, bán nợ theo phương án cơ cấu lại đã được cấp có thẩm quyền phê duyệt không phải áp dụng các quy định tại khoản 4, khoản 5, khoản 6 và khoản 7 của điều này.
Như vậy, đối với giao dịch mua bán nợ nằm trong phương án cơ cấu lại đã được phê duyệt, tổ chức tín dụng có thể thuộc diện ngoại lệ đối với quy định hạn chế cấp tín dụng để khách hàng mua khoản nợ do chính mình sở hữu.
Tuy nhiên, ngoại lệ này gắn với điều kiện cụ thể về phương án cơ cấu lại và việc phê duyệt của cấp có thẩm quyền, không đồng nghĩa mọi giao dịch mua bán nợ của ngân hàng đều được miễn áp dụng quy định.
Việc xác định một giao dịch có thuộc trường hợp ngoại lệ hay không cần căn cứ vào nội dung phương án cơ cấu lại được phê duyệt và các quy định pháp luật liên quan.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


