







 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Lúa mì tăng 43% sau một năm: Biển Đen căng thẳng, nguồn cung toàn cầu đứng trước nhiều rủi ro
Giá lúa mì tăng 43% do rủi ro địa chính trị tại Biển Đen và vấn đề logistics tại Nga và Ukraine. Nguồn cung toàn cầu bị áp lực, trong khi nhu cầu nhập khẩu cao, khiến Việt Nam cũng chịu tác động từ giá tăng. Triển vọng giá vẫn nghiêng về xu hướng tăng nhưng rủi ro điều chỉnh gia tăng.
Biển Đen tiếp tục là tâm điểm của thị trường
Diễn biến tại khu vực Biển Đen đang trở thành yếu tố quan trọng nhất chi phối giá lúa mì. Tiến trình đàm phán giữa Nga và Ukraine vẫn gặp nhiều trở ngại, khiến triển vọng hạ nhiệt căng thẳng trong ngắn hạn trở nên thiếu chắc chắn.
Bên cạnh yếu tố địa chính trị, hoạt động mua đóng các vị thế bán của các quỹ đầu tư và nhóm đầu cơ cũng góp phần gia tăng lực mua, qua đó hỗ trợ đà tăng của giá lúa mì trong thời gian gần đây.
Xuất khẩu Nga gặp khó, logistics Ukraine ùn tắc
Nguồn cung lúa mì toàn cầu đang chịu thêm áp lực từ những vấn đề trong hoạt động logistics.
Tại Nga, một số nhà ga ngũ cốc tại cảng Novorossiysk gặp sự cố hạ tầng và có thể mất từ 1 đến 4 tháng để khắc phục. Điều này làm ảnh hưởng đáng kể đến năng lực xuất khẩu đường biển của Nga – một trong những quốc gia xuất khẩu lúa mì lớn nhất thế giới.
Theo Rusagrotrans, xuất khẩu lúa mì của Nga trong tháng 8 được dự báo chỉ đạt khoảng 1,8 triệu tấn, giảm tới 60% so với cùng kỳ năm trước và có thể là mức thấp nhất trong tháng 8 trong vòng 16 năm.
Trong khi đó, tại Ukraine, tuyến vận tải thay thế qua sông Danube cũng đang đối mặt với tình trạng ùn tắc. Khoảng 70 tàu chở ngũ cốc đang chờ tại kênh Sulina của Romania, trong khi công suất thông quan chỉ đạt khoảng 5 – 7 tàu mỗi ngày.
Những nút thắt này đang làm gián đoạn dòng chảy xuất khẩu từ Biển Đen và buộc các quốc gia nhập khẩu phải nhanh chóng tìm kiếm nguồn cung thay thế.
Nhu cầu chuyển hướng sang châu Âu, nhưng nguồn cung không quá dồi dào
Ai Cập – quốc gia nhập khẩu lúa mì lớn nhất thế giới – đã mua khẩn cấp hai tàu lúa mì từ Pháp. Trong khi đó, Sudan cũng thực hiện thương vụ mua lúa mì từ Pháp lần đầu tiên sau 18 năm.
Tuy nhiên, khả năng bù đắp nguồn cung từ Tây Âu cũng đang bị hạn chế. Tính đến ngày 23/8, xuất khẩu lúa mì mềm của Liên minh châu Âu giảm 33% so với cùng kỳ năm trước, xuống còn khoảng 2,4 triệu tấn, trong bối cảnh điều kiện thời tiết bất lợi tại Pháp và Anh ảnh hưởng đến triển vọng sản lượng và xuất khẩu.
Điều này khiến thị trường đứng trước nguy cơ nguồn cung bị thu hẹp trong khi nhu cầu nhập khẩu vẫn duy trì ở mức cao.
Nga có thể gỡ áp lực nguồn cung?
Ở chiều ngược lại, Bộ Nông nghiệp Nga đang cân nhắc khả năng tạm dừng thuế xuất khẩu ngũ cốc nhằm giảm áp lực tồn kho trong nước, trong bối cảnh hoạt động xuất khẩu bị ảnh hưởng bởi tình trạng ách tắc tại các cảng.
Nếu chính sách này được triển khai và các vấn đề logistics từng bước được cải thiện, nguồn cung lúa mì Nga có thể quay trở lại thị trường nhanh hơn. Đây sẽ là yếu tố quan trọng có thể giúp hạn chế đà tăng của giá trong thời gian tới.
Bên cạnh đó, thị trường cũng cần theo dõi áp lực nguồn cung từ vụ mùa mới của Mỹ – yếu tố có thể tạo ra những nhịp điều chỉnh sau giai đoạn tăng nóng vừa qua.
Rủi ro nguồn cung vẫn kéo dài sang niên vụ mới
Triển vọng dài hạn của thị trường lúa mì vẫn tiềm ẩn nhiều rủi ro. Tình trạng thiếu ẩm tại các vùng sản xuất trọng điểm của Ukraine đang làm dấy lên lo ngại về tiến độ gieo trồng lúa mì vụ đông niên vụ 2026 – 2027.
Nếu tình trạng khô hạn kéo dài, năng suất và sản lượng vụ thu hoạch năm 2027 có thể chịu ảnh hưởng, tiếp tục tạo áp lực lên cán cân cung – cầu trong trung và dài hạn.
Việt Nam bắt đầu chịu tác động từ giá lúa mì thế giới
Đà tăng của giá lúa mì quốc tế cũng đang dần tác động đến chi phí nhập khẩu của Việt Nam.
Theo số liệu sơ bộ của Cục Hải quan, từ ngày 1 – 15/8, Việt Nam nhập khẩu khoảng 49.400 tấn lúa mì, trị giá 14,8 triệu USD, với giá nhập khẩu bình quân đạt 299,6 USD/tấn.
Lũy kế từ đầu năm đến ngày 15/8, Việt Nam đã nhập khẩu 5,16 triệu tấn lúa mì, trị giá hơn 1,34 tỷ USD, tăng 51% về lượng và 47% về trị giá so với cùng kỳ năm 2025.
Triển vọng: Xu hướng tăng vẫn chiếm ưu thế, nhưng rủi ro điều chỉnh đang gia tăng
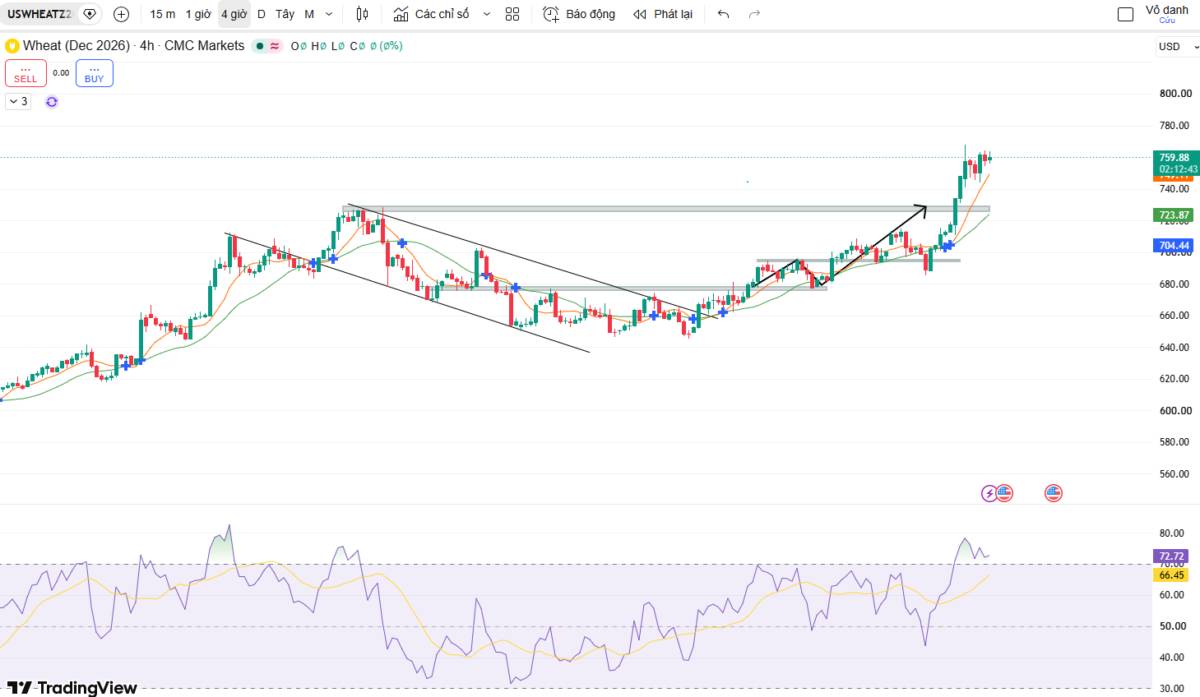
Theo bà Nguyễn Thị Kim Phương – Công ty TNHH Anfin, triển vọng ngắn hạn của giá lúa mì vẫn nghiêng về xu hướng tăng. Tuy nhiên, thị trường đang trở nên đặc biệt nhạy cảm với các thông tin liên quan đến địa chính trị và hoạt động xuất khẩu tại khu vực Biển Đen, khiến biên độ biến động có thể mở rộng đáng kể.
Sau mức tăng khoảng 43% chỉ trong vòng một năm, thị trường cũng đang đứng trước nguy cơ xuất hiện các nhịp điều chỉnh kỹ thuật nếu những nút thắt về logistics dần được tháo gỡ hoặc nguồn cung từ các khu vực khác được cải thiện.
Trong ngắn hạn, các nhà đầu tư và doanh nghiệp thương mại cần đặc biệt theo dõi ba yếu tố chính: diễn biến đàm phán Nga – Ukraine, tiến độ xuất khẩu tại các cảng Biển Đen và các báo cáo cung – cầu, tiến độ mùa vụ của Bộ Nông nghiệp Hoa Kỳ (USDA).
Lúa mì vẫn đang được hỗ trợ bởi những rủi ro thực tế đối với nguồn cung. Tuy nhiên, sau một giai đoạn tăng mạnh, thị trường có thể không tiếp tục đi lên theo đường thẳng. Những tín hiệu cải thiện về logistics hoặc nguồn cung mới có thể nhanh chóng kích hoạt các nhịp điều chỉnh mạnh, khiến việc quản trị rủi ro trở nên đặc biệt quan trọng trong giai đoạn hiện tại.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


