





300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Lựa chọn cổ phiếu nào để đầu tư trong năm 2021
Những tiêu chí lựa chọn ngành/cổ phiếu theo báo cáo của FiinGroup.
1. Cổ phiếu ngành Bất động sản
Thị trường BĐS khu vực ven đô được kỳ vọng dẫn dắt tăng trưởng của ngành trong năm 2021 nhờ nhu cầu về nhà ở đang tăng lên trong khi nguồn cung nội đô khan hiếm

Động lực tăng trưởng của nhóm BĐS nhà ở trong năm 2021 sẽ đến từ thị trường BĐS khu vực vùng ven Hà Nội, TP Hồ Chí Minh và tỉnh/thành lân cận, đặc biệt là những khu vực có hạ tầng giao thông kết nối thuận tiện vào trung tâm (như chúng tôi đã chỉ ra trong Báo cáo FiinPro Digest #6 phát hành ngày 4/12/2020).
Trong bối cảnh nhu cầu về nhà ở đang dần hồi phục và kỳ vọng vấn đề pháp lý tại nhiều dự án đang bị tạm dừng sẽ sớm được xử lý, doanh thu 2021 của 13/74 DN BĐS nhà ở (chiếm 90,3% vốn hóa của nhóm này) dự kiến tăng 22,5% sau khi giảm 1,6% trong năm 2020 (do dịch Covid-19 bùng phát làm chậm tiến độ mở bán/bàn giao dự án BĐS).
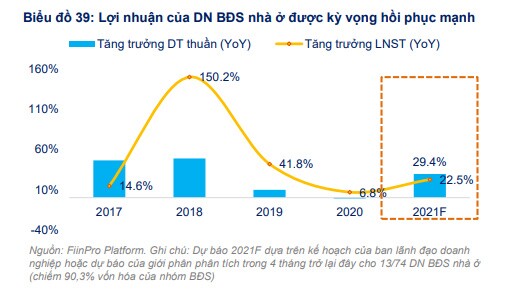
LNST 2021 dự kiến tăng 29,4% so với mức tăng trưởng khiêm tốn (+6,8%) trong năm 2020 và phần lớn sẽ đến từ tăng trưởng lợi nhuận của Vinhomes (VHM). LNST của VHM được giới phân tích dự báo sẽ tăng 12,3% YoY nhờ hoạt động bán buôn bởi số lượng sản phẩm bàn giao bán lẻ dự kiến giảm 56% YoY. P/E dự phóng 2021 của VHM là 10,7x, thấp hơn mức trung bình 3 năm. Tuy nhiên, với đặc tính “cổ phiếu thị trường”, biến động giá cổ phiếu VHM thường phụ thuộc vào dòng tiền hơn là yếu tố nền tảng của doanh nghiệp.
Tăng trưởng của ngành còn đến từ các DN quy mô nhỏ hơn như PDR, KDH, AGG, HDC, SGR.
Rủi ro chính đối với các DN BĐS bao gồm (i) Dịch Covid-19 được kiểm soát chậm hơn dự kiến sẽ ảnh hưởng đến tiến độ thi công và mở bán dự án (ii) Thủ tục pháp lý kéo dài khiến việc triển khai nhiều dự án BĐS lớn tiếp tục đình trệ (trong đó bao gồm một số dự án lớn của NVL và DXG) và (iii) Lãi suất cho vay (chưa kịp giảm) có thể sẽ nhích lên, khiến nhu cầu mua nhà chững lại.
Triển vọng tăng trưởng lợi nhuận tích cực sẽ đưa định giá cổ phiếu nhóm ngành BĐS nhà ở về mức hấp dẫn so với mức trong quá khứ. P/E dự phóng 2021 của nhóm BĐS nhà ở là 16,5x, thấp hơn so với mức định giá cuối năm 2019 (19,8x) và năm 2020 (19,0x).
Doanh nghiệp với ưu thế về dự án đang triển khai/sắp mở bán và quỹ đất vùng ven lớn sẽ có triển vọng lợi nhuận tốt
Với triển vọng lợi nhuận 2021 tích cực, nhóm cổ phiếu BĐS đang thu hút sự quan tâm của nhiều NĐT, đặc biệt là NĐT cá nhân trong nước. Ngoài những cổ phiếu đã tăng nóng trong 1 tháng qua như SGR (+74,6%) hoặc HQC (+46,9%) thì cơ hội đầu tư với cổ phiếu BĐS ra sao năm 2021 này?. Trong phần này, chúng tôi giới thiệu một số tiêu chí sàng lọc với mục đích hỗ trợ quý nhà đầu tư nhận diện DN BĐS có tiềm năng tăng trưởng tốt mà giá cổ phiếu chưa tăng tương ứng.
TIÊU CHÍ SÀNG LỌC:
Là doanh nghiệp hoạt động trong nhóm BĐS dân cư và có dự án đang triển khai và/hoặc sắp mở bán Doanh thu tăng trưởng 3/6 quý gần nhất; Biên EBIT mở rộng 3/6 quý gần nhất
Dòng tiền từ hoạt động sản xuất kinh doanh năm 2020 dương (CFO>0)
Định giá chưa quá cao và Khối lượng giao dịch bình quân 1 tháng >10 nghìn cổ phiếu
PHÂN TÍCH VÀ ĐÁNH GIÁ:
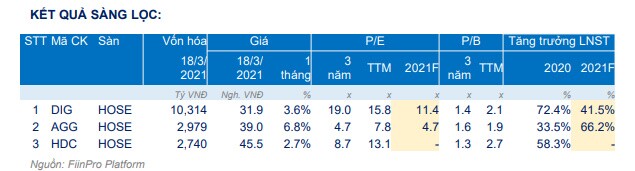
DIG: Quy mô hàng tồn kho khá lớn so với doanh thu, bao gồm danh mục hơn 13 dự án đang được triển khai tại những khu vực vùng ven của các thành phố lớn và rất gần các khu công nghiệp đông đúc. Với nhu cầu BĐS đang dịch chuyển về vùng ven, quỹ đất lớn tại các KĐT cấp 2 khắp cả nước là điểm cộng cho DIG, giúp DN này vừa tăng doanh số bán hàng vừa cải thiện biên lợi nhuận. Năm 2021, LNST của DIG được dự báo tăng 41,5% nhờ bàn giao căn hộ tại dự án Chung cư B13 - Vũng Tàu Gateway và KĐT mới Nam Vĩnh Yên và tiếp tục chuyển nhượng quỹ đất tại dự án KĐT sinh thái Đại Phước. Tăng trưởng này giúp đưa hệ số định giá P/E của DIG về vùng hấp dẫn so với mức bình quân 3 năm (11,4x vs. 19x).
AGG: AGG dự kiến bàn giao hai dự án BĐS tầm trung ở ngoại thành TP HCM (Sky89) và Vũng Tàu (The Sóng) trong năm 2021, mang lại 689,1 tỷ đồng lợi nhuận (+20,5% YoY). P/E dự phóng 2021 là 4.7x, thấp hơn so với P/E hiện tại. Với triển vọng lợi nhuận tích cực và nếu thị trường vẫn chấp nhận mức định giá hiện tại thì cổ phiếu AGG có cơ hội tăng giá rất lớn.
HDC: Quy mô doanh thu của HDC liên tục tăng trong các năm gần đây nhờ lợi thế quỹ đất sạch với giá vốn thấp tại các vị trí đắc địa ở Bà Rịa Vũng Tàu với hạ tầng giao thông thuận tiện kết nối đến Tp HCM. Nhờ vậy, biên lợi nhuận trước thuế và lãi vay (EBIT) của HDC thường duy trì ở mức cao hơn bình quân ngành (38,2% vs. 14%-15%). Năm 2021, HDC được kỳ vọng sẽ tiến hành bàn giao các dự án the Light City (Hải Đăng) và khu nhà ở phía Tây đường 3/2. Tại thời điểm cuối tháng 12/2020, giá trị hàng tồn kho của hai dự án này trên bảng cân đối kế toán là khoảng 1,3 nghìn tỷ đồng, tương đương 1,6 lần doanh thu năm 2020.
2. Cổ phiếu Dịch vụ Logistics
Xuất nhập khẩu hồi phục là động lực tăng trưởng của ngành trong năm 2021

Xuất nhập khẩu không ngừng tăng trưởng mạnh trong thời gian qua và dự báo các năm tới nhờ sự phục hồi cầu trong nước và nước ngoài đã làm cơ sở cho chúng tôi tìm kiếm và đánh giá cơ hội đầu tư cho quý khách hàng:
Xuất nhập khẩu hồi phục:
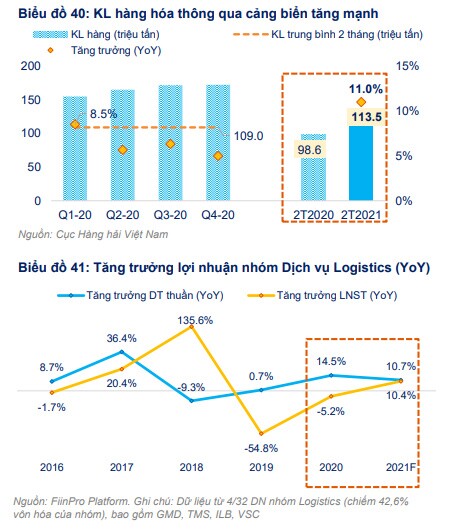
Lượng hàng hóa thông qua cảng biển trong 2T2021 tăng 11% YoY nhờ cầu tiêu dùng trong và ngoài nước đang hồi phục sau khi Covid-19 dần được kiểm soát.
Khan hiếm containers: Tình trạng khan hiếm container trên hầu hết các tuyến hàng hải từ đầu Q4-2020 đã kéo dài thời gian lưu giữ hàng tại các kho ở cảng và tăng nhu cầu xuất hàng vào kho ngoại quan (để ghi nhận doanh thu sớm) của nhiều DN xuất khẩu.
Đây là những tín hiệu tích cực về tăng trưởng doanh thu và lợi nhuận của nhóm Dịch vụ Logistics trong Q1-2021 cũng như cả năm nay.
Một số doanh nghiệp lớn đã xác định rõ triển vọng 2021 và được sự báo sẽ tăng trưởng cả doanh thu và lợi nhuận ở mức 10%:
LNST năm 2021 của 4/32 doanh nghiệp nhóm Logistics (chiếm 42,6% vốn hóa toàn nhóm) được dự báo sẽ tăng trưởng mạnh 10,4% YoY nhờ doanh thu tăng trưởng 10,7%. Năm 2020, lợi nhuận của 4 DN này giảm 5,2% YoY (toàn ngành giảm 19,4%).
Hiệu suất hoạt động cao hơn của hệ thống kho bãi là yếu tố quan trọng giúp các doanh nghiệp nhóm này cải thiện biên lợi nhuận.
Doanh nghiệp đang vận hành các kho ngoại quan có triển vọng lợi nhuận khả quan
Câu chuyện về xuất nhập khẩu hồi phục và tình trạng khan hiếm container đã giúp cổ phiếu Dịch vụ Logistics đồng loạt tăng điểm trong 1 tháng qua. Với triển vọng lợi nhuận khả quan, chúng tôi cho rằng cổ phiếu của nhiều doanh nghiệp đang vận hành các kho ngoại quan vẫn còn tiềm năng tăng giá nhờ định giá hiện tại đang ở mức hấp dẫn.
TIÊU CHÍ SÀNG LỌC:
Là doanh nghiệp thuộc trong nhóm Dịch vụ Logistics và có kho ngoại quan
Tăng trưởng LNST năm 2020 được đánh giá TĂNG TỐC/DUY TRÌ; Doanh thu tăng trưởng 2/4 quý gần nhất; Biên EBIT mở rộng 2/4 quý gần nhất
Quy mô nợ vay thấp (D/E0)
Hệ số Định giá P/E10 nghìn cổ phiếu
PHÂN TÍCH VÀ ĐÁNH GIÁ
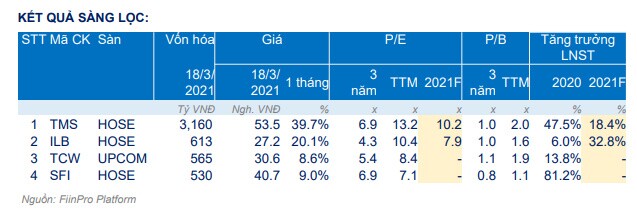
TMS: LNST 2021 được dự báo tăng trưởng 18,4% do tốc độ lưu chuyển hàng hóa chậm lại và thời gian lưu kho tăng lên trong bối cảnh xuất nhập khẩu hồi phục sau Covid-19. Với mức tăng trưởng dự kiến này, P/E dự phóng 2021 là 10,2x vs. 13,2x (P/E hiện tại), tương đương với tiềm năng tăng giá 29,4%.
ILB: Triển vọng trở thành trung tâm logistics quan trọng tại khu vực miền Đông Nam Bộ và kỳ vọng được Bộ GTVT đưa vào danh mục cảng trong năm 2021 là động lực tăng trưởng của ILB. Năm 2021, LNST của ILB được dự báo tăng trưởng 32,8% YoY, mức cao nhất kể từ năm 2014. Với lợi thế là đơn vị kho vận và ICD có diện tích lớn nhất trong nước, ILB có biên EBIT cao nhất trong ngành, đạt 25,5% trong năm 2020.
TCW: Động lực tăng trưởng năm 2021 của TCW đến từ triển vọng xuất nhập khẩu hồi phục mạnh sau khi dịch Covid-19 dần được kiểm soát. TCW có lợi thế lớn so với các doanh nghiệp trong nhành nhờ tỷ lệ sở hữu 59,01% của Tổng Công ty Tân Cảng Sài Gòn (SNP), đơn vị khai thác cảng container chiếm >90% thị phần miền Nam và >60% cả nước. Với tổng diện tích kho 40,000m2 nằm trong khuôn viên cảng Cát Lái (cảng container lớn nhất cả nước), TCW có vị thế gần như độc quyền tại đây bởi các DN khác phải đặt kho ngoài cảng. Dù có triển vọng tăng trưởng tốt, nhưng cổ phiếu TCW hiện giao dịch với P/E là 8,4x, thấp hơn rất nhiều so với mức trung bình của ngành (khoảng 13,0x)
3. Cổ phiếu Công nghệ Thông tin
Chuyển đổi số sẽ thúc đẩy tăng trưởng của ngành Công nghệ Thông tin trong giai đoạn 2021-2025
Chuyển đổi số:
Kinh tế số, chuyển đổi số là 1/5 lĩnh vực trọng tâm của đầu tư công trong giai đoạn 2021-2025. Quy mô vốn đầu tư công giai đoạn này dự kiến lên tới 2,7 triệu tỷ đồng (hơn 115.4 tỷ USD), tương đương 23 tỷ USD/năm.
Hạ tầng internet băng thông rộng:
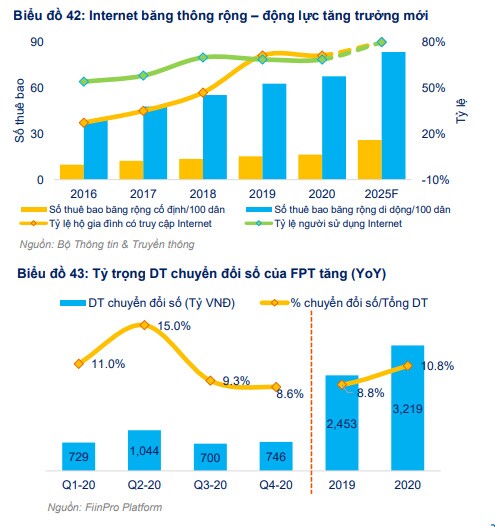
Các nhà mạng đang tích cực mở rộng mạng 4G và triển khai mạng 5G, góp phần đẩy nhanh quá trình chuyển đổi số cũng như đáp ứng nhu cầu đang tăng lên từ các hoạt động thương mại điện tử/thanh toán trực tuyến và sự ra đời của hàng loạt các ứng dụng trực tuyến. (xem Biểu đồ 42)
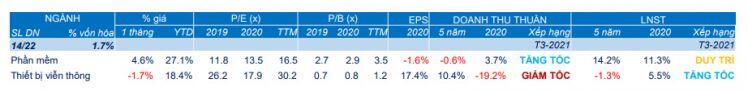
Những doanh nghiệp nhóm CNTT, đặc biệt là Phần mềm như FPT và CMG hay Thiết bị Viễn thông như SAM và ELC được kỳ vọng hưởng lợi từ xu hướng chuyển đổi số này.
Năm 2021, LNST của 2/31 doanh nghiệp CNTT dự báo tăng 12,3% YoY, phần lớn đến từ FPT.
FPT: đặt mục tiêu tăng trưởng Doanh thu và LNTT năm 2021 lần lượt là 16,4% và 18%, cao hơn so với kết quả thực hiện năm 2020 (7,6% và 12,8%). Trong đó, doanh thu chuyển đổi số (chiếm 11% tổng doanh thu) tăng 31,2% YoY (xem Biểu đồ 43). FPT vừa thành lập công ty cung cấp dịch vụ tư vấn chuyển đổi số để đón đầu xu hướng này
Doanh nghiệp Phần mềm và Thiết bị viễn thông được kỳ vọng sẽ hưởng lợi trực tiếp từ xu hướng chuyển đổi số
Chỉ số giá cổ phiếu của ngành CNTT tăng 20% trong năm 2020, cao hơn mức tăng của VN-Index (+14,9%), nhờ lợi nhuận tăng trưởng tốt (+10,8% YoY). Xu hướng chuyển đổi số được kỳ vọng tiếp tục thúc đẩy tăng trưởng lợi nhuận của ngành CNTT, đặc biệt là nhóm Phần mềm và Thiết bị viễn thông, và qua đó giúp cải thiện định giá cổ phiếu của các DN trong nhóm này.
TIÊU CHÍ SÀNG LỌC:
Là doanh nghiệp hoạt động trong lĩnh vực Phần mềm và Thiết bị Viễn thông
Tăng trưởng LNST năm 2020 được đánh giá TĂNG TỐC/DUY TRÌ, Biên EBIT cải thiện 2/4 quý gần nhất
Hệ số Định giá P/E 10 nghìn cổ phiếu
PHÂN TÍCH VÀ ĐÁNH GIÁ:
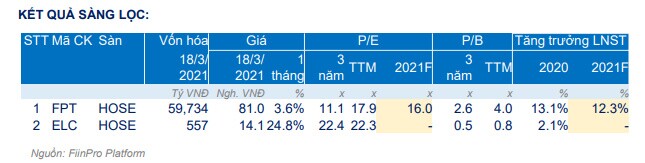
FPT: Hiện đang dẫn dắt mảng chuyển đổi số (DX) trong nước và đóng góp cao hơn từ DX đang giúp FPT cải thiện biên lợi nhuận gộp. Xuất khẩu phần mềm và dịch vụ viễn thông vẫn mang lại nguồn thu chính cho FPT (chiếm 77% tổng doanh thu 2020). Giá trị đơn hàng ký mới trong 6 tháng cuối năm 2020 tăng 42% YoY, cho thấy triển vọng lợi nhuận tốt trong năm 2021 này. Năm 2021, FPT đặt mục tiêu LNTT tăng 18% YoY và với mức thị giá hiện tại, P/E forward của FPT là 16x, thấp hơn so với mức định giá hiện tại.
ELC: Giao thông thông minh (bao gồm thu phí không dừng và lắp đặt camera giám sát) sẽ là động lực tăng trưởng chính trong giai đoạn 2021- 2025 của ELC. Mặc dù tăng trưởng LNST năm 2020 được đánh giá “TĂNG TỐC” với biên EBIT cải thiện so với năm 2019 (4,5% vs. 3,5%) nhưng ELC đang giao dịch với mức định giá thấp hơn tương đương với mức trung bình 3 năm và dưới giá trị sổ sách. Với triển vọng lợi nhuận khả quan nhờ xu hướng chuyển đổi số, ELC có cơ hội quay trở lại vùng định giá trước đó.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


