





 Pro
1.1K theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Lợi suất trái phiếu mới là biến số lớn nhất của ai
Tháng 7 năm 2025 chứng kiến sự sụp đổ nghiêm trọng trên thị trường, với nợ ký quỹ 1,5 nghìn tỷ đô la và các quỹ ETF đòn bẩy, làm lộ ra sự mong manh của thị trường. Lợi suất trái phiếu kho bạc 30 năm là yếu tố quyết định khả năng hồi phục của các khoản đầu tư vào AI.
Lợi suất trái phiếu mới là biến số lớn nhất của AI
Sự đảo chiều đà tăng trưởng nhanh nhất trong lịch sử đã phơi bày sự mong manh tiềm ẩn bên dưới một thị trường được xây dựng dựa trên niềm tin vay mượn, nhưng những yếu tố cơ bản bên dưới đống đổ nát vẫn còn nguyên vẹn.
Xét trên hầu hết mọi phương diện lịch sử, đó là vài tuần đặc biệt phi thường. Chỉ số Nasdaq trải qua tháng 7 tồi tệ nhất trong 22 năm. Lợi suất trái phiếu ghi nhận mức tăng đột biến lớn nhất trong một tháng kể từ năm 2005. Giá dầu tăng mạnh nhất trong hơn ba thập kỷ. Và tại tâm điểm của sự tàn phá, một chỉ số động lượng duy nhất đã giảm 17,4% trong bốn phiên giao dịch, một mức giảm chưa từng có trong lịch sử của chuỗi chỉ số này.
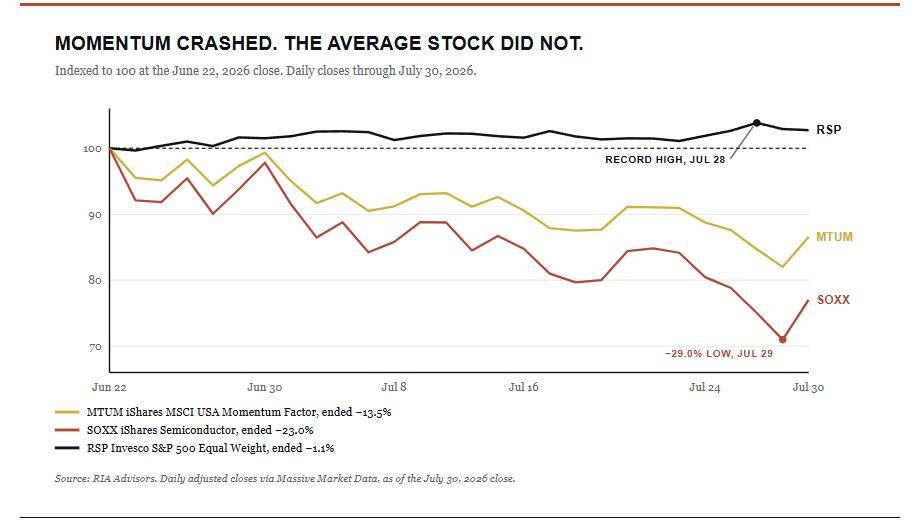
Tuy nhiên, vào ngày 28 tháng 7, chỉ số S&P 500 (tính theo trọng số ngang nhau) đã đóng cửa ở mức cao nhất mọi thời đại.
Mâu thuẫn đó không phải là nghịch lý. Đó chính là toàn bộ câu chuyện.
Giải phẫu quá trình thanh lý
Những gì thị trường trải qua không phải là một sự sụp đổ theo nghĩa thông thường. Đó là một sự chuyển dịch, được đẩy nhanh và khuếch đại bởi đòn bẩy theo một cách mà không bao giờ xuất hiện trong các hồ sơ công khai cho đến khi nó đã bắt đầu đảo chiều.
Cơ chế này trở nên rõ ràng vào chiều thứ Năm khi một quỹ đầu cơ, Situational Awareness, chuyển toàn bộ danh mục cổ phiếu niêm yết của mình cho Citadel trong một giao dịch khối duy nhất, khoảng 45 tỷ đô la rủi ro được chuyển giao trong một giao dịch. Quỹ này đã sử dụng đòn bẩy gấp khoảng bốn lần vốn chủ sở hữu thông qua các hợp đồng hoán đổi tổng lợi nhuận (total return swaps), một cấu trúc trong đó nhà môi giới chính nắm giữ cổ phiếu vật lý trong khi khách hàng chịu rủi ro kinh tế. Không có đối tác nào nắm giữ toàn bộ danh mục. Goldman Sachs, JPMorgan và Bank of America mỗi bên đều tham gia vào một phần của giao dịch này.
Khi giá trị tài sản thế chấp giảm đủ thấp, các nhà môi giới đã hành động. Chứ không phải quỹ đầu tư.
Sự khác biệt đó vô cùng quan trọng. Việc bán tháo ở quy mô đó chỉ mang tính máy móc. Nó không phản ánh sự đánh giá về triển vọng kinh doanh thực tế của các công ty đang bị bán. Nó phản ánh các điều khoản của thỏa thuận ký quỹ. Và một khi đã bắt đầu, nó chỉ dừng lại khi đòn bẩy đã được sử dụng hết.
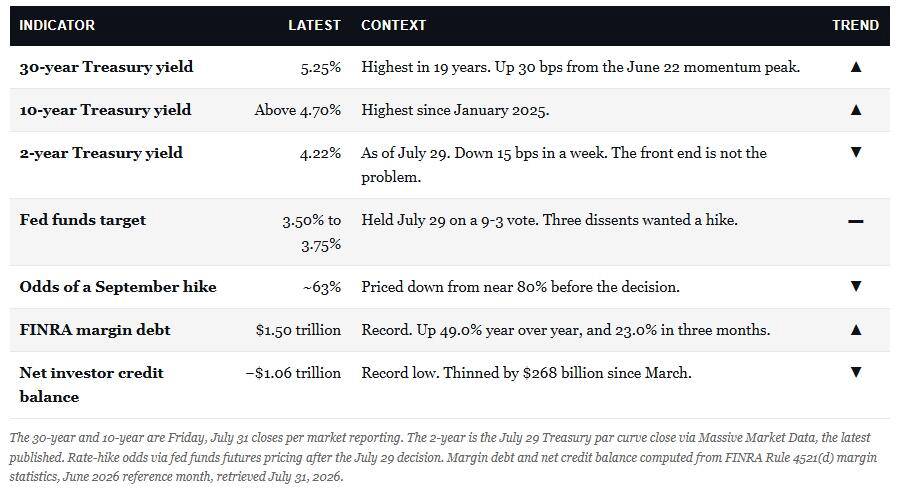
Nguyên nhân vĩ mô chính là lãi suất. Sau cuộc họp tháng 7 của Cục Dự trữ Liên bang, lãi suất kỳ hạn ngắn hầu như không thay đổi. Tuy nhiên, lãi suất kỳ hạn dài lại là một câu chuyện khác, với lãi suất trái phiếu kho bạc 30 năm đóng cửa ở mức 5,20%, mức cao nhất trong 19 năm. Đối với một danh mục đầu tư chứa đầy các cổ phiếu tăng trưởng không sinh lời được mua bằng tiền vay, đó là môi trường khắc nghiệt nhất có thể tưởng tượng được. Thời hạn đáo hạn và đòn bẩy cùng chiều là một cái bẫy không có lối thoát tốt.
Quy mô của sự tích lũy
Để hiểu được sự dữ dội của quá trình đảo chiều, bạn phải hiểu được tầm vóc của những gì đã xảy ra trước đó.
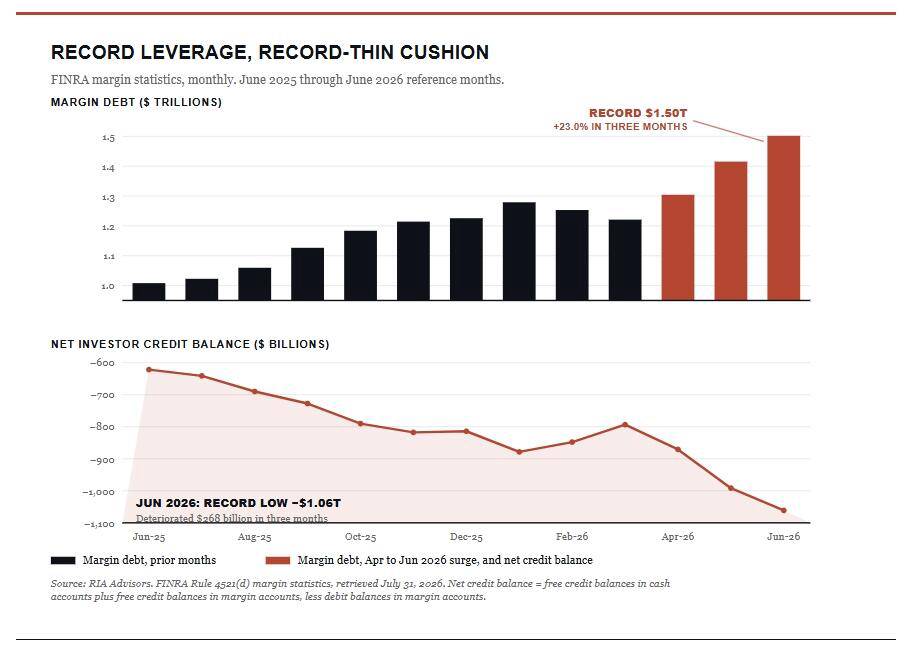
Nợ ký quỹ đạt mức kỷ lục 1,5 nghìn tỷ đô la vào tháng 6, tăng 49% so với cùng kỳ năm ngoái. Số dư tín dụng ròng của nhà đầu tư, lớp đệm giúp hấp thụ những biến động giá bất lợi trước khi bắt đầu bán tháo, đã giảm xuống mức âm kỷ lục 1,06 nghìn tỷ đô la. Tỷ lệ đòn bẩy thực tế đã giảm từ tháng 1 đến tháng 3, sau đó tăng gần như thẳng đứng. Nợ ký quỹ đã tăng 23% chỉ trong ba tháng tính đến tháng 6, trong khi lớp đệm tín dụng giảm 268 tỷ đô la trong cùng kỳ.
Sự tích lũy đó đạt đỉnh điểm gần như đồng bộ hoàn hảo với đỉnh điểm đà tăng trưởng vào ngày 22 tháng 6.
Tình hình ở mảng bán lẻ cũng tương tự như ở mảng tổ chức. Tài sản ETF đòn bẩy do bộ phận của Citadel theo dõi đã đạt mức kỷ lục 218 tỷ đô la vào tháng 6, tăng khoảng 60% so với cuối tháng 3, với đòn bẩy liên quan đến ngành bán dẫn tăng gần gấp ba lần trong giai đoạn đó. Một thước đo rộng hơn về mức độ tiếp xúc ròng trên thị trường đối với các ETF đòn bẩy và nghịch đảo đã đạt đỉnh điểm gần 436 tỷ đô la vào giữa tháng 6, gấp khoảng 3,4 lần so với mức ghi nhận vào mùa hè năm 2021. Đến cuối tháng 7, con số này đã giảm 27%.
Phép tính toán học của các sản phẩm đòn bẩy giải thích tại sao việc bán tháo lại tập trung và diễn ra nhanh chóng đến vậy. Hai đô la trong một quỹ có hệ số đòn bẩy 3x mang lại sáu đô la rủi ro thị trường. Khi hệ số phức tạp đó bắt đầu thu hẹp, việc bán tháo diễn ra một cách máy móc và tác động đến giá cả là không tương xứng. Sau đó, khi lượng rút vốn cạn kiệt, nó dừng lại, gần như đột ngột như khi nó bắt đầu.
Những người thương vong và những người sống sót
Thiệt hại đối với các danh mục đầu tư dựa trên yếu tố động lượng là rất nghiêm trọng và chưa từng có trong lịch sử. Chỉ số động lượng trung lập theo ngành của Morgan Stanley đã giảm 17,4% trong bốn phiên giao dịch, vượt qua các kỷ lục trước đó được thiết lập sau đỉnh điểm của bong bóng dot-com và trong thị trường gấu lạm phát năm 2022. Phân khúc công nghệ và truyền thông trong rổ chỉ số này đã giảm 36% trong bốn ngày, so với kỷ lục trước đó là khoảng 20% được thiết lập trong giai đoạn phục hồi từ năm 1999 đến 2001. Quỹ ETF iShares Momentum đã giảm 18,0% từ đỉnh điểm ngày 22 tháng 6 xuống mức thấp nhất ngày 29 tháng 7. Ngành bán dẫn, được đo bằng chỉ số SOXX, đã giảm 29,0% trong 25 phiên giao dịch.
Trong khi đó, chỉ số S&P 500 với trọng số bằng nhau đã đạt mức cao kỷ lục. Các nhà đầu tư nắm giữ thị trường chung, thay vì yếu tố động lượng tập trung, đã trải qua tuần này với mức giảm nhẹ rồi phục hồi. Các nhà đầu tư nắm giữ yếu tố động lượng thì lại trải qua đợt giảm mạnh chưa từng có trong nhiều thế hệ.
Sự khác biệt đó không phải là ngẫu nhiên. Đó là hệ quả cấu trúc của một thị trường đã trở nên tập trung một cách nguy hiểm, với ước tính khoảng 40 xu trên mỗi đô la đổ vào chỉ số S&P 500 bị hấp thụ bởi một nhóm nhỏ các cổ phiếu vốn hóa lớn có đà tăng trưởng mạnh. Khi những người mua máy móc trở thành những người bán máy móc, sự tập trung từng thúc đẩy hiệu suất vượt trội lại trở thành nguồn gốc của hiệu suất kém trầm trọng.
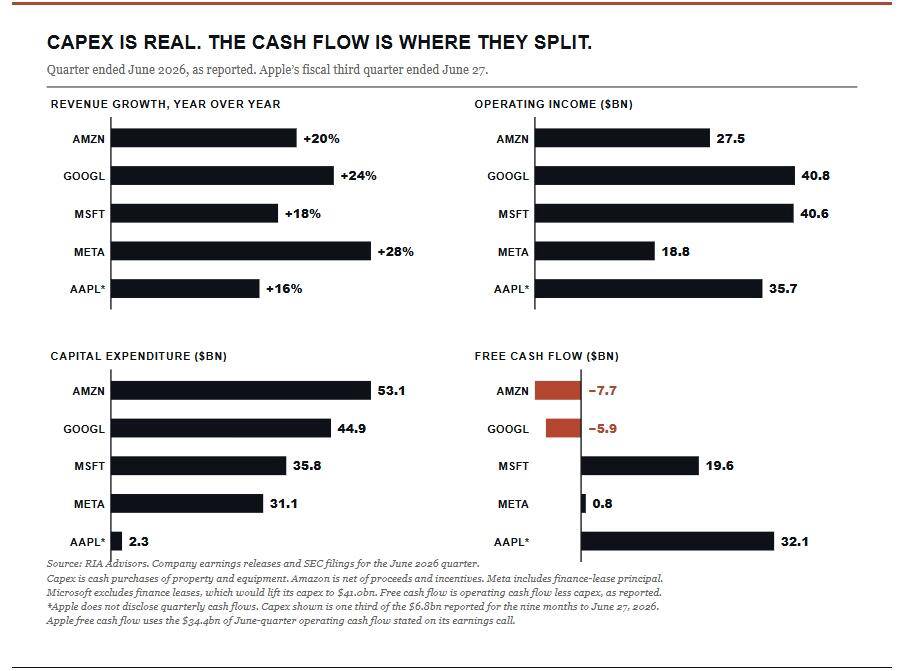
Lợi nhuận: Thị trường đang trả tiền cho bằng chứng, chứ không phải lời hứa.
Giữa đống đổ nát, các công ty công nghệ lớn nhất vẫn công bố kết quả kinh doanh quý, và những kết quả này đã hé lộ một sự khác biệt quan trọng mà thị trường đã định giá với độ chính xác đáng kinh ngạc.
Doanh thu Azure của Microsoft tăng 43% tính theo tỷ giá hối đoái không đổi, lần đầu tiên vượt mốc 100 tỷ đô la doanh thu hàng năm. Amazon nâng kế hoạch chi tiêu vốn năm 2026 lên 220 tỷ đô la nhờ sự tăng trưởng vượt kỳ vọng của AWS. Bản thân AWS tăng trưởng 37%, với thu nhập hoạt động của phân khúc tăng 64% và tỷ suất lợi nhuận phục hồi lên 39,4%. Các nghĩa vụ thực hiện còn lại của Azure đạt 678 tỷ đô la.
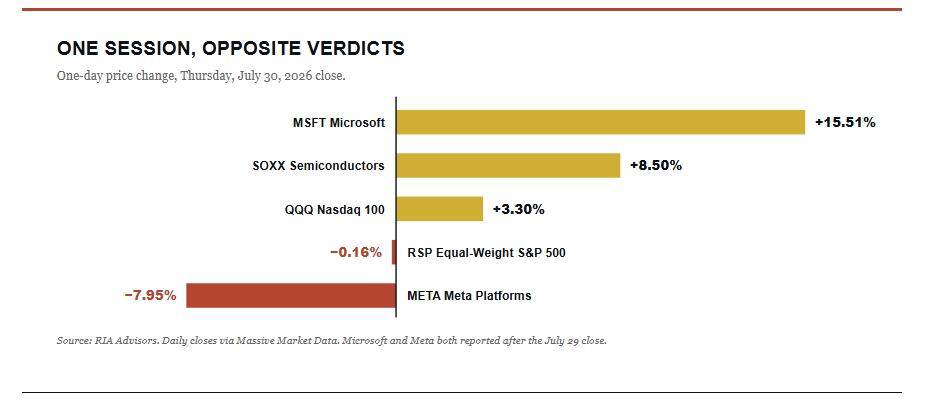
Hãy xem xét phản ứng của thị trường với thông tin đó. Cổ phiếu Microsoft tăng 15,5% vào thứ Năm. Amazon tăng khoảng 9% sau giờ giao dịch mặc dù ghi nhận dòng tiền tự do thấp nhất trong nhóm, với 53 tỷ đô la chi tiêu so với 45 tỷ đô la dòng tiền hoạt động.
Cổ phiếu Alphabet giảm 7%, bất chấp kết quả kinh doanh cốt lõi phù hợp với kỳ vọng và tăng trưởng mảng điện toán đám mây 82% trong bối cảnh lượng đơn đặt hàng tồn đọng giảm. Cổ phiếu Meta giảm 8%, sau khi không đạt được lợi nhuận như dự kiến hơn 1 đô la mỗi cổ phiếu, dự báo doanh thu quý 3 ở mức thấp nhất trong kỳ vọng và không đưa ra cam kết về con số chi tiêu năm 2027.
Phán quyết của thị trường nhất quán và rõ ràng: thị trường không trừng phạt chi tiêu vốn, cũng không khen thưởng dòng tiền một cách riêng lẻ. Thị trường đang trả tiền cho những bằng chứng cho thấy chi tiêu đã tạo ra lợi nhuận trong hoạt động kinh doanh. Lượng đơn đặt hàng tồn đọng giảm của Azure và biên lợi nhuận mở rộng của AWS là những bằng chứng đó. Biên lợi nhuận hoạt động giảm của Meta và kết quả kinh doanh cốt lõi của Alphabet ổn định chứ không tăng tốc thì không phải là những bằng chứng đó.
Sự khác biệt đó sẽ định hình giai đoạn tiếp theo của giao dịch AI. Chu kỳ chi tiêu là có thật. 760 tỷ đô la chi tiêu vốn trong năm nay chỉ được bù đắp bởi 211 tỷ đô la khấu hao được ghi nhận, một sự không khớp về thời gian khiến dòng tiền tự do trông tệ hơn so với những gì kinh tế cơ bản cho phép. Nhưng thị trường đã ngừng tin tưởng vào lời hứa về lợi nhuận trong tương lai. Giờ đây, thị trường yêu cầu dòng tiền hoạt động phải bắt đầu chứng minh điều đó.
Cẩm nang năm 2000 và lời cảnh báo của nó
Câu hỏi khó chịu nhất đối với các nhà đầu tư đã trải qua bốn tuần vừa qua là liệu điều tồi tệ nhất đã qua chưa. Câu trả lời thẳng thắn là: có lẽ là chưa hoàn toàn.
Các nhà phân tích kỹ thuật đã nhận định chính xác rằng sự lệch hướng của yếu tố động lượng so với đường trung bình động 200 ngày đã đạt đến mức cực đoan, hiếm khi duy trì vượt quá ngưỡng 20% trong 25 năm qua. Sự phục hồi hôm thứ Năm, được khuếch đại bởi báo cáo lợi nhuận của Microsoft, mang đặc điểm của một sự bật trở lại mang tính cơ học sau khi bị bán quá mức. Theo nghĩa hẹp đó, áp lực thanh lý tức thời có lẽ đã được giải tỏa.
Nhưng sự bật tăng không có nghĩa là đã chạm đáy. Ví dụ lịch sử thích hợp là chu kỳ bong bóng dot-com. Một tháng sau khi Nasdaq đạt đỉnh vào năm 2000, chỉ số SOX đã giảm 35%. Sau đó, nó đã phục hồi khoảng 37% trước khi cuối cùng chạm mức trung bình động 200 ngày. Tính đến cuối tháng 7, SOXX thấp hơn 23% so với đỉnh ngày 22 tháng 6 và thấp hơn 11% so với mức trung bình 50 ngày, nhưng vẫn cao hơn khoảng 25,6% so với mức trung bình động 200 ngày. Ngay cả sau cú sụp đổ nhanh nhất trong lịch sử, đường xu hướng dài hạn vẫn chưa được kiểm chứng.
Điều đó quan trọng vì một lý do cụ thể: những nhà đầu tư dài hạn bị mắc kẹt từ tháng Sáu không đầu hàng ngay trong ngày xấu đầu tiên. Họ bán ra trong đợt tăng giá đầu tiên giúp họ thu về gần như điểm hòa vốn. Citadel hiện đang nắm giữ một lượng lớn chứng khoán tương tự như loại chứng khoán được mua trong giao dịch khối Situational Awareness, mà không có nghĩa vụ phải nắm giữ vô thời hạn.
Biến số tỷ lệ chi phối mọi thứ
Ẩn dưới các yếu tố động lực và bảng điểm lợi nhuận, một biến số vĩ mô duy nhất vẫn nắm giữ quyền lực quyết định liệu phức hợp đầu tư AI có tìm được động lực tăng trưởng bền vững hay phải đối mặt với một đợt giảm giá khác: đó là lợi suất trái phiếu kho bạc 30 năm.
Nếu lãi suất dài hạn tiếp tục tăng cao, thì tính toán cho mọi khoản đầu tư đòn bẩy vào các tài sản tăng trưởng nhạy cảm với thời gian đáo hạn sẽ trở nên tồi tệ hơn. Sự không khớp về thời điểm khấu hao hiện đang làm tăng lợi nhuận hoạt động cuối cùng sẽ hoạt động ngược lại, khi 760 tỷ đô la chi tiêu hàng năm bắt đầu được ghi nhận vào báo cáo thu nhập. Quyết định gần đây của Microsoft về việc kéo dài thời gian sử dụng hữu ích của các trung tâm dữ liệu từ 15 lên 25 năm làm giảm khấu hao được báo cáo mà không làm thay đổi các yếu tố kinh tế cơ bản, một lời nhắc nhở rằng lớp kế toán nằm trên chu kỳ chi tiêu vốn cũng tiềm ẩn những rủi ro riêng.
Triển vọng tăng trưởng mạnh mẽ cho cơ sở hạ tầng AI vẫn còn nguyên vẹn. Nhu cầu là có thật, lượng đơn đặt hàng tồn đọng đang tăng lên, và các nhà cung cấp dịch vụ điện toán đám mây quy mô lớn với mối quan hệ khách hàng sâu rộng đang cho thấy đòn bẩy hoạt động hiệu quả. Vấn đề không nằm ở mô hình kinh doanh, mà là ở vấn đề tài chính, và câu hỏi ai sẽ là người cuối cùng chịu trách nhiệm chi trả khoản khấu hao vẫn chưa được giải đáp.
Ảnh hưởng đến danh mục đầu tư
Đối với các nhà đầu tư đang đối mặt với hậu quả, một số nguyên tắc nổi lên từ đống đổ nát.
Thứ nhất, cần xem đợt phục hồi hiện tại như một cơ hội để tái định vị chứ không phải là tái mạo hiểm. Người bán buộc phải rời bỏ thị trường đã qua đi. Nhưng những điểm yếu về cấu trúc đã tạo điều kiện cho việc bán buộc này xảy ra – vị thế tập trung, đòn bẩy cao và sự nhạy cảm với lãi suất theo cùng một hướng – vẫn chưa được giải quyết chỉ bằng một tuần thanh lý.
Thứ hai là phân biệt trong lĩnh vực trí tuệ nhân tạo giữa các công ty đang chứng minh được hiệu quả hoạt động của khoản đầu tư vốn và những công ty mà luận điểm của họ vẫn chỉ mang tính chất hướng tới tương lai. Thị trường đã bắt đầu phân biệt điều này với độ chính xác đáng kể. Microsoft và Amazon, hai công ty chi tiêu nhiều nhất trong nhóm, hiện đang ở mức giá cao hơn đỉnh điểm gần đây. Các công ty xây dựng, cung cấp hoặc tài trợ cho việc phát triển trí tuệ nhân tạo mà chưa chứng minh được lợi nhuận từ khoản đầu tư đó vẫn đang ở mức giá thấp hơn từ 10% đến 47% so với đỉnh điểm gần đây.
Thứ ba là theo dõi sát sao lợi suất trái phiếu kho bạc 30 năm, đây là biến số bên ngoài quan trọng nhất đối với toàn bộ thị trường. Việc tiếp tục hướng tới các mức đột phá nhiều năm sẽ tạo thêm trở ngại thứ hai cho một thị trường vẫn đang tiêu hóa trở ngại đầu tiên.
Thứ tư là giữ tiền mặt như một phương án dự phòng. Việc kiểm tra lại các mức hỗ trợ, đặc biệt là đối với chất bán dẫn, vốn vẫn đang ở mức cao so với xu hướng dài hạn, sẽ tạo ra các điểm vào lệnh ở mức giá phù hợp hơn để bù đắp cho sự không chắc chắn còn lại.
Kết luận: Nhu cầu thực tế, nhưng nguồn tài chính bị gián đoạn.
Sự sụp đổ mạnh mẽ vào tháng 7 năm 2025 sẽ được nghiên cứu như một trường hợp điển hình về cấu trúc của những biến động do đòn bẩy gây ra. Tốc độ sụp đổ là chưa từng có tiền lệ. Sự tập trung thiệt hại vào một yếu tố hẹp, trong khi thị trường rộng lớn với trọng số ngang nhau đạt mức cao mới, minh họa một cách rõ ràng bất thường cách mà một câu chuyện về dòng chảy tài chính có thể ngụy trang thành một câu chuyện về các yếu tố kinh tế cơ bản.
Nhu cầu cơ bản về cơ sở hạ tầng AI không chỉ đơn thuần là câu chuyện về lưu lượng truy cập. Đó là câu chuyện về sự tăng trưởng 43% của Azure, về việc biên lợi nhuận hoạt động của AWS phục hồi lên 39%, và về 678 tỷ đô la nghĩa vụ thực hiện hợp đồng còn lại. Câu chuyện đó đã không được công bố vào tháng trước.
Điều gây ra sự đổ vỡ là khoản nợ ký quỹ 1,5 nghìn tỷ đô la, khoản rủi ro từ các quỹ ETF đòn bẩy trị giá 436 tỷ đô la, và quỹ phòng hộ sử dụng đòn bẩy gấp 4 lần đã giao sổ sách của mình cho Citadel vào chiều thứ Năm.
Đối với các nhà đầu tư có thể kiên nhẫn vượt qua những biến động, phân biệt rõ ràng giữa các yếu tố và đầu tư vào những cổ phiếu phù hợp với giá đã giảm mạnh, đợt điều chỉnh cuối cùng có thể là một món quà nhanh chóng và đầy đau đớn. Nhưng môi trường lãi suất phải thuận lợi, và sự tính toán về việc giảm giá trị đồng tiền vẫn còn ở phía trước.
-----------------------------------------------
Trong chu kỳ kinh tế, dòng tiền đầu tư được luân chuyển giữa các loại tài sản đầu tư khác nhau để tối đa hóa lợi nhuận. Hiện nay Sở giao dịch hàng hóa VN mới được cấp phép liên thông trên thị trường hàng hóa quốc tế và đầu tư trực tiếp trên các sàn hàng hóa thế giới, với các sản phẩm thiết yếu như là: Đồng, Bạc, Cà phê, Đường, Nông sản ...
Nhà đầu tư có thể tham gia giao dịch trực tiếp trên thị trường hàng hoá của Bô Công Thương. Với nhiều ưu điểm như: Mua bán 2 chiều, T0, miễn lãi margin ... Liên hệ với tôi qua số Zalo ở phần tên tác giả để hợp tác và nhận các tư vấn tốt nhất về thị trường hàng hoá.
Mobile/zalo: 033 796 8866
THAM GIA ROOM HÀNG HOÁ - VĨ MÔ
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


