





 Vip
200+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Lãi suất vay mua nhà tăng: thị trường bất động sản bước vào bài kiểm tra sức mua thật
Lãi suất vay mua nhà tăng khiến chi phí mua nhà cao hơn, ảnh hưởng đến sức mua và hành vi của người mua, chủ đầu tư và ngân hàng. Thị trường bất động sản sẽ khó tăng nóng, cơ hội nghiêng về sản phẩm có nhu cầu ở thực và tài chính an toàn.
Lãi suất vay mua nhà tăng: Thị trường bất động sản bước vào bài kiểm tra sức mua thật
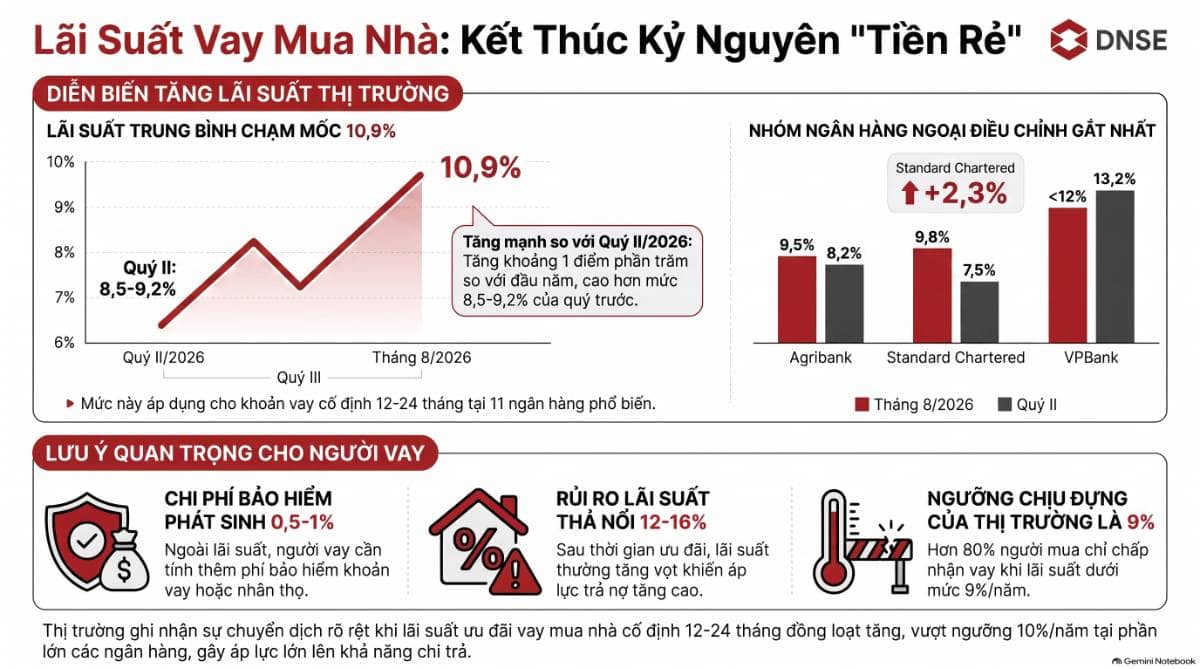
Mặt bằng lãi suất vay mua nhà đang tiếp tục tăng, cho thấy giai đoạn vốn vay giá rẻ cho bất động sản đã thu hẹp đáng kể. Theo DKRA Consulting, trong tháng 8, lãi suất vay mua nhà cố định 12–24 tháng tại 11 ngân hàng thương mại phổ biến quanh mức 10,9%/năm. Một số ngân hàng đã đưa lãi suất cố định 12 tháng lên khá cao, như VPBank 13,2%, MSB và ACB khoảng 11%, VIB 11,1% cho kỳ hạn 12 tháng và 12% cho kỳ hạn 24 tháng.
So với quý II, mặt bằng hiện tại đã tăng rõ rệt. Trước đó, khảo sát của VARS-IRE tại 10 ngân hàng cho thấy người mua nhà vẫn có thể tiếp cận các gói vay ưu đãi 12 tháng với lãi suất khoảng 8,5–9,2%/năm. Dữ liệu từ Dat Xanh Services cũng cho thấy lãi suất ưu đãi 12 tháng bình quân tại 8 ngân hàng tăng thêm khoảng 0,6 điểm % trong quý III và gần 1 điểm % so với đầu năm.
Về bản chất, lãi suất ưu đãi dưới 10%/năm từng là ngưỡng giúp kích hoạt nhu cầu vay mua nhà, nhưng hiện đang trở nên khan hiếm. Chỉ còn một số ngân hàng duy trì mức cố định 12 tháng dưới 10%, như HDBank 9,8%, VietBank 9,5% và Woori Bank 9,3%. Khi mặt bằng ưu đãi dịch chuyển lên vùng 10–13%/năm, chi phí sử dụng đòn bẩy tăng nhanh và khả năng ra quyết định của người mua nhà sẽ thận trọng hơn.
Điểm đáng lưu ý là chi phí vay thực tế không chỉ nằm ở lãi suất niêm yết. Người vay còn có thể phát sinh thêm bảo hiểm khoản vay, bảo hiểm nhân thọ hoặc bảo hiểm tài sản. Theo DKRA Consulting, phí bảo hiểm khoản vay hoặc nhân thọ tại một số ngân hàng phổ biến khoảng 0,5–1% giá trị khoản vay, tùy hồ sơ. Điều này khiến tổng chi phí vốn thực tế cao hơn con số lãi suất ưu đãi ban đầu.
Rủi ro lớn hơn nằm ở giai đoạn sau ưu đãi. Lãi suất cố định thường chỉ áp dụng trong một khoảng thời gian ngắn, sau đó khoản vay chuyển sang lãi suất thả nổi. Theo bài viết, mức thả nổi có thể lên 12–16%/năm tùy ngân hàng và công thức tính. Với các khoản vay dài hạn, chỉ cần lãi suất tăng vài điểm %, số tiền trả hàng tháng đã có thể thay đổi mạnh, đặc biệt trong bối cảnh giá nhà vẫn neo cao.
Tác động đến thị trường bất động sản sẽ là sự phân hóa về sức mua. Người mua ở thực có thu nhập ổn định, tỷ lệ vay thấp và dòng tiền trả nợ tốt vẫn có thể tiếp cận thị trường. Ngược lại, nhóm sử dụng đòn bẩy cao hoặc kỳ vọng bán lại nhanh sẽ chịu áp lực lớn hơn. Khi lãi suất vượt 11%, nhiều người có xu hướng hạn chế vay, trong khi hơn 80% người mua nhà và nhà đầu tư chỉ chấp nhận vay khi lãi suất dưới 9%/năm theo khảo sát của PropertyGuru.
Với chủ đầu tư, lãi suất vay mua nhà tăng sẽ ảnh hưởng trực tiếp đến tốc độ hấp thụ sản phẩm. Các dự án có giá cao, phụ thuộc nhiều vào khách hàng vay vốn hoặc thiếu chính sách hỗ trợ tài chính sẽ gặp khó hơn. Ngược lại, dự án có pháp lý rõ, vị trí tốt, giá bán hợp lý, tiến độ bàn giao chắc chắn và liên kết ngân hàng ưu đãi sâu sẽ có khả năng giữ thanh khoản tốt hơn.
Với hệ thống ngân hàng, lãi suất cho vay cao giúp cải thiện lợi suất tài sản trong ngắn hạn, nhưng cũng làm tăng rủi ro tín dụng nếu thu nhập người vay không theo kịp nghĩa vụ trả nợ. Vì vậy, bài toán không chỉ là ngân hàng cho vay với lãi suất bao nhiêu, mà là khách hàng có đủ năng lực trả nợ sau giai đoạn ưu đãi hay không.
Tóm lại, lãi suất vay mua nhà tăng không chỉ làm chi phí mua nhà cao hơn, mà còn thay đổi hành vi của cả người mua, chủ đầu tư và ngân hàng. Thị trường bất động sản sẽ khó quay lại trạng thái tăng nóng dựa trên đòn bẩy rẻ. Cơ hội sẽ nghiêng về các sản phẩm có nhu cầu ở thực, giá bán hợp lý và cấu trúc tài chính an toàn; còn những tài sản phụ thuộc vào kỳ vọng tăng giá ngắn hạn sẽ bị sàng lọc mạnh hơn.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


