





 Vip
200+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Lãi suất vay mua nhà Mỹ lên 7,28%: Áp lực lớn, nhưng chưa phải “2007 lần hai”
Lãi suất vay mua nhà Mỹ lên 7,28%: Áp lực lớn, nhưng chưa phải “2007 lần hai”
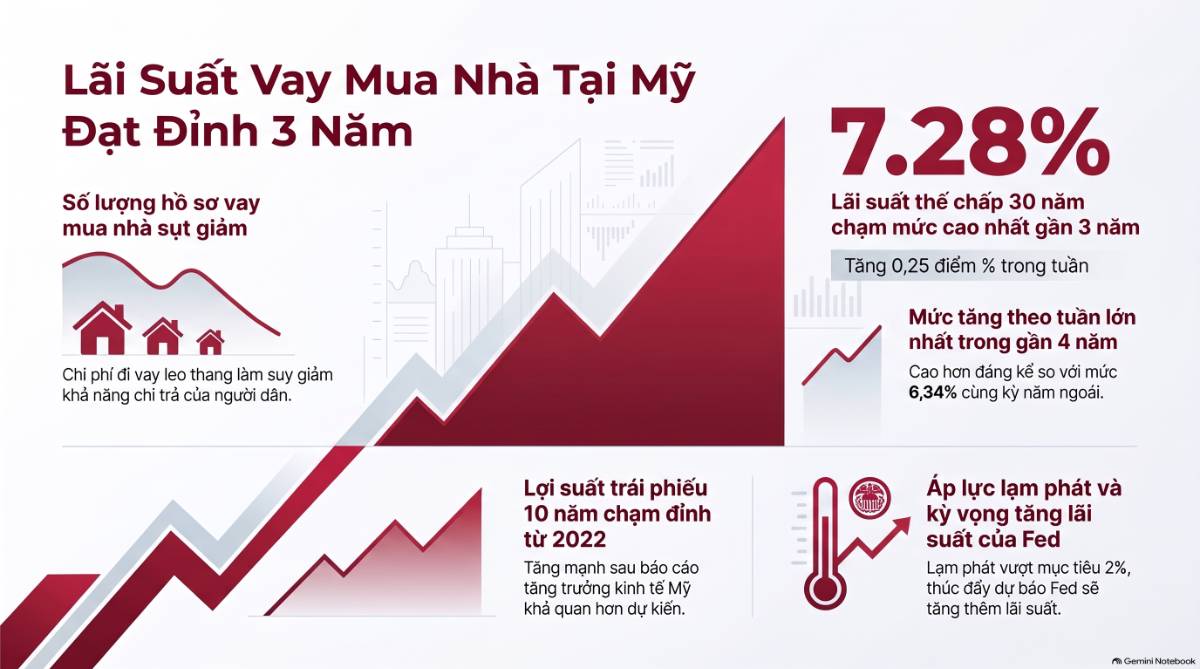
Lãi suất vay mua nhà tại Mỹ đang tăng trở lại lên mức cao nhất trong gần 3 năm, tạo thêm sức ép lên một thị trường vốn đã rất nhạy cảm với chi phí vay. Theo Freddie Mac, lãi suất thế chấp cố định 30 năm tăng lên 7,28%, từ 7,03% một tuần trước, mức tăng theo tuần lớn nhất trong gần 4 năm. Một năm trước, mức lãi suất này mới ở khoảng 6,34%.
Diễn biến này gắn chặt với lợi suất Trái phiếu Kho bạc Mỹ kỳ hạn 10 năm, vốn đã lên mức cao nhất kể từ năm 2022. Khi lợi suất dài hạn tăng, chi phí vốn của các ngân hàng và tổ chức tài chính cũng tăng theo, khiến lãi suất thế chấp bị đẩy lên. Trong vòng 7 tháng kể từ cú sốc năng lượng liên quan đến xung đột Mỹ - Iran, lãi suất vay mua nhà 30 năm đã tăng hơn 1,2 điểm %.
Điểm đáng chú ý là sức mua nhà đã phản ứng ngay. Hiệp hội Ngân hàng Thế chấp Mỹ cho biết số hồ sơ vay mua nhà giảm trong bối cảnh chi phí đi vay tăng cao, còn các tổ chức trong ngành đánh giá khả năng chi trả của người mua và nhu cầu tái cấp vốn đều đang suy yếu.
Về bản chất, đây là một cú sốc khả năng chi trả hơn là một cú sốc tín dụng theo kiểu 2007. Với cùng một căn nhà, lãi suất tăng từ 6,34% lên 7,28% khiến khoản trả hàng tháng cao hơn rõ rệt, đặc biệt với người vay tỷ lệ lớn trên giá trị tài sản. Điều này buộc nhiều hộ gia đình phải trì hoãn quyết định mua nhà, làm giảm thanh khoản thị trường.
Tuy nhiên, nếu nhìn lại khủng hoảng 2007, điểm khác biệt quan trọng nằm ở chất lượng khoản vay và cấu trúc tín dụng.
Năm 2007, khoảng 9% tổng số khoản vay thế chấp hạng nhất tại Mỹ là các khoản subprime lãi suất điều chỉnh. Tỷ lệ nợ quá hạn của nhóm này đã tăng hơn gấp đôi so với mức thấp năm 2005. Chỉ riêng quý I/2007, khoảng 325.000 thủ tục tịch thu nhà được khởi động, trong đó khoảng một nửa liên quan đến subprime.
Đến cuối năm 2007, tình hình nghiêm trọng hơn nhiều. Hơn 20% số khoản subprime lãi suất điều chỉnh đã rơi vào tình trạng quá hạn nghiêm trọng, còn số vụ tịch thu nhà khởi động trong năm lên tới khoảng 1,5 triệu, tăng 53% so với năm 2006. Hơn một nửa số vụ tịch thu bắt nguồn từ các khoản vay subprime.
Điểm nguy hiểm nhất của giai đoạn 2007 là nhiều người vay gần như không có vốn tự có. Hơn 40% các khoản vay subprime phát hành trong năm 2006 có tỷ lệ khoản vay trên giá trị tài sản kết hợp vượt 90%. Nhiều khoản vay đi kèm trả trước rất thấp, thiếu chứng minh thu nhập và sử dụng lãi suất điều chỉnh, khiến người vay cực kỳ nhạy cảm khi lãi suất tăng và giá nhà đảo chiều.
Đây là khác biệt lớn so với hiện tại. Lãi suất 7,28% đang tạo áp lực rất mạnh lên cầu nhà ở, nhưng rủi ro hiện nay chủ yếu đến từ affordability - khả năng chi trả - hơn là việc hệ thống tràn ngập các khoản vay chất lượng thấp như 2007.
Nói cách khác, lãi suất cao hiện nay có thể khiến giao dịch giảm, giá nhà điều chỉnh cục bộ và nhu cầu tái cấp vốn suy yếu, nhưng để phát triển thành một khủng hoảng kiểu 2007, cần thêm nhiều điều kiện cùng lúc: nợ xấu thế chấp tăng mạnh, tỷ lệ vay trên giá trị tài sản quá cao, giá nhà giảm sâu và lan rộng, thị trường chứng khoán hóa tín dụng gặp sự cố và tổ chức tài chính chịu tổn thất hệ thống.
Dù vậy, không nên chủ quan. Nếu lãi suất thế chấp duy trì trên 7% quá lâu, nhóm người mua mới sẽ tiếp tục bị loại khỏi thị trường, thanh khoản bất động sản giảm và giá nhà có thể chịu áp lực ở những khu vực đã tăng quá mạnh. Những người cần tái cấp vốn cũng sẽ gặp khó hơn nếu khoản vay cũ đáo hạn trong môi trường lãi suất cao.
Ở chiều ngược lại, lãi suất cao cũng tạo ra hiệu ứng “khóa nhà” khá đặc biệt tại Mỹ. Nhiều chủ nhà đang sở hữu khoản vay cố định với lãi suất thấp từ giai đoạn trước không muốn bán nhà để chuyển sang một khoản vay mới có lãi suất trên 7%. Điều này làm nguồn cung nhà cũ giảm và khiến giá nhà ở một số khu vực vẫn khó giảm mạnh dù cầu yếu hơn.
Với Fed, đây là bài toán khó. Lạm phát vẫn cao hơn mục tiêu 2%, trong khi giới đầu tư kỳ vọng Fed có thể tăng lãi suất thêm ít nhất một lần nữa. Nhưng nếu chính sách thắt chặt kéo dài, áp lực lên thị trường nhà ở, tiêu dùng và tăng trưởng kinh tế sẽ tiếp tục tăng.
Tóm lại, lãi suất vay mua nhà Mỹ lên 7,28% đang là một lực cản lớn với thị trường bất động sản, nhưng cấu trúc rủi ro hiện tại khác khá xa so với năm 2007. Khi đó, vấn đề nằm ở subprime, đòn bẩy quá cao, chứng khoán hóa rủi ro và nợ xấu lan rộng. Hiện nay, vấn đề lớn hơn là chi phí vốn cao làm suy yếu sức mua và thanh khoản. Vì vậy, kịch bản đáng lo nhất trước mắt chưa phải một “Lehman 2.0”, mà là một thị trường nhà ở bị đóng băng lâu hơn, nơi giao dịch yếu, người mua khó tiếp cận nhà và tăng trưởng kinh tế bị kéo chậm bởi chi phí vay cao.
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


