





 Pro
1.1K theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Khi chính sách tiền tệ trở thành rủi ro tài khóa
Chiến lược phát hành nợ ngắn hạn của Bộ trưởng Tài chính Mỹ đã làm tăng tính nhạy cảm của ngân sách với thay đổi lãi suất, trong bối cảnh chi phí lãi vay lên cao và nợ công vượt 40.000 tỷ USD. Điều này đặt ra nhiều rủi ro cho tài chính quốc gia.
Khi Chính Sách Tiền Tệ Trở Thành Rủi Ro Tài Khóa
Chiến lược phát hành nợ theo hướng thiên về kỳ hạn ngắn của Bộ trưởng Tài chính Scott Bessent, kế thừa từ "Active Treasury Issuance" của người tiền nhiệm Janet Yellen, đang khiến ngân sách liên bang Mỹ trở nên mẫn cảm chưa từng có với mọi động thái của Fed, đúng vào thời điểm tổng nợ công vượt mốc 40.000 tỷ USD lần đầu tiên trong lịch sử.
Một con số, hai cách hiểu
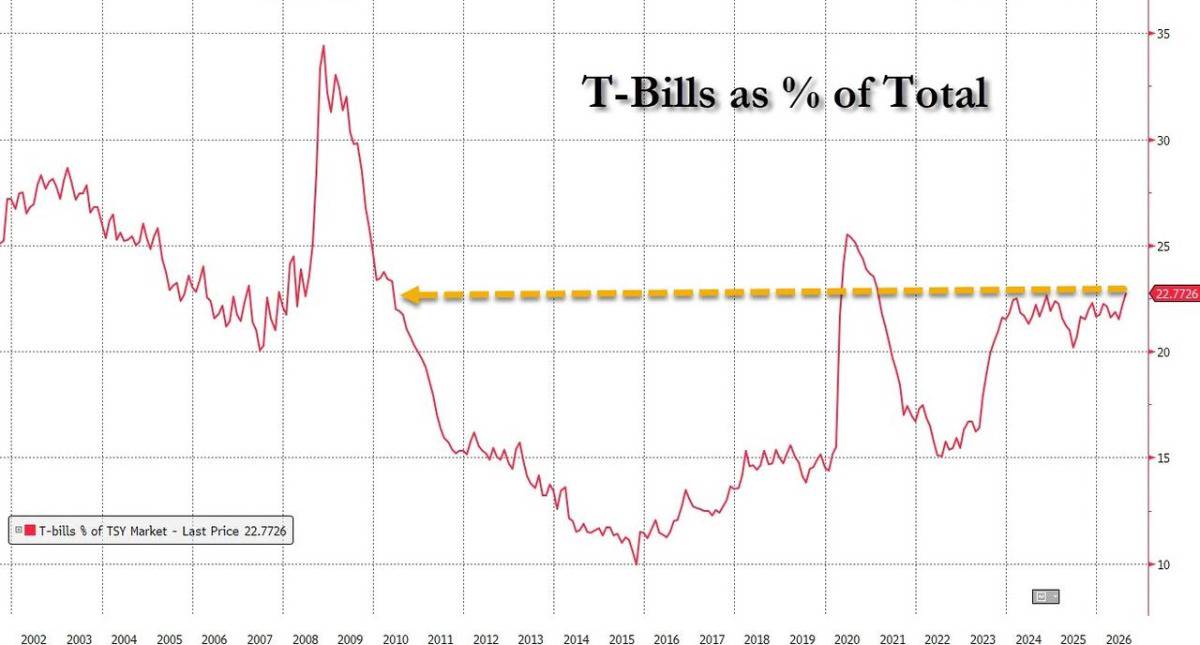
23%. Đó là tỷ trọng tín phiếu Kho bạc (T-Bills) trong tổng nợ công Mỹ hiện nay, mức cao nhất kể từ năm 2010, nếu loại trừ giai đoạn khẩn cấp trong đại dịch Covid-19 khi Kho bạc gần như phụ thuộc hoàn toàn vào tín phiếu để tài trợ chi tiêu chính phủ và có lúc đẩy tỷ trọng này vượt 25%.
Với một bộ trưởng tài chính, con số 23% có thể được trình bày như một chiến thắng chiến thuật: phát hành nợ ngắn hạn giúp kìm giữ chi phí vay trong bối cảnh lợi suất dài hạn neo cao, đồng thời tránh "khóa" mức lãi suất bất lợi trong nhiều năm tới. Nhưng với một nhà đầu tư trái phiếu, đây là một canh bạc mang tính cấu trúc: nó biến ngân sách liên bang thành con tin của bất kỳ đợt tăng lãi suất nào của Cục Dự trữ Liên bang (Fed), dù ngắn hay dài.
Chi phí lãi vay đang vượt mặt an sinh xã hội
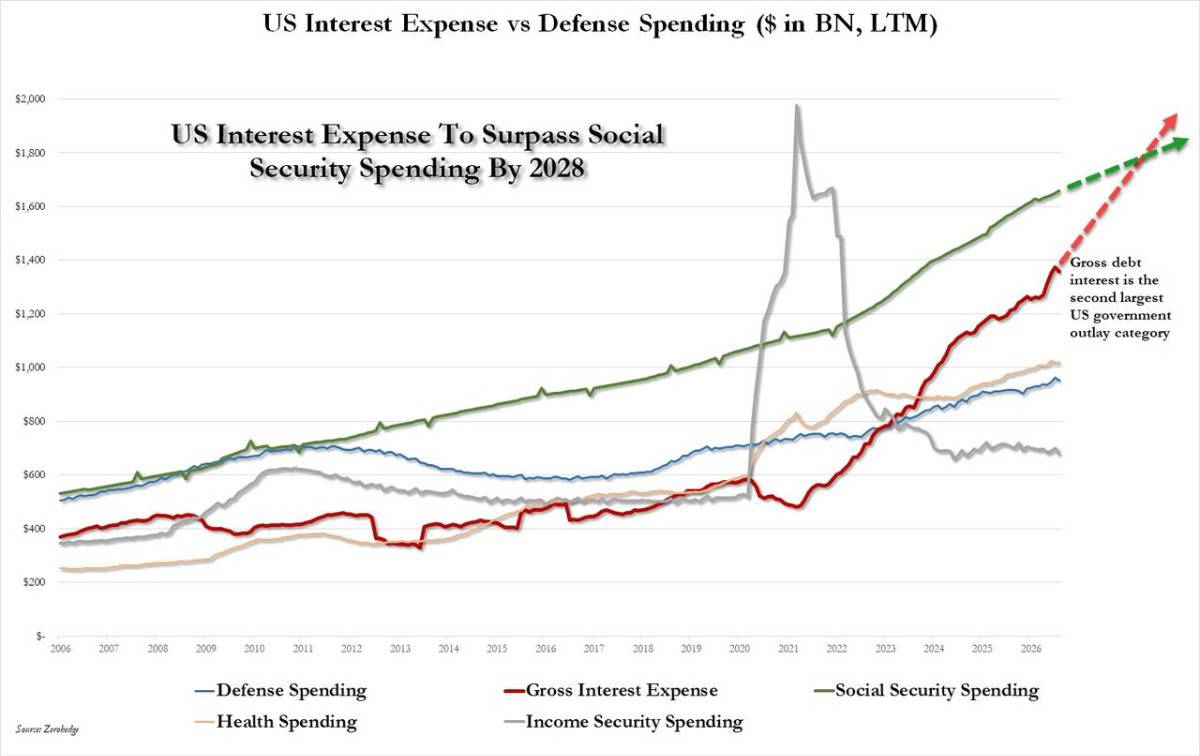
Theo dữ liệu 12 tháng gần nhất (LTM), tổng chi phí lãi vay gộp của Chính phủ Mỹ đã lập kỷ lục 1.400 tỷ USD, và theo quỹ đạo hiện tại, khoản mục này sẽ vượt qua An sinh Xã hội (Social Security), để trở thành hạng mục chi tiêu lớn nhất của liên bang trong vòng hai năm tới. Nếu xu hướng này tiếp diễn, chi phí lãi vay có thể chạm ngưỡng 2.000 tỷ USD trước năm 2030.
Đây không còn là một chỉ báo mang tính lý thuyết. Trong một báo cáo mang tựa đề "In the Interest of Time", chuyên gia kinh tế trưởng của Bank of America (BofA), ông Aditya Bhave, nhận định làn sóng bình luận gần đây về bức tranh tài khóa Mỹ xuất phát từ sự kết hợp giữa lợi suất tăng, đặc biệt ở kỳ hạn dài, và việc tổng nợ công vượt ngưỡng 40.000 tỷ USD.
Điều đáng chú ý là, theo ông Bhave, việc vượt ngưỡng 40.000 tỷ USD bản thân nó không phải là nguyên nhân trực tiếp đẩy lợi suất dài hạn tăng gần đây. Thị trường thường phản ứng với sự thay đổi trong quỹ đạo kỳ vọng về thâm hụt ngân sách và kế hoạch phát hành nợ, chứ không phải với mức nợ tuyệt đối, và trên thực tế không có chính sách hay diễn biến tài khóa nào mới làm thay đổi đáng kể những kỳ vọng đó trong thời gian qua.
Thay vào đó, theo BofA, đà tăng lợi suất gần đây chủ yếu đến từ kỳ vọng lạm phát cao hơn, do giá năng lượng tăng và những nghi ngại về cam kết ổn định giá cả của Fed, những nghi ngại phần nào đã được xoa dịu sau phát biểu của ông Kevin Warsh tại hội nghị Jackson Hole.
Khi nợ đáo hạn gặp lãi suất cao hơn
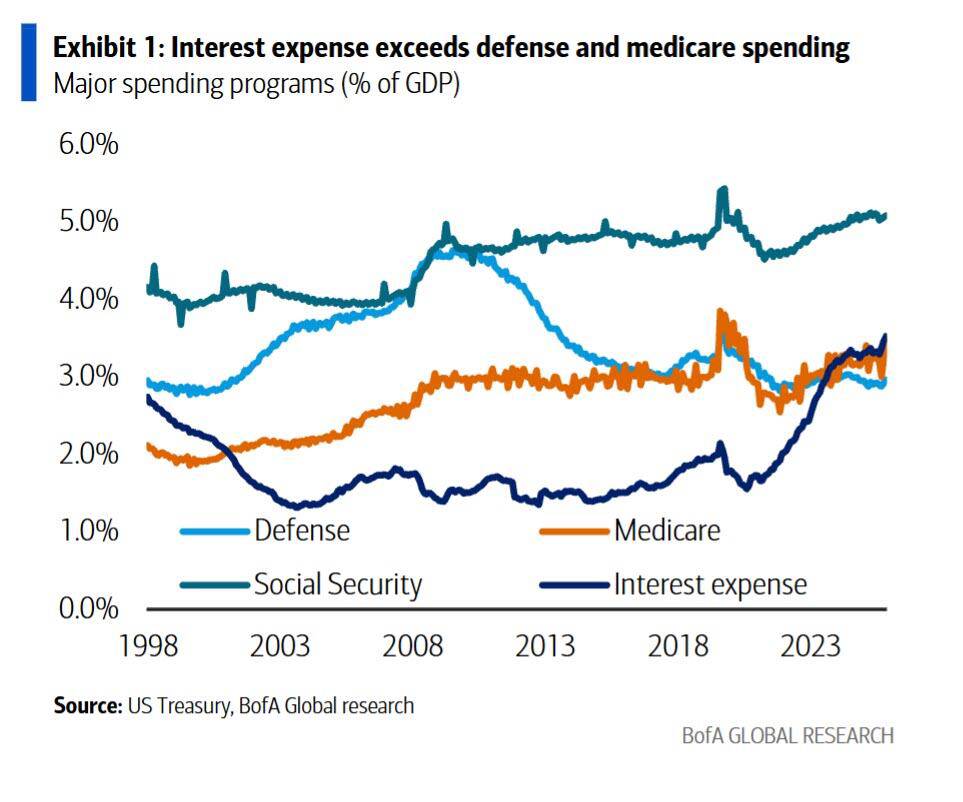
Dù nguyên nhân của đợt tăng lợi suất là gì, nhóm kinh tế gia của BofA cảnh báo rằng mặt bằng lãi suất cao hơn trên toàn bộ đường cong lợi suất đòi hỏi phải quan tâm trở lại tới vấn đề thâm hụt ngân sách. Thâm hụt năm nay được dự báo sẽ một lần nữa vượt 6% GDP, và một nguyên nhân chính là chi phí lãi vay tăng, hiện đã vượt cả chi tiêu Quốc phòng lẫn Medicare. Xu hướng chi phí lãi vay cũng xấu đi rõ rệt hơn so với Medicare, Quốc phòng, và thậm chí cả An sinh Xã hội, vốn tương đối ổn định.
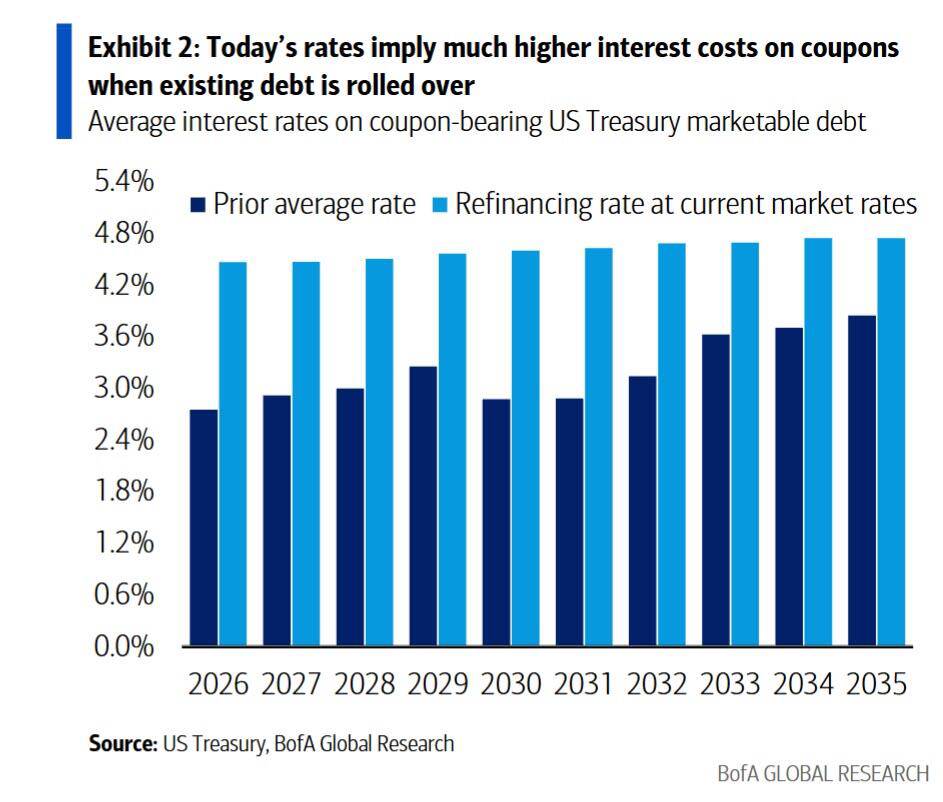
Vấn đề sẽ còn trầm trọng hơn khi Kho bạc phải tái cấp vốn cho lượng nợ đáo hạn ở mức lãi suất thị trường hiện nay. Theo tính toán của BofA, lãi suất bình quân trên tổng dư nợ Kho bạc có thể giao dịch hiện ở khoảng 3,4%, thấp hơn đáng kể so với lợi suất thị trường hiện hành. Riêng với các chứng khoán có lãi suất coupon, mức lãi suất thị trường hiện tại hàm ý rằng lượng nợ đáo hạn trong những năm tới sẽ được tái cấp vốn ở mức lãi suất cao hơn khoảng 1,4 điểm phần trăm so với các chứng khoán đang bị thay thế.
7.000 tỷ USD "nhạy cảm lãi suất"
Đây chính là điểm mấu chốt của toàn bộ câu chuyện: việc Kho bạc gia tăng phụ thuộc vào tín phiếu ngắn hạn khiến chi phí vay của Chính phủ trở nên mẫn cảm hơn nhiều với chính sách tiền tệ trong ngắn hạn. Theo ông Bhave, hiện có gần 7.000 tỷ USD tín phiếu Kho bạc đang lưu hành, và phần lớn trong số đó đáo hạn trong vòng chưa đầy một năm.
Giả định Fed tăng lãi suất thêm 75 điểm cơ bản trong năm nay, kịch bản mà BofA đang đặt cược, gồm một lần tăng ngay trong tuần này và hai lần nữa trước khi chu kỳ thắt chặt hiện tại kết thúc, BofA ước tính chi phí lãi vay hàng năm trên lượng tín phiếu đang lưu hành có thể tăng thêm khoảng 50 tỷ USD, tương đương khoảng 15 điểm cơ bản GDP.
Và câu chuyện chưa dừng ở đó.
Vòng xoáy nợ, lãi suất và thâm hụt
Ngoài áp lực tái cấp vốn trước mắt, BofA cảnh báo một mối lo mang tính nền tảng hơn: vòng phản hồi (feedback loop) giữa lãi suất và nợ công. Khả năng bền vững của nợ công không chỉ phụ thuộc vào mức lãi suất tuyệt đối, mà còn phụ thuộc vào tương quan giữa lãi suất đó với tốc độ tăng trưởng GDP danh nghĩa. Khi tăng trưởng danh nghĩa vượt chi phí vay, tỷ lệ nợ/GDP có thể ổn định theo thời gian. Nhưng khi khoảng cách giữa lãi suất và tăng trưởng danh nghĩa thu hẹp lại, mức nợ cao sẽ ngày càng khó duy trì bền vững.
Rủi ro nằm ở chính cơ chế tự củng cố này: chi phí lãi vay cao hơn làm tăng thâm hụt và nhu cầu vay của Kho bạc, từ đó lại tiếp tục đẩy chi phí lãi vay lên cao hơn nữa. Lượng phát hành trái phiếu gia tăng có thể tạo áp lực lên phần bù kỳ hạn (term premium) khi nhà đầu tư đòi hỏi mức bù đắp cao hơn để hấp thụ nguồn cung kỳ hạn dài lớn hơn. Phần bù kỳ hạn cao hơn lại đẩy chi phí vay lên, làm tăng thêm chi phí lãi vay và thâm hụt, khép kín một vòng xoáy tự củng cố.
Điều nguy hiểm nhất của cơ chế này là tính chất "âm ỉ": rủi ro không xuất hiện ngay lập tức, điều đó lại càng khiến nó dễ bị các thế hệ chính trị gia phớt lờ, bởi xử lý bài toán chi tiêu và nợ công không bền vững không chỉ khó chịu về mặt chính sách mà còn là con đường tự sát về mặt sự nghiệp chính trị, cho tới khi mọi việc trở nên quá muộn để can thiệp. BofA mô phỏng quỹ đạo nợ/GDP theo ba kịch bản phản ứng lãi suất trước mức nợ gia tăng: ở kịch bản thấp, trung bình và cao, mỗi 1 điểm phần trăm tăng thêm trong tỷ lệ nợ/GDP sẽ kéo lãi suất tăng tương ứng 1, 2 và 3 điểm cơ bản. Tác động ban đầu khá khiêm tốn, nhưng các quỹ đạo phân kỳ rõ rệt theo thời gian khi một phần ngày càng lớn của khối nợ được tái cấp vốn ở lãi suất cao hơn.
Cơ cấu thâm hụt mới là điều đáng lo
Một khía cạnh thường bị bỏ qua là: không phải mọi đồng thâm hụt đều có tác động như nhau. Thâm hụt xuất phát từ chi phí lãi vay gia tăng hỗ trợ hoạt động kinh tế kém hiệu quả hơn nhiều so với thâm hụt đến từ giảm thuế hay chi tiêu công trực tiếp, đồng thời cũng kém khả thi về mặt chính trị hơn. Thêm vào đó, nó có thể chèn ép cả đầu tư công lẫn đầu tư tư nhân bằng cách duy trì áp lực tăng lên lãi suất dài hạn, đồng thời bó hẹp dư địa tài khóa để chính phủ hỗ trợ nền kinh tế trong các giai đoạn suy thoái, qua đó có nguy cơ làm chậm đà phục hồi và, trong kịch bản xấu nhất, châm ngòi cho một cuộc khủng hoảng tài khóa toàn diện.
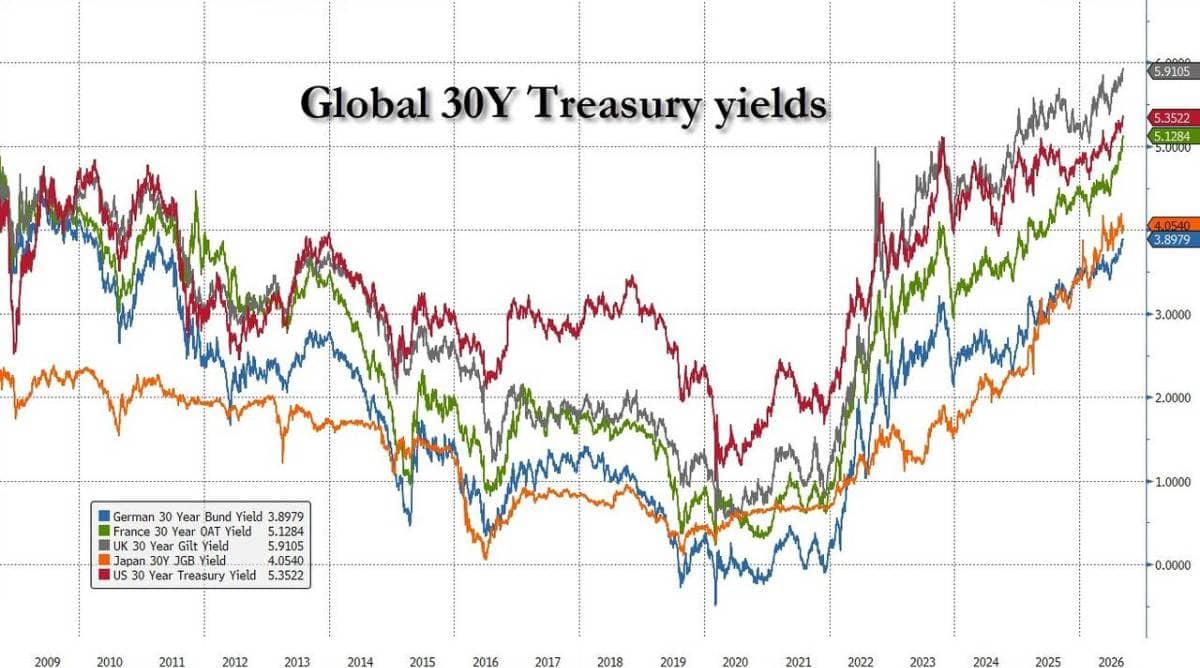
Đối với thị trường, sự thay đổi trong cơ cấu thâm hụt này có ý nghĩa quan trọng vì nó có thể dẫn tới lượng phát hành trái phiếu tăng lên mà không đi kèm mức tăng trưởng kinh tế tương xứng, từ đó tạo thêm áp lực lên nguồn cung trái phiếu, phần bù kỳ hạn, và cuối cùng là lợi suất ở đầu dài của đường cong. Đây không chỉ là câu chuyện riêng của nước Mỹ: xu hướng lợi suất dài hạn tăng đang xuất hiện ở nhiều thị trường trái phiếu chính phủ khác trên thế giới.
Ai được, ai mất
Không có bên nào thực sự "thắng" khi ngân sách liên bang gánh thêm 50 tỷ USD chi phí lãi vay, ngoại trừ nhóm chủ nợ ngắn hạn của nước Mỹ. Với chi phí lãi vay đã vượt chi tiêu Quốc phòng và các khoản chi tiêu tùy nghi khác, một đợt tăng lãi suất tiếp theo của Fed hoàn toàn không giúp ích gì cho bức tranh tài khóa này.
Trong bối cảnh đó, giới giao dịch trái phiếu tại Academy Securities cho rằng khó có khả năng Tổng thống Trump ủng hộ ý tưởng tăng lãi suất, ngay cả khi động thái đó có thể hỗ trợ phần dài của đường cong lợi suất, và cũng khó tin rằng thị trường cổ phiếu đã phản ánh đầy đủ rủi ro này vào giá.
Thực tế, thị trường cổ phiếu dường như vẫn đang bị cuốn theo cơn sốt AI, một cơn sốt mà nghịch lý thay, lại được duy trì phần lớn nhờ hoạt động phát hành nợ kỷ lục, trong bối cảnh chi tiêu vốn (capex) ngày càng được tài trợ chủ yếu bằng nợ mới. Kịch bản rủi ro là: cơn sốt này chỉ có thể sụp đổ khi lợi suất Kho bạc tăng vọt và thị trường tín dụng đóng băng đột ngột, và khi điều đó xảy ra, như mọi lần trước, các mắt xích rủi ro thường bùng phát đồng loạt, buộc Fed phải một lần nữa can thiệp giải cứu toàn bộ hệ thống.
---------------------------------------------------
Trong chu kỳ kinh tế, dòng tiền đầu tư được luân chuyển giữa các loại tài sản đầu tư khác nhau để tối đa hóa lợi nhuận. Hiện nay Sở giao dịch hàng hóa VN mới được cấp phép liên thông trên thị trường hàng hóa quốc tế và đầu tư trực tiếp trên các sàn hàng hóa thế giới, với các sản phẩm thiết yếu như là: Đồng, Bạc, Cà phê, Đường, Nông sản ...
Nhà đầu tư có thể tham gia giao dịch trực tiếp trên thị trường hàng hoá của Bô Công Thương. Với nhiều ưu điểm như: Mua bán 2 chiều, T0, miễn lãi margin ... Liên hệ với tôi qua số Zalo ở phần tên tác giả để hợp tác và nhận các tư vấn tốt nhất về thị trường hàng hoá.
Mobile/zalo: 033 796 8866
THAM GIA ROOM HÀNG HOÁ - VĨ MÔ
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


