





 Pro
300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
GVR - Được và mất khi đầu tư cổ phiếu này
Nguồn thu chính hiện tại của GVR là từ mảng cao su với quỹ đất sở hữu lên tới 407800 hecta. Trong đó 201083 hecta là đất cao su kinh doanh, phần còn lại là đất xây dựng cơ bản và sử dụng mục đích khác
Sơ lược về GVR
⦁ Vào ngày 17/03/2020 GVR đã niêm yết chuyển sàn HOSE 4.000.000.000 cổ phiếu và hủy niêm yết trên Upcom.
⦁ Hiện tại cơ cấu của GVR bao gồm hơn 100 công ty (24 công ty sở hữu 100% ,80 công ty có quyền biểu quyết trên 50% và 21 công ty liên kết).
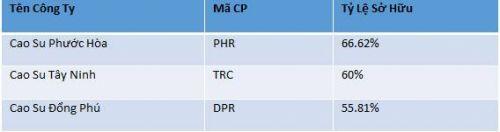
⦁ Một số công ty con nổi bật của GVR là Cao Su Phước Hòa – PHR; Cao su Tây Ninh – TRC; Cao su Đổng Phú – DPR
Với vị thế là doanh nghiệp đứng đầu trong ngành cao su tự nhiên, GVR sở hữu quỹ đất cực lớn ~419,930 ha. Quỹ đất này phần lớn bao gồm là đất canh tác cao su sạch có thể chuyển đổi mục đích sử dụng sang đất KCN hoặc BĐS với chi phí thấp. Tới năm 2025 GVR dự kiến chuyển đổi thêm 7,000 ha đất cao su thành đất công nghiệp, các khu đất này nằm tại Đồng Nai, Tây Ninh, Bình Dương, Bình Phước và hiện kế hoạch này đã được thông qua.
Ngoài việc quỹ đất sạch thì, bản kê khai tài sản của GVR cũng có lượng tiền mặt dồi dào khoảng 13,600 tỷ đồng tương ứng với 17% tổng tài sản hợp nhất các công ty. Quỹ đất và tiền mặt là động lực hỗ trợ cho GVR triển khai các dự án mới và tái cơ cấu kinh doanh. Hiện tại GVR đang tính xin chủ trương thoái vốn tại NTC –Nam Tân Uyên.Riêng phần vốn tại CTCP Đầu tư Sài Gòn VRG (SIP) đã được thẩm định xong, dự kiến thoái sạch vốn năm 2020.
Liên quan tới đền bù đất sân bay Long Thành, phí GVR đến nay công tác đền bù đã xong,40% giá trị đền bù được hạch toán 2019 và 60% được hạch toán 2020.Ước tính đơn giá đền bù 600 triệu/ha trên tổng cộng 2000 ha thì số tiền thu về khoảng 1000 tỷ đồng.
Phân tích kết quả kinh doanh
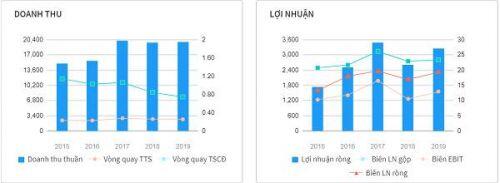
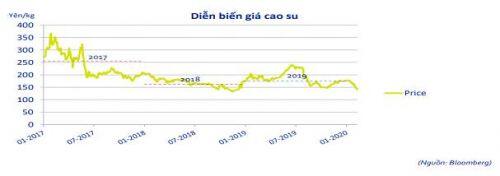
Nguyên nhân cho việc GVR không tăng trưởng những năm gần đây có liên quan đến mặt bằng thấp của giá cao su. Sau khi động thái cắt giảm nguồn cung đã hỗ trợ giá cao su trong 2 tháng cuối 2019 đầu 2020. Áp lực lên giá cao su lại xuất hiện trở lại trong tháng 3 khiến giá cao su quay về mức quanh 160 yên/kg bởi những lo ngại về nhu cầu cao su suy giảm từ nhà tiêu thụ lớn nhất là Trung Quốc bởi bùng phát dịch virut corona.
Tỷ trọng doanh thu của GVR trong các năm vừa qua
Nguồn thu chính hiện tại của GVR là từ mảng cao su với quỹ đất sở hữu lên tới 407800 hecta. Trong đó 201083 hecta là đất cao su kinh doanh, phần còn lại là đất xây dựng cơ bản và sử dụng mục đích khác.
Mảng doanh thu từ hoạt động chính cao su và khai thác gỗ chiếm đến 86%. Biên lợi nhuận ròng của 2 mảng này cộng lại lên tới hơn 75%.
Mảng bất động sản – khu công nghiệp mặc dù chỉ chiếm 6% nhưng biên lợi nhuận gộp lại lên đến hơn 55% cao hơn hẳn con số khoảng 16,5% của mảng cao su.
Tiềm năng phát triển 2020
⦁ Sản lượng đạt ít nhất trên 350.000 tấn mủ cao su một năm và sản lượng tiêu thụ dự báo đạt 395.000 tấn (do dịch bệnh covid 19 ảnh hưởng).
⦁ ROE nằm ở mốc 6.64% tỷ lệ khá thấp trên vốn đầu tư cho thấy GVR cần nỗ lực hơn trong việc đa dạng hóa đầu tư và thoái vốn một số công ty con và liên kết hoạt động không hiệu quả, dự báo sẽ được cải thiện dần trong tương lai gần.
⦁ GVR đang thực hiện quá trình tái cơ cấu hoạt động để tập trung vào những mảng kinh doanh có tiềm năng hơn. Đây là chiến lược trong 5 năm tới mà GVR hướng tới để cải thiện ROE và ROA.Việc quản lý quá nhiều công ty dẫn đến thiếu hiệu quả trong bộ máy quản lý và đầu tư.Đây là nguyên nhân chính dẫn tới thị giá trên sàn HOSE chỉ dao động mức giá quanh 12,000đ/cổ phiếu.
⦁ GVR có chiến lược dài hạn vô cùng đúng đắn khi đang chuyển đổi dần đất cao su sang làm khu công nghiệp. Đặc biệt trong năm 2019 vừa qua, doanh nghiệp đã chuyển đổi 1000 hecta đất cao su sang khu công nghiệp.
⦁ Do Mỹ kêu gọi các nước rút vôn khỏi Trung Quốc và sự xung đột giữa Trung Quốc và Ấn Độ (2 quốc gia đang thu hút FDI lớn và cạnh tranh với các nước Đông Nam Á) đang căng thẳng, tạo cơ hội cho dòng vốn FDI có thể đổ vào Việt Nam mạnh mẽ hơn, giúp các doanh nghiệp làm bất động sản và khu công nghiệp có nhiều cơ hội lớn.
⦁ Việc thoái vốn khỏi các công ty con và công ty liên kết giúp GVR có thêm nguồn thu dồi dào dự kiến lên tới 2061 tỷ đồng. Bên cạnh đó, việc đẩy mạnh sát sập với các đơn vị cùng ngành sẽ giúp cơ cấu lại quỹ đất của doanh nghiệp, qua đó, tập đoàn có thể chuyển đổi sang trồng các loại cây khác sao cho tối ưu về đất đai (như trồng rừng, trồng cây nông nghiệp).
Hạn chế và rủi ro khi đầu tư vào GVR
⦁ Rủi ro chung của nền kinh tế khi vĩ mô toàn cầu đều sẽ rất xấu do tác động của covid 19 đến nền kinh tế toàn cầu.
⦁ Rủi ro do biến động từ giá của cây cao su, đặc biệt đã thể hiện rất rõ trong quý 1 năm 2019 khi giá cao su giảm rất mạnh về vùng đáy 5 năm
⦁ Rủi ro về tỷ giá khi đồng USD đang biến động rất mạnh
⦁ Rủi ro về nguồn nguyên vật liệu là gỗ trong hoạt động khai thác của doanh nghiệp, đặc biệt là loại gỗ từ các cây ôn đới doanh nghiệp phải nhập khẩu, chi phí vận chuyển rất tốn kém và rủi ro nhập cảnh khi dịch covid 19 đang có xu hướng tiếp tục lây nhiễm mạnh trong cộng đồng
⦁ Rủi ro trong việc làm bất động sản – khu công nghiệp như khó tìm được đối tác chiến lược phù hợp, do suy thoái kinh tế do dịch có thể khiến việc phát triển khu công nghiệp chững lại.
|
Bài viết thể hiện nghiên cứu và quan điểm riêng của nhóm tác giả, 24H Money không chịu trách nhiệm về những thiệt hại mà nhà đầu tư gặp phải khi sử dụng những thông tin trên trong hoạt động đầu tư. Để được tư vấn đầu tư, tìm hiểu thêm thông tin từ chuyên gia, vui lòng truy cập tại đây. Hoặc hotline: 0796960133 |
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


