





 Pro
100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Định giá cổ phiếu ngân hàng, đủ hấp dẫn chưa? Theo phương pháp P/B
Bài viết phân tích định giá cổ phiếu ngân hàng dựa trên P/B, so sánh với các mốc khủng hoảng lịch sử. Đề xuất đầu tư dài hạn với các mã như TPB, VCB, BID, kết hợp chiến lược phòng thủ và định giá sâu, theo dõi thêm các yếu tố tài chính.
Định giá cổ phiếu ngân hàng. Đủ hấp dẫn chưa ?! - theo phương pháp P/B
So sánh P/B hiện tại với các vùng đáy định giá từng ghi nhận qua ba cú sốc thị trường: Covid-19 (31/3/2020), khủng hoảng trái phiếu doanh nghiệp (15/11/2022) và sự kiện thuế quan Trump (8/4/2025).
9 mã ngân hàng | 3 mốc khủng hoảng đối chiếu | Cập nhật: 03/08/2026
01. Bảng dữ liệu định giá
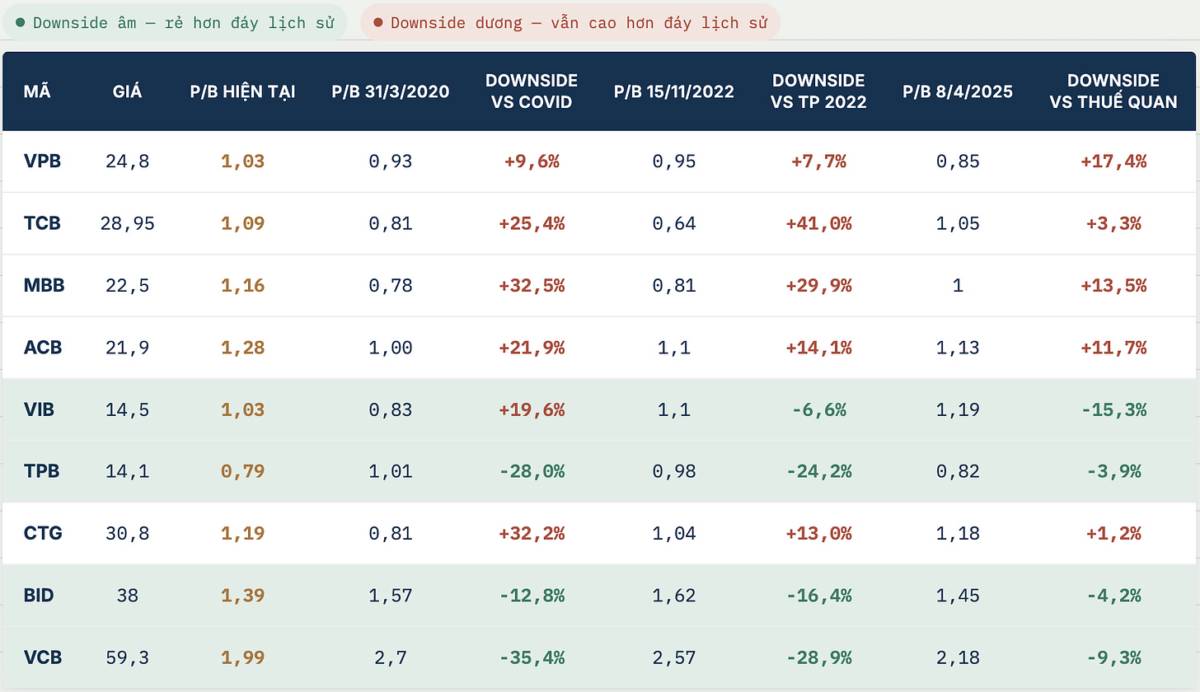
Downside = mức giá phải điều chỉnh nếu P/B quay về đúng đáy lịch sử tương ứng (giả định giá trị sổ sách không đổi). Dòng tô xanh: downside âm ở đa số các mốc so sánh.
02. Biên an toàn theo từng mã
Mỗi thanh thể hiện khoảng cách giữa P/B hiện tại và ba mức đáy lịch sử. Chấm nằm bên trái vạch mốc = đang rẻ hơn đáy; bên phải = vẫn đắt hơn đáy.

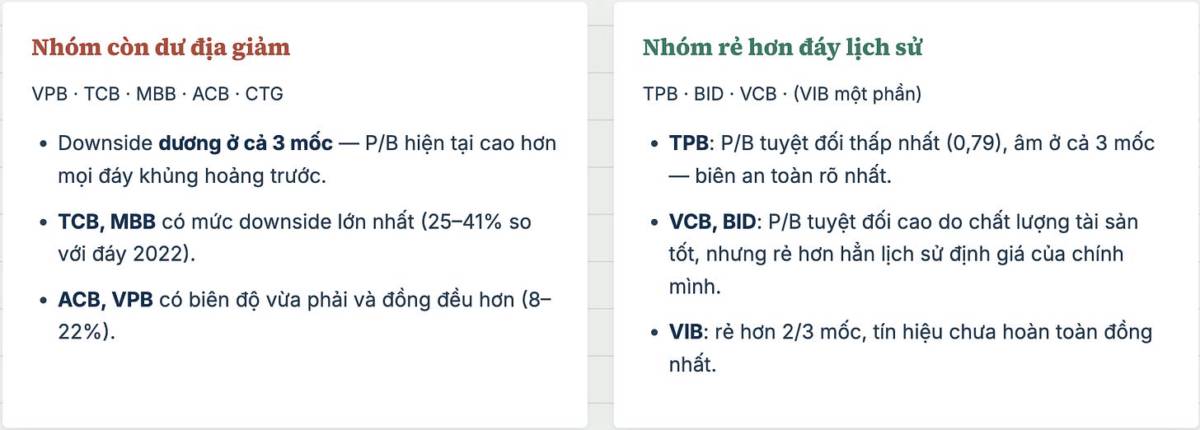
03. Phân tích hai nhóm cổ phiếu
P/B chỉ là một phương pháp định giá. Nó không phản ánh chất lượng tài sản (nợ xấu, tỷ lệ bao phủ), ROE hay tốc độ tăng trưởng. Đáy lịch sử là các giai đoạn hoảng loạn cực đoan — không chắc là giá "sàn" sẽ lặp lại hay là mức hợp lý cho tương lai.
04. Gợi ý cho đầu tư dài hạn
Khi chưa biết nên phân bổ vào đâu, anh chị có thể cân nhắc theo hướng sau — đây là thông tin tổng hợp để tham khảo, không phải khuyến nghị đầu tư - anh chị cần hỗ trợ tư vấn liên hệ em nhé !
NHÓM ƯU TIÊN XEM XÉT
TPB — định giá tuyệt đối rẻ nhất, biên an toàn theo P/B cao nhất; phù hợp nhà đầu tư chấp nhận rủi ro cao hơn (ngân hàng tư nhân, không có yếu tố nhà nước hậu thuẫn). Nên tìm hiểu thêm chất lượng tài sản.
VCB, BID — chất lượng tài sản và uy tín thuộc nhóm tốt nhất hệ thống, hiện ở vùng rẻ hơn lịch sử định giá riêng; phù hợp làm cổ phiếu “lõi” phòng thủ, biến động thấp hơn.
NGUYÊN TẮC THỰC HIỆN
Kết hợp kiểu barbell: một phần “lõi phòng thủ” (VCB/BID) + một phần “định giá sâu” (TPB).
Giải ngân theo từng đợt (DCA) thay vì mua một lần, nhất là khi thị trường chưa rõ xu hướng.
Xác định khung thời gian dài hạn (2–5 năm) để chịu đựng biến động ngắn hạn.
Theo dõi thêm NPL, tăng trưởng tín dụng, NIM và chính sách cổ tức trước khi quyết định — không chỉ dựa vào P/B.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


