





 Pro
1.8K theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Cơ hội dòng bank
Mình chia sẻ 1 vài luận điểm, các bạn có thể tham khảo để đưa ra quyết định đầu tư:
- Nhu cầu tín dụng duy trì tích cực, tốc độ tăng trưởng tín dụng toàn ngành đạt 14 – 16% năm 2022, được hỗ trợ bởi (1) nền kinh tế hồi phục sau dịch bệnh, và (2) gói hỗ trợ lãi suất 2% tương ứng với dư nợ khoảng 2 triệu tỷ đồng phân bổ trong 2022 và 2023.
- NIM có thể đi ngang hoặc điều chỉnh giảm nhẹ trong 2022 do lãi suất huy động chịu áp lực tăng và CASA tăng chậm lại.
- Các yếu tố hỗ trợ NIM: (1) Dư nợ bán lẻ và hoạt động tài chính tiêu dùng tăng trưởng tốt; (3) Lãi dự thu phục hồi sau thời gian hỗ trợ; (4) Tỷ lệ LDR và tỷ lệ cho vay trung dài hạn của ngành vẫn ở mức thấp.
- Nợ xấu và nợ tái cơ cấu cải thiện nhờ sự phục hồi của nền kinh tế. Nợ xấu dự báo sẽ tăng lên khi Thông tư 14 hết hiệu lực vào cuối T6.2022. Tuy nhiên, áp lực dự phòng được giảm thiểu khi các ngân hàng đã tăng cường bộ đệm dự phòng đối với các khoản nợ tái cơ cấu lên cao hơn mức quy định 30% trong bối cảnh nguồn thu nhập dồi dào.
- Dự báo tích cực đối với LNTT toàn ngành ngân hàng trong năm 2022. Tuy nhiên mức độ tích cực sẽ giảm dần trong nửa cuối năm 2022 và năm 2023, đặc biêt trong năm 2023 sẽ có sự phân hóa rõ rệt về triển vọng lợi nhuận giữa các nhóm ngân hàng.
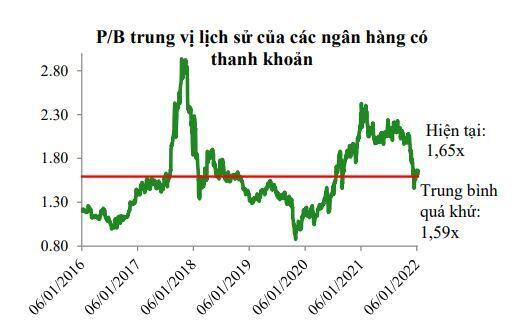
- Đánh giá triển vọng đầu tư cổ phiếu ngành ngân hàng đang ở mức phù hợp thị trường, với mức định giá xấp xỉ mức trung bình 5 năm. Các ngân hàng có chất lượng tài sản tốt và tốc độ tăng trưởng vượt trội so với ngành sẽ vẫn nằm trong nhóm có thể xem xét đầu tư :STB, MBB, BID, MBB
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


