





 Pro
1.1K theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Chủ tịch FED đã tự đẩy mình vào thế khó như thế nào
Bài phát biểu diều hâu của Chủ tịch Fed Kevin Warsh tại Jackson Hole đã làm tăng xác suất tăng lãi suất tháng 9 từ 30% lên gần như chắc chắn, nhưng cũng đặt ông vào thế khó nếu không hành động sau khi dữ liệu kinh tế tích cực xuất hiện.
Chủ tịch Fed đã tự đẩy mình vào thế khó như thế nào.
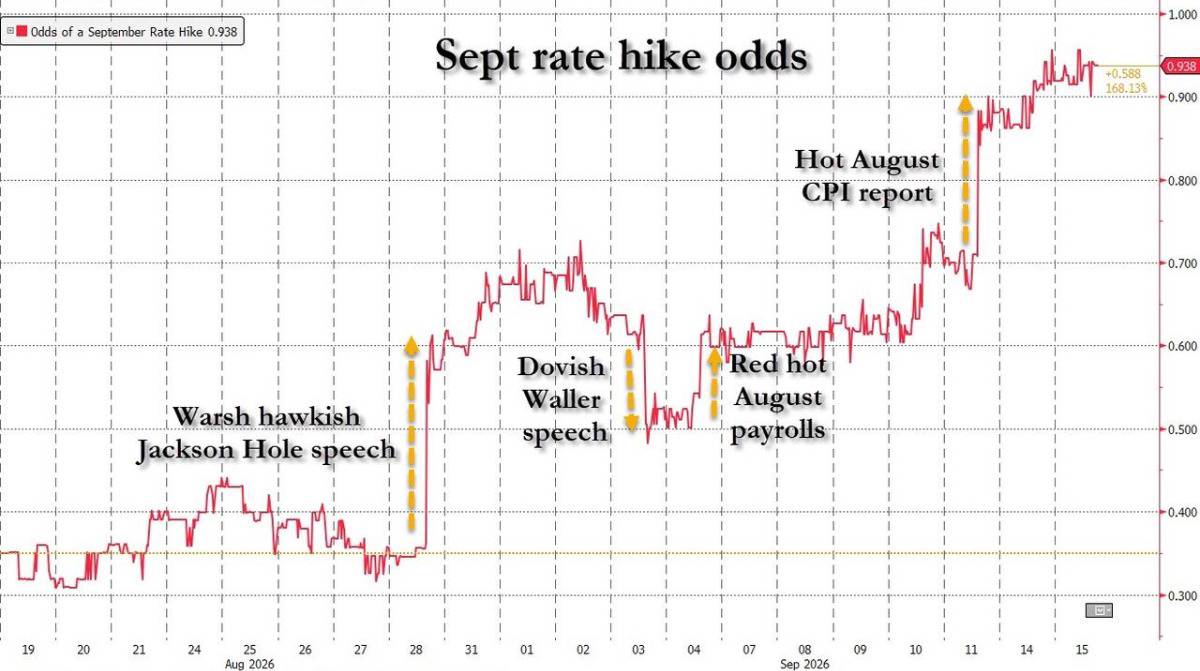
Chỉ hai tuần trước, xác suất thị trường định giá cho một đợt tăng lãi suất trong tháng 9 còn chưa tới 30%. Bài phát biểu diều hâu bất ngờ của tân Chủ tịch Fed Kevin Warsh tại Jackson Hole, cộng với báo cáo việc làm và lạm phát đảo chiều ngay sau đó, đã đẩy xác suất này lên gần như chắc chắn, một tình huống mà chính ông có thể đang phải trả giá.
Từ 30% lên gần như chắc chắn, chỉ trong hai tuần
Cách đây khoảng hai tuần, bức tranh vĩ mô của nước Mỹ còn nghiêng về phía "bồ câu": số liệu việc làm phi nông nghiệp (nonfarm payroll) tháng 7 âm, cho thấy rủi ro suy giảm đối với thị trường lao động; lạm phát tiếp tục có tiến triển; và ông Warsh, với tư cách Chủ tịch Fed, giữ một sự im lặng khác thường. Trong bối cảnh đó, thị trường chỉ định giá xác suất tăng lãi suất trong tháng 9 ở mức hơn 30% một chút.
Nhưng mọi thứ đã thay đổi nhanh chóng. Theo ghi chú xem trước cuộc họp FOMC của chuyên gia Philip Marey (Rabobank), tại hội nghị Jackson Hole, ông Warsh đã gây bất ngờ cho thị trường bằng một bài phát biểu mang giọng điệu diều hâu rõ rệt về lạm phát. Một tuần sau, báo cáo việc làm mới không chỉ xóa bỏ con số âm của tháng 7 mà còn thay thế bằng một số liệu dương, đồng thời bổ sung thêm một con số tăng trưởng việc làm phi nông nghiệp tháng 8 gây ấn tượng mạnh. Rồi đến thứ Sáu, báo cáo CPI cho thấy mức tăng lạm phát lõi theo tháng vượt kỳ vọng, báo hiệu đà cải thiện lạm phát đang chững lại.
Kết quả: thị trường hiện định giá xác suất gần như chắc chắn cho một đợt tăng lãi suất trong tháng 9, cùng với tổng cộng 3, 4 lần tăng trước cuối năm sau, và thêm 2 lần nữa vào mùa hè năm sau đó.
Khi nào nên "nhìn xuyên qua" lạm phát
Đồng quan điểm với một số nhận định của Goldman Sachs, ông Marey cho rằng nếu nhìn vào bức tranh tổng thể của nền kinh tế, rủi ro suy giảm với thị trường lao động hiện đã giảm bớt, trong khi tăng trưởng GDP vẫn vững. Điều đó cho phép Fed tập trung hoàn toàn vào bài toán lạm phát.
Không thể phủ nhận lạm phát hiện đang ở mức cao, với CPI toàn phần tăng 3,4% và CPI lõi tăng 2,4% so với cùng kỳ trong tháng 8. Tuy nhiên, phần lớn mức lạm phát vượt mục tiêu này đến từ các cú sốc nguồn cung, đáng chú ý nhất là cuộc chiến với Iran. Vì chính sách tiền tệ vốn tác động chủ yếu tới phía cầu của nền kinh tế, ngân hàng trung ương gần như không có nhiều công cụ để xử lý các cú sốc từ phía cung. Chính vì vậy, theo các nghiên cứu học thuật, ngân hàng trung ương nên "nhìn xuyên qua" những giai đoạn lạm phát tạm thời do cú sốc cung gây ra và tập trung vào xu hướng lạm phát nền, miễn là kỳ vọng lạm phát dài hạn vẫn được neo giữ ổn định.
Do kỳ vọng lạm phát, dù đo lường qua khảo sát người tiêu dùng hay suy ra từ thị trường tài chính, vẫn duy trì ổn định, Rabobank cho rằng về mặt lý thuyết Fed hoàn toàn có thể giữ nguyên lãi suất điều hành cho đến hết năm nay.
Cái bẫy tự tạo của Warsh
Nhưng bài phát biểu tại Jackson Hole đã thay đổi cuộc chơi. Có thể là để bù đắp cho sự sụt giảm uy tín sau cuộc họp báo FOMC hồi tháng 7, tân Chủ tịch Fed đã chọn một giọng điệu diều hâu bất ngờ hai tuần trước. Phản ứng tức thời của thị trường cho thấy ông đã phần nào lấy lại được uy tín như một người chống lạm phát kiên định, nhưng khi đó vẫn chỉ là lời nói, chưa có hành động cụ thể.
Nếu dữ liệu thị trường lao động sau đó tiếp tục yếu và lạm phát tiếp tục cải thiện, ông Warsh có thể đã "thoát" mà không cần hành động. Nhưng cả hai bộ dữ liệu quan trọng nhất đều đang "gọi tên" lời nói cứng rắn của ông. Với rủi ro suy giảm của thị trường lao động đã giảm bớt và tiến trình kiềm chế lạm phát chững lại, phát ngôn diều hâu tại Jackson Hole giờ đây có thể buộc ông phải hành động thực sự trong những tháng tới. Việc tiếp tục giữ nguyên lãi suất đang ngày càng khó biện minh.
Dù Rabobank, cũng như Goldman, vẫn cho rằng về bản chất Fed nên nhìn xuyên qua đợt lạm phát hiện tại, ông Warsh dường như đã tự đẩy mình vào thế bí bằng chính bài phát biểu diều hâu của mình. Khi cả dữ liệu việc làm lẫn lạm phát đều không "cứu" ông, Rabobank đã bổ sung một đợt tăng lãi suất vào dự báo cho Fed năm 2026, thay cho kịch bản trước đó vốn giả định ông Warsh có thể điều hành cả năm mà không cần tăng lãi suất.
Câu chuyện này cũng cho thấy một bài học chính sách: chiến lược "nhìn xuyên qua lạm phát" chỉ thực sự hiệu quả khi đi kèm với định hướng truyền thông (forward guidance) rõ ràng. Hiện tại, thị trường đang quy mọi áp lực lạm phát thành kỳ vọng về một lộ trình lãi suất cao hơn.
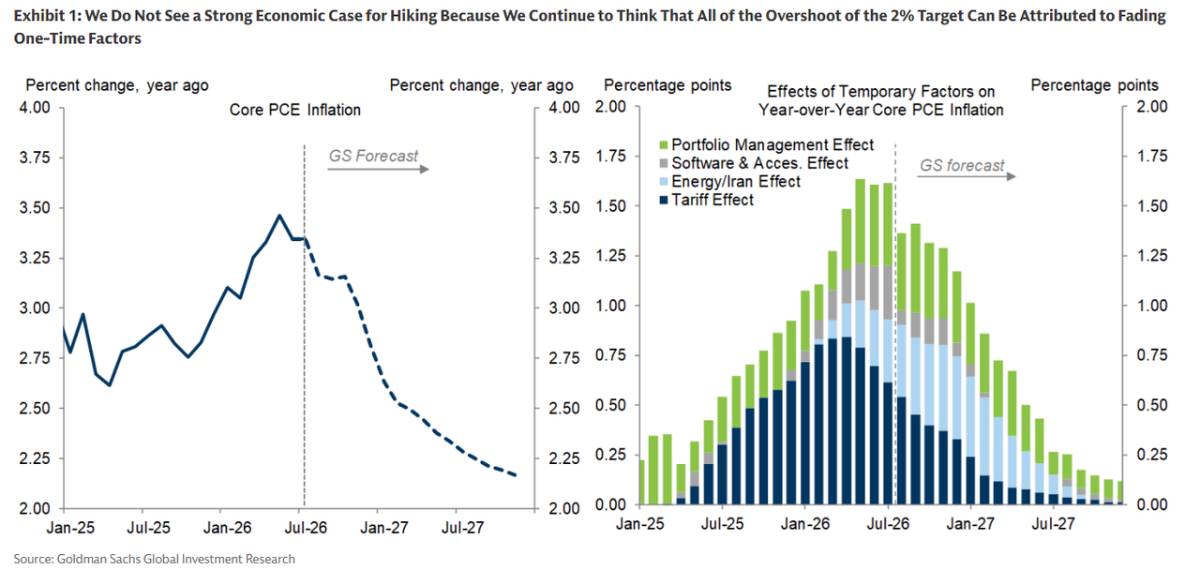
Thứ Tư này gần như là chuyện đã rồi
Nhìn vào phản ứng của thị trường trước báo cáo CPI hôm thứ Sáu, có thể thấy khả năng tăng lãi suất trong tháng 9 gần như đã được phản ánh đầy đủ vào giá. Chỉ còn một ngày trước cuộc họp FOMC, và Fed đang trong giai đoạn "blackout" không phát ngôn công khai, nên khó có khả năng bức tranh này thay đổi. Nếu Fed không tăng lãi suất vào thứ Tư, đó sẽ là một cú sốc lớn đối với thị trường. Trên thực tế, với việc thị trường đã định giá tổng cộng 3, 4 lần tăng trước cuối năm sau, việc không hành động lúc này sẽ là điều gần như khó tin.
Không tăng lãi suất lúc này có nguy cơ phá vỡ nghiêm trọng mối quan hệ giữa Fed và thị trường, gây ra biến động đáng kể trong những tháng tới. Vì lý do đó, Rabobank, cũng như Goldman và nhiều ngân hàng khác, đặt kịch bản cơ sở là Fed sẽ tăng lãi suất ngay trong tháng 9, thay vì trì hoãn sang tháng 10 hay tháng 12.
Tháng 9 hay tháng 10?
Dù vậy, chuyên gia theo dõi Fed của Rabobank vẫn còn một vài nghi ngại. Thứ nhất, mức vượt dự báo 0,1 điểm phần trăm của lạm phát lõi theo tháng phần lớn đến từ mức tăng đột biến 5,9% (theo tháng) của giá dịch vụ điện thoại di động. Nếu loại trừ yếu tố này, lạm phát lõi lẽ ra đã khớp với kỳ vọng đồng thuận 0,2%, đủ thấp để phe "bồ câu" trong FOMC tiếp tục bảo vệ quan điểm giữ nguyên lãi suất. Trên thực tế, phe này hoàn toàn có thể viện dẫn tính chất ngẫu nhiên của cú sốc giá viễn thông để lập luận rằng nên giữ nguyên chính sách trong tháng 9.
Thứ hai, mức tăng CPI lõi 2,4% so với cùng kỳ là mức thấp nhất kể từ tháng 3/2021. Vì vậy, một đợt tăng lãi suất trong tháng 9 vẫn có thể vấp phải sự phản đối từ phe bồ câu, khiến quyết định cuối cùng bị đẩy sang cuộc họp tháng 10, qua đó có thể giúp FOMC đạt được một quyết định đồng thuận hơn.
Do đó, dù đặt kịch bản cơ sở là tăng lãi suất trong tháng 9, Rabobank vẫn cho rằng có rủi ro việc tăng lãi suất bị trì hoãn sang tháng 10. Trên thực tế, ông Warsh có thể vẫn muốn trì hoãn việc tăng lãi suất cho đến sau cuộc bầu cử giữa nhiệm kỳ, nhưng nếu làm vậy ông có nguy cơ bị FOMC bỏ phiếu bác bỏ, đồng nghĩa với việc mất uy tín ngay trong nội bộ Ủy ban.
Ông Warsh vì thế đang phải cân bằng giữa uy tín với thị trường tài chính, uy tín trong nội bộ FOMC, và mối quan hệ với Nhà Trắng, ba mục tiêu ngày càng khó dung hòa cùng lúc. Không còn con đường nào là hoàn toàn "không đau đớn": ông sẽ phải xoa dịu bên này và làm mất lòng bên kia ở những thời điểm khác nhau. Một đợt tăng lãi suất sẽ làm hài lòng thị trường và phe diều hâu, nhưng khiến Nhà Trắng khó chịu. Ngược lại, việc trì hoãn tăng lãi suất sẽ làm mất lòng nhóm đầu, nhưng cải thiện vị thế của ông với nhóm sau, đặc biệt nếu ông định hướng chính sách nghiêng về cắt giảm lãi suất vào năm 2027.
Xét thuần túy từ góc độ bầu cử, nếu việc tăng lãi suất là không thể tránh khỏi, tháng 9 có thể vẫn là lựa chọn "dễ chịu" hơn tháng 10, đơn giản vì cuộc họp tháng 10 diễn ra chưa đầy một tuần trước Ngày Bầu cử.
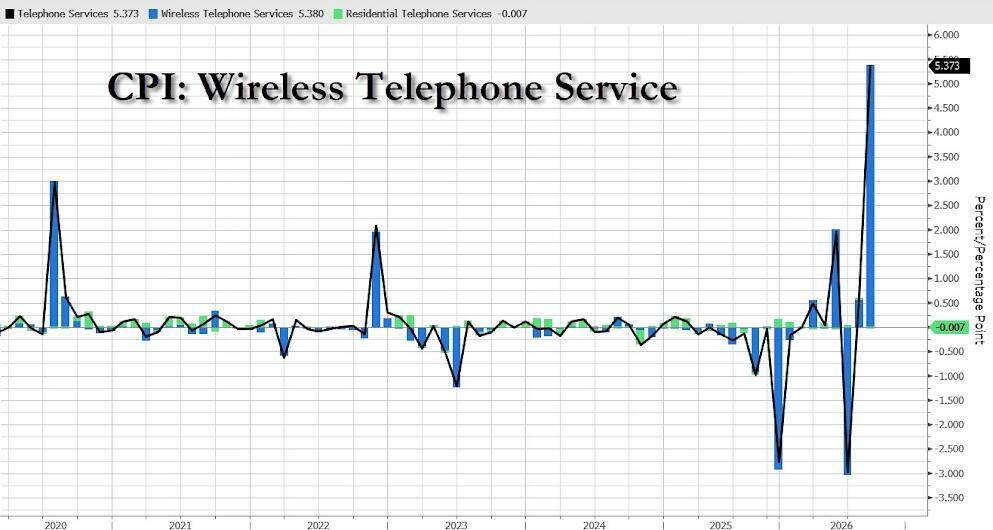
"Một lần là đủ"
Điều đáng chú ý hơn cả là, dù thị trường hiện đang định giá 3 đến 4 lần tăng lãi suất trước cuối năm 2027, Rabobank, cũng như Goldman, vẫn tin rằng bản chất cú sốc từ phía cung đang gây ra đợt lạm phát này không đủ cơ sở để mở ra một chu kỳ thắt chặt mới. Một lần tăng lãi suất là đủ để neo giữ kỳ vọng lạm phát, nhiều nhất là hai lần. Do đó, mức định giá hiện tại của thị trường nhiều khả năng đang phản ứng thái quá, và Rabobank chỉ đưa vào dự báo Fed năm 2026 đúng một lần tăng lãi suất.
Tất nhiên, cũng có thể lập luận rằng cơn bùng nổ AI đang tạo ra một cú sốc từ phía cầu, góp phần vào áp lực lạm phát và do đó có thể biện minh cho các đợt tăng lãi suất bổ sung, đặc biệt với giá bộ nhớ (memory). Tuy nhiên, nhiều chuyên gia nghi ngờ khả năng Fed sẽ chủ động "hãm phanh" cơn sốt AI chỉ để kiềm chế lạm phát. Suy cho cùng, giá trị cốt lõi của AI nằm ở việc nâng cao năng suất trong dài hạn, điều sẽ giúp giảm áp lực lạm phát về sau và tạo điều kiện thuận lợi hơn để Fed đạt mục tiêu lạm phát 2%, ngay cả khi trong ngắn hạn nó có thể đẩy lạm phát tăng mạnh. Đó còn chưa kể tới hàm ý địa chính trị của việc "tự trói tay" ngành công nghiệp AI trong nước ngay giữa cuộc đua với Trung Quốc.
----------------------------------------
Trong chu kỳ kinh tế, dòng tiền đầu tư được luân chuyển giữa các loại tài sản đầu tư khác nhau để tối đa hóa lợi nhuận. Hiện nay Sở giao dịch hàng hóa VN mới được cấp phép liên thông trên thị trường hàng hóa quốc tế và đầu tư trực tiếp trên các sàn hàng hóa thế giới, với các sản phẩm thiết yếu như là: Đồng, Bạc, Cà phê, Đường, Nông sản ...
Nhà đầu tư có thể tham gia giao dịch trực tiếp trên thị trường hàng hoá của Bô Công Thương. Với nhiều ưu điểm như: Mua bán 2 chiều, T0, miễn lãi margin ... Liên hệ với tôi qua số Zalo ở phần tên tác giả để hợp tác và nhận các tư vấn tốt nhất về thị trường hàng hoá.
Mobile/zalo: 033 796 8866
THAM GIA ROOM HÀNG HOÁ - VĨ MÔ
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


