





 Vip
200+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
CCP từ quý I/2027: Bước nâng cấp hạ tầng nhưng chưa mở ngay T+0 hay bán chứng khoán chờ về
CCP sẽ được triển khai từ quý I/2027, nâng cấp hạ tầng thị trường chứng khoán Việt Nam, theo hướng chuẩnt hóa bù trừ và giảm ma sát giao dịch cho nhà đầu tư nước ngoài. Tuy nhiên, không đồng nghĩa với T+0 hay bán chứng khoán chờ về ngay lập tức.
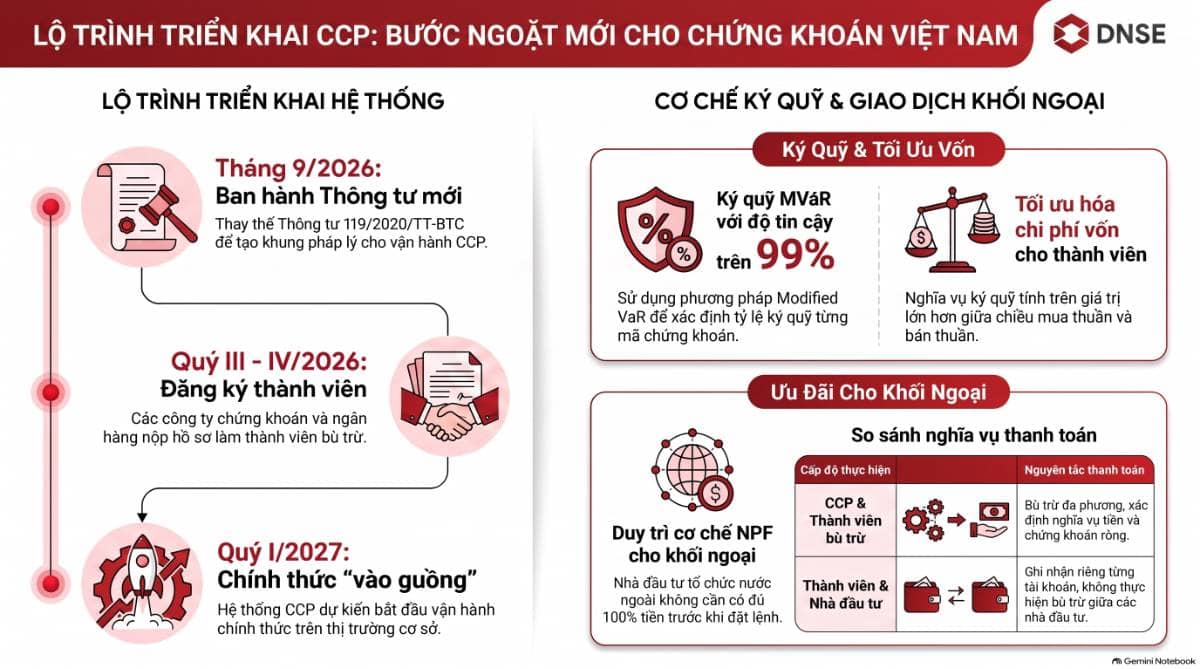
Việc Việt Nam chuẩn bị triển khai mô hình đối tác bù trừ trung tâm, hay CCP, từ quý I/2027 là một bước nâng cấp quan trọng đối với hạ tầng thị trường chứng khoán. Theo kế hoạch, từ quý III đến quý IV/2026, công ty chứng khoán và ngân hàng lưu ký đáp ứng điều kiện có thể nộp hồ sơ xin cung cấp dịch vụ bù trừ, thanh toán; sau đó tiếp tục đăng ký thành viên bù trừ tại VSDC.
Về bản chất, CCP giúp chuyển rủi ro thanh toán từ quan hệ trực tiếp giữa các bên giao dịch sang một cơ chế bù trừ tập trung. Ở cấp thành viên bù trừ, hệ thống sẽ bù trừ đa phương để xác định nghĩa vụ tiền và chứng khoán ròng theo từng ngày thanh toán. Điều này giúp thị trường vận hành theo chuẩn quốc tế hơn, tăng khả năng kiểm soát rủi ro và là một cấu phần quan trọng trong lộ trình nâng hạng.
Tuy nhiên, nhà đầu tư không nên hiểu CCP đồng nghĩa với việc thị trường sẽ lập tức có T+0, giao dịch trong ngày hoặc bán chứng khoán chờ về. Cơ quan soạn thảo nêu rõ việc áp dụng CCP tách biệt với cơ chế bán chứng khoán chờ về và giao dịch trong ngày; hai cơ chế này hiện chưa được triển khai và thời điểm áp dụng sẽ do UBCKNN xem xét theo điều kiện thị trường.
Điểm đáng chú ý là cơ chế giao dịch của nhà đầu tư nước ngoài nhiều khả năng vẫn giữ được yếu tố cốt lõi hiện nay. Theo dự thảo, thành viên bù trừ sẽ tự đánh giá và quyết định mức tiền ký quỹ bù trừ đối với nhà đầu tư tổ chức nước ngoài. Điều này cho phép tiếp tục duy trì cơ chế NPF, tức không yêu cầu nhà đầu tư tổ chức nước ngoài phải có đủ 100% tiền trước khi đặt lệnh mua, không chỉ với cổ phiếu mà còn cả chứng chỉ quỹ.
Đây là điểm rất quan trọng với dòng vốn ngoại. Một trong những rào cản lớn của thị trường Việt Nam trong quá trình nâng hạng là yêu cầu tiền kiểm, khiến nhà đầu tư tổ chức quốc tế phải khóa vốn trước khi giao dịch. Nếu cơ chế NPF được duy trì trong môi trường CCP, Việt Nam vừa có thể tiến gần chuẩn bù trừ quốc tế, vừa giảm ma sát giao dịch cho khối ngoại.
Dù vậy, CCP cũng kéo theo bài toán chi phí vốn mới. VSDC dự kiến sử dụng phương pháp MVaR để xác định tỷ lệ ký quỹ cho từng mã chứng khoán, với mức độ tin cậy không thấp hơn 99%. Nghĩa vụ ký quỹ được tính dựa trên giá trị lớn hơn giữa hai chiều mua thuần và bán thuần, thay vì chỉ tính theo chiều mua ròng. Cách tính này nhằm tối ưu chi phí vốn cho thành viên bù trừ, nhưng vẫn bảo đảm lớp phòng vệ rủi ro cho hệ thống.
Với công ty chứng khoán, CCP là cơ hội nhưng cũng là phép thử năng lực vốn, công nghệ và quản trị rủi ro. Thành viên bù trừ sẽ phải đáp ứng yêu cầu ký quỹ, xử lý nghĩa vụ thanh toán ròng, giám sát tài khoản nhà đầu tư và chuẩn bị hệ thống vận hành theo chuẩn mới. Những công ty có nền tảng vốn mạnh, hệ thống back-office tốt và năng lực phục vụ nhà đầu tư tổ chức sẽ có lợi thế rõ hơn.
Với ngân hàng lưu ký và nhà đầu tư nước ngoài, giai đoạn chuyển đổi cần đủ thời gian chuẩn bị. VCB và HSBC từng đề xuất thời gian triển khai CCP nên kéo dài ít nhất 6 tháng kể từ khi quy định và quy chế liên quan được ban hành, nhằm giúp các đơn vị trong và ngoài nước, cũng như nhà đầu tư ngoại, điều chỉnh hệ thống và quy trình vận hành.
Ở góc nhìn thị trường, CCP không tạo ra dòng tiền ngay lập tức như một câu chuyện nâng hạng đơn thuần, nhưng lại là nền móng để thị trường vận hành chuyên nghiệp hơn. Khi rủi ro thanh toán được quản trị tập trung, cơ chế tiền kiểm với khối ngoại được giảm bớt và quy trình bù trừ tiến gần thông lệ quốc tế, sức hấp dẫn của thị trường Việt Nam với nhà đầu tư tổ chức sẽ cải thiện.
Tóm lại, CCP từ quý I/2027 là bước nâng cấp hạ tầng có ý nghĩa dài hạn đối với chứng khoán Việt Nam. Tác động tích cực nhất nằm ở khả năng chuẩn hóa bù trừ, duy trì NPF cho khối ngoại và hỗ trợ lộ trình nâng hạng. Tuy nhiên, thị trường cần phân biệt rõ: CCP chưa đồng nghĩa với T+0 hay bán chứng khoán chờ về, và lợi ích thực tế sẽ phụ thuộc vào năng lực triển khai của VSDC, công ty chứng khoán, ngân hàng lưu ký và cơ chế quản trị rủi ro sau khi hệ thống vận hành.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


