





 Pro
700+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Cập nhật Đại hội cổ đông Chứng khoán HSC
CTCP Chứng khoán Hồ Chí Minh (HCM: HOSE) đã tổ chức ĐHĐCĐ năm 2021 và kế hoạch tăng vốn sẽ là vấn đề trọng tâm của HCM trong năm nay. Tâm điểm chú ý trong cuộc họp là việc cổ đông lớn, Công ty Đầu tư Tài chính Nhà nước TPHCM, hay còn gọi là HFIC chưa đồng thuận với kế hoạch này. Trên thực tế, HCM đã tụt lại so với các công ty chứng khoán khác xét về quy mô vốn, và vị thế trước đó của công ty đã phần nào bị giảm sút.
Từng thuộc top 5 công ty chứng khoán có tổng vốn chủ sở hữu lớn nhất vào năm 2019, nhưng tính đến cuối tháng 6/2022, HCM đã rơi xuống vị trí thứ 9. Giá cổ phiếu đã tăng hơn 64% kể từ khi chạm đáy vào cuối tháng 6. Tính đến hết ngày 22/8/2022, HCM giao dịch ở mức 27.700 đồng/cổ phiếu, với P/E và P/B dự phóng năm 2022 lần lượt là 10,5 lần và 1,5 lần, phù hợp với mức định giá trong lịch sử (loại trừ giai đoạn Covid). Tất cả các yếu tố hỗ trợ, theo quan điểm của chúng tôi, đã phần nào phản ánh vào giá cổ phiếu và do vậy khả năng tăng giá trong ngắn hạn sẽ phần nào bị hạn chế. Về dài hạn, mối quan hệ giữa HFIC và HĐQT của HCM có thể hạn chế HCM mở rộng hoạt động kinh doanh nhằm lấy lại thị phần.
Dự báo KQKD năm 2022
Kế hoạch cho năm tài chính 2022 khá thận trọng, và đã phản ánh biến động thị trường gần đây. Trong 6 tháng cuối năm 2022, khối lượng giao dịch trên thị trường được HCM kỳ vọng sẽ duy trì ở mức hiện tại (18 nghìn tỷ đồng/ngày) và qua đó chúng tôi đánh giá cao khả năng HSC có thể đạt được kế hoạch năm 2022, khi kết quả kinh doanh 6 tháng đầu năm 2022 vẫn khá sát với kế hoạch.
Thông tin chi tiết về KHKD năm 2022 được cung cấp trong bảng dưới đây:
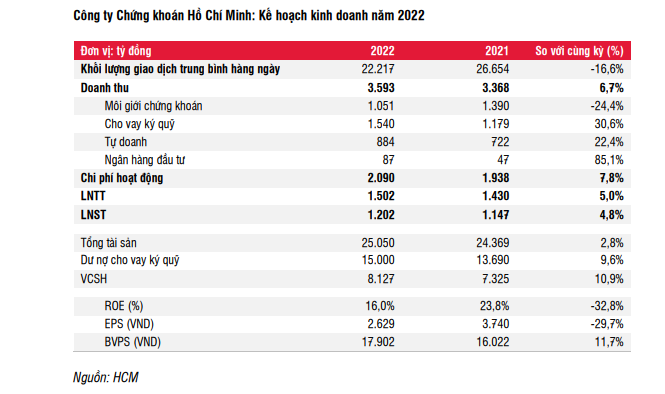
- Doanh thu từ nghiệp vụ môi giới chứng khoán giảm mạnh do khối lượng giao dịch trên thị trường giảm và công ty mất thị phần. Công ty ước tính doanh thu nghiệp vụ môi giới giảm 24,4% so với cùng kỳ do: (1) khối lượng giao dịch trên thị trường giảm (ADV ước giảm 17% so với cùng kỳ); (2) thị phần sụt giảm; và (3) cắt giảm phí môi giới xuống 0,1% trong 3 tháng đầu tiên.
- Hoạt động cho vay ký quỹ được thúc đẩy nhờ nguồn vốn bổ sung. HCM kỳ vọng dư nợ cho vay trung bình sẽ tiếp tục duy trì đà tăng trưởng vào năm 2022(tăng 28.6% so với cùng kỳ), và doanh thu cho vay ký quỹ nhờ vậy sẽ đạt mức tăng trưởng 30.6%. Theo ước tính, lãi suất cho vay trung bình dự kiến tăng 17 bps, từ 10,57%/năm lên 10,74%/năm vào năm 2022. Dư nợ cho vay tăng lên có thể là do:
(1) kỳ vọng phần vốn góp đang bị giữ lại từ HFIC (459,1 tỷ đồng)sẽ được mở ra vào cuối năm, sau khi được Thủ tướng Chính phủ chấp thuận; và
(2) huy động vốn từ nguồn khác như phát hành ESOP.
HCM có kế hoạch kết hợp chính sách chi trả cổ tức tiền mặt và cổ tức cổ phiếu: ĐHĐCĐ đã thông qua việc chi trả cổ tức lần 2 bằng tiền mặt cho năm 2021 với tỷ lệ 2,5% và dự kiến thực hiện vào tháng 9/2022. Lần trả cổ tức đầu tiên được thực hiện vào tháng 1/2022 với tỷ lệ 5% mệnh giá. Mặc dù tỷ lệ chi trả cổ tức tiền mặt được ĐHCĐ năm 2021 thông qua là 12%, nhưng mức thực chi đã giảm xuống 7,5%, do công ty chuyển sang trả cổ tức bằng cổ phiếu với tỷ lệ 15% mệnh giá nhằm tăng vốn điều lệ. Đối với kế hoạch chi trả cổ tức năm 2022, ĐHCĐ đã thông qua phương án chi trả cổ tức kết hợp cổ tức tiền mặt và cổ tức cổ phiếu với tỷ lệ 12% và phương án này cũng sẽ góp phần tăng vốn điều lệ.
Huy động vốn: ĐHĐCĐ đã thông qua kế hoạch phát hành cổ phiếu cho cổ đông hiện hữu. Theo kế hoạch này, 228 triệu cổ phiếu dự kiến sẽ được phát hành (tỷ lệ thực hiện quyền 2:1) với giá phát hành là 10.000 đồng/cổ phiếu (thấp hơn giá phát hành năm ngoái là 14.000 đồng/cổ phiếu).
Công ty dự kiến thời gian phát hành vào khoảng giữa năm 2023. ĐHĐCĐ cũng đã thông qua kế hoạch phát hành ESOP với tỷ lệ 3,5% (hoặc 16 triệu cổ phiếu với giá 10.000 đồng/cổ phiếu), nguồn vốn thu được sẽ được dùng để tài trợ cho hoạt động cho vay ký quỹ.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


