







 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Bức tranh toàn cảnh về ngành sản xuất xe?
Robin Griffin, Phó chủ tịch Kim loại và Khai thác tại Wood Mackenzie, đã vẽ nên một bức tranh màu hồng về ngành khai thác toàn cầu trong một hội thảo trên web gần đây (sau cuộc xâm lược Ukraine, cuộc khủng hoảng thị trường tiền niken ) trong khi thị trường tiếp tục tăng cường từ những điều kiện vốn đã mạnh mẽ như năm ngoái.
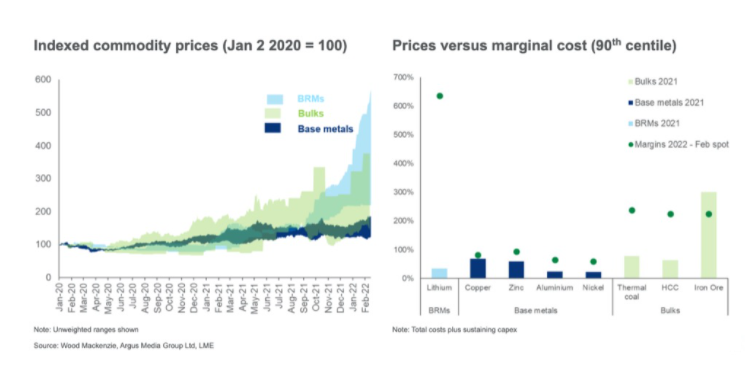
Triển lãm một cho thấy tỷ suất lợi nhuận béo bở mà các nhà sản xuất được hưởng trong năm 2021 khi mua máy ép trái cây trong năm nay. Griffin chỉ ra rằng giá kim loại và khoáng sản đang vượt quá phân vị thứ 90 trên đường cong chi phí - một dấu hiệu tốt về hỗ trợ giá dài hạn - và cũng cao hơn đáng kể so với giá khuyến khích cho các dự án mới. Quặng sắt là ngoại lệ trên biểu đồ này, nhưng môi trường đối với hàng rời cũng đã được cải thiện.
Tuy nhiên, Griffin nói, quan điểm cho rằng ngành công nghiệp đã đi vào chu kỳ siêu tốc và việc nói về thâm hụt cơ cấu có thể là quá sớm vào lúc này.
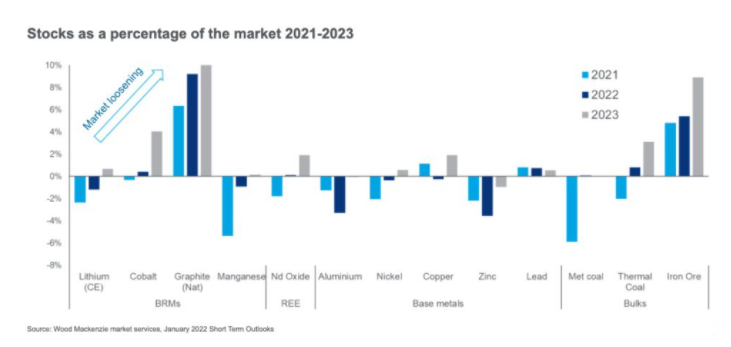
Griffin cho biết siêu xe này vẫn chưa ra mắt và sau một thời gian dự trữ (và tích trữ trong một số trường hợp) trong năm nay và năm sau, tình trạng khan hàng ở hầu hết các thị trường sẽ giảm bớt, bao gồm cả nguyên liệu thô và pin. Các trường hợp ngoại lệ đáng chú ý là kẽm và nhôm, sẽ bị ảnh hưởng bởi vấn đề điện năng ở Trung Quốc và châu Âu.
Hơn nữa cho đến cuối thập kỷ, bức tranh nhu cầu vẫn lành mạnh được củng cố bởi sự phục hồi kinh tế sau đại dịch và những lo lắng về nguồn cung trong bối cảnh khủng hoảng năng lượng ở châu Âu và Trung Quốc:
“Khi bạn nhìn ra năm 2030, các vấn đề về nhu cầu cơ cấu liên quan đến quá trình chuyển đổi năng lượng thực sự bắt đầu có ảnh hưởng.”
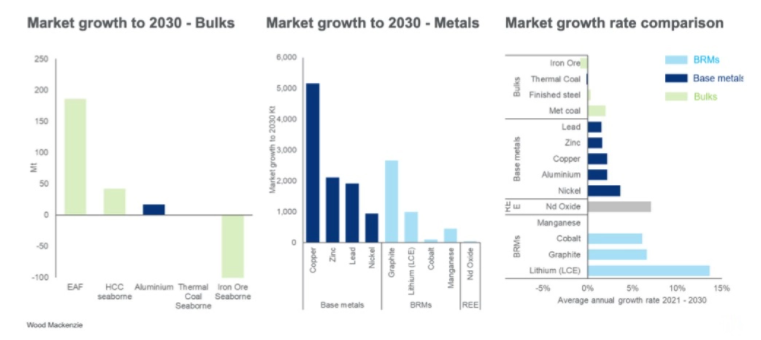
Woodmac nhận thấy mức tăng trưởng đối với chì và kẽm trong khoảng 50%, khoảng 20% đối với đồng và nhôm, 40% đối với niken và 70–80% đối với đất hiếm, coban và than chì vào năm 2030. Thị trường lithium dự kiến sẽ tăng gấp ba lần quy mô trong cùng một khoảng thời gian.
Triển vọng năm 2030 không phù hợp hơn với quặng sắt, nơi thị trường đường biển có thể chứng kiến sự sụt giảm 100 triệu tấn trong lô hàng hàng năm. Thị trường than nhiệt sẽ đình trệ và thị trường thép chỉ tăng trưởng nhẹ.
Về mặt tuyệt đối, Woodmac dự báo nhu cầu nhôm và đồng bổ sung 5 triệu tấn, trong khi thị trường lithium dự kiến sẽ tăng 400.000 tấn và coban khoảng 40.000 tấn.
Sự gia tăng đáng kể trong các kim loại cần thiết đòi hỏi phải đáp ứng nguồn cung mà Woodmac ước tính sẽ cần đầu tư thêm khoảng 200 tỷ USD. Griffin nói rằng sự miễn cưỡng từ góc độ đầu tư là điều dễ hiểu khi thị trường biến động mạnh, đặc biệt là đối với những mặt hàng chịu ảnh hưởng nặng nề từ Trung Quốc:
“Chúng tôi có thể hiểu rằng các thợ mỏ có thể không muốn lao vào bằng cả hai chân nhưng có điều gì đó phải thay đổi vì chúng ta đang ở giai đoạn 2022 và năm 2030 - đặc biệt là khi thường mất 7-10 năm để mang lại nguồn cung cấp mỏ xanh mới và hơn thế nữa 10 năm kể từ lần đầu tiên phát hiện ra kim loại đầu tiên. ”
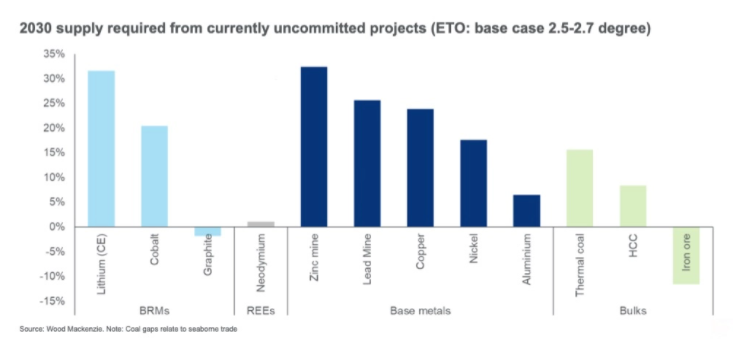
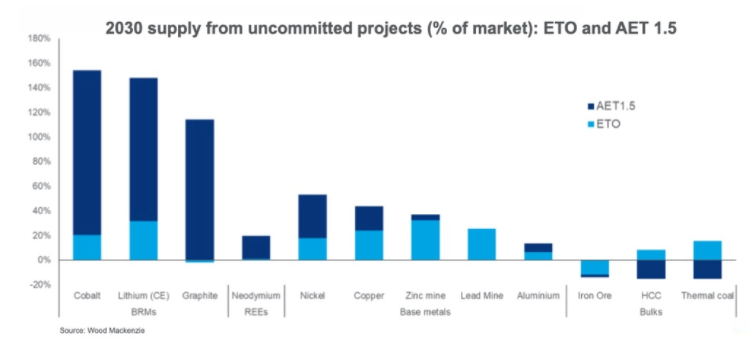
Griffin cho biết sự tăng trưởng này được kỳ vọng theo kịch bản chuyển đổi năng lượng xanh cơ bản của Woodmac, nơi nhiệt độ toàn cầu tăng được giới hạn ở 2,5–2,7 độ C đến năm 2050. Theo các mục tiêu của thỏa thuận Paris, kim loại cần thiết sẽ tăng vọt đáng kể, gây áp lực bất thường đối với nguồn cung kim loại và nhu cầu bong bóng chi tiêu vốn lên khoảng 400 tỷ đô la.
(Nguồn: mining.com)
------------------------------------------
Đầu Tư Hàng Hóa giao dịch liên thông quốc tế qua Sở Giao Dịch Hàng Hóa Việt Nam; cấp phép và quản lý Bộ Công Thương.
Liên Hệ Hỗ Trợ Tìm Hiểu - Tư Vấn Đầu Tư - Hợp Tác
Hotline/Zalo: 0961 850 898
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


