







 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Bộ Tài chính Mỹ tăng gấp đôi quy mô mua lại trái phiếu dài hạn khi lợi suất leo lên mức cao nhất gần 20 năm
Bộ Tài chính Mỹ sẽ tăng gấp đôi quy mô mua lại trái phiếu dài hạn nhằm đối phó với lợi suất cao và thanh khoản thị trường, mặc dù tác động vẫn hạn chế so với tổng nợ công lớn. Chính sách này giúp giảm áp lực ngắn hạn nhưng không giải quyết thâm hụt ngân sách.
Bộ Tài chính Mỹ đang tăng cường can thiệp vào thị trường trái phiếu Kho bạc dài hạn trong bối cảnh lợi suất tăng mạnh, chi phí tài trợ của chính phủ ngày càng lớn và thị trường bắt đầu xuất hiện những dấu hiệu căng thẳng về thanh khoản.
Theo thông báo ngày 19/8, Bộ Tài chính dưới thời Bộ trưởng Scott Bessent sẽ tăng gấp đôi quy mô các đợt mua lại trái phiếu Kho bạc kỳ hạn dài, từ mức 2 tỷ USD lên ít nhất 4 tỷ USD mỗi đợt. Chương trình áp dụng cho trái phiếu kỳ hạn 10–20 năm và 20–30 năm, bắt đầu từ ngày 9/9 và kéo dài đến ngày 4/11.
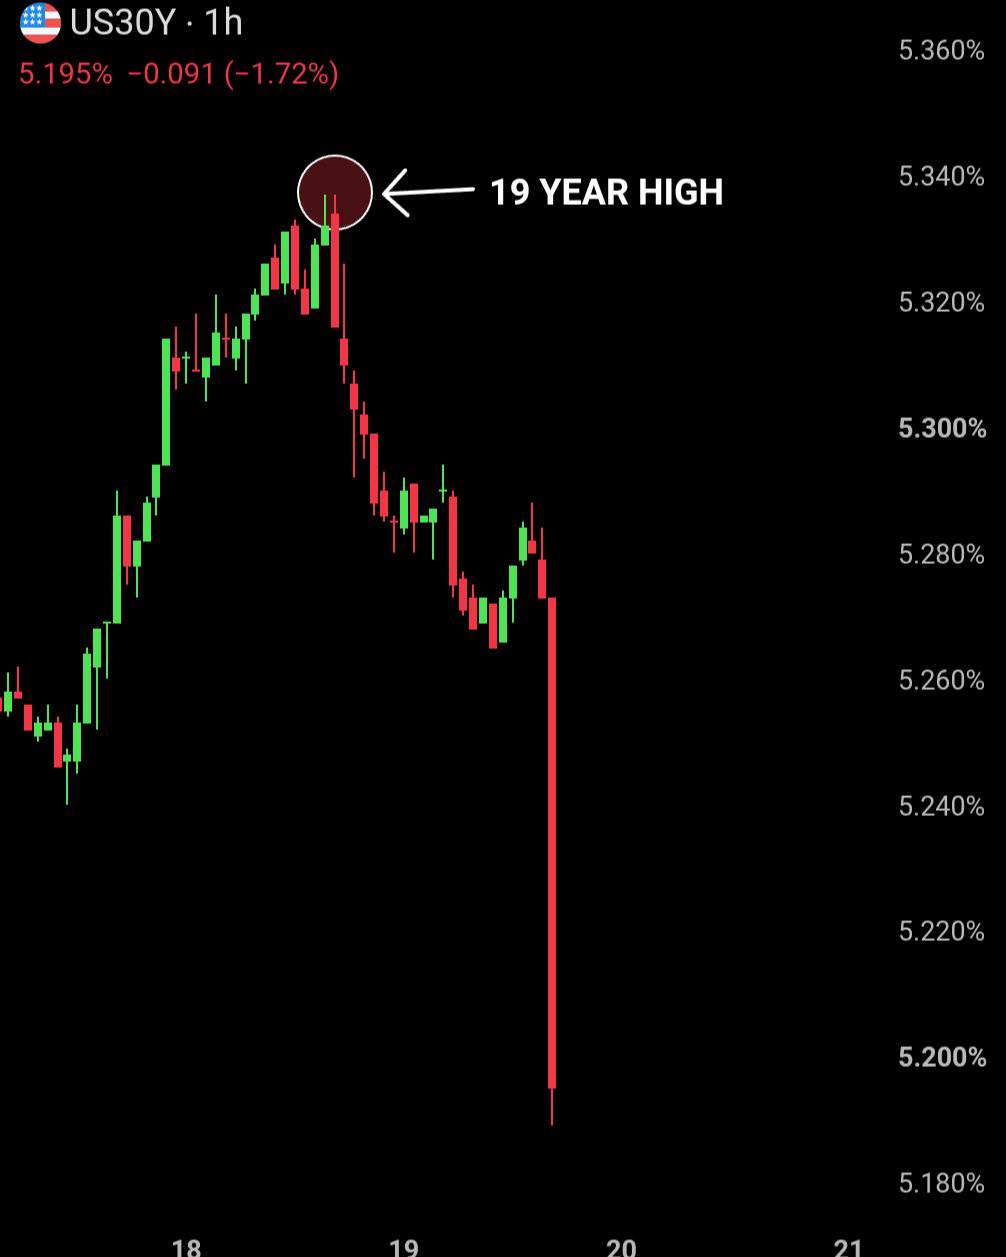
Động thái này được đưa ra chỉ một ngày sau khi lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 30 năm tăng lên 5,34% – mức cao nhất kể từ năm 2007, trước khi hạ nhiệt sau thông báo của Bộ Tài chính. Lợi suất 10 năm cũng giảm khoảng 6 điểm cơ bản xuống quanh 4,66%.
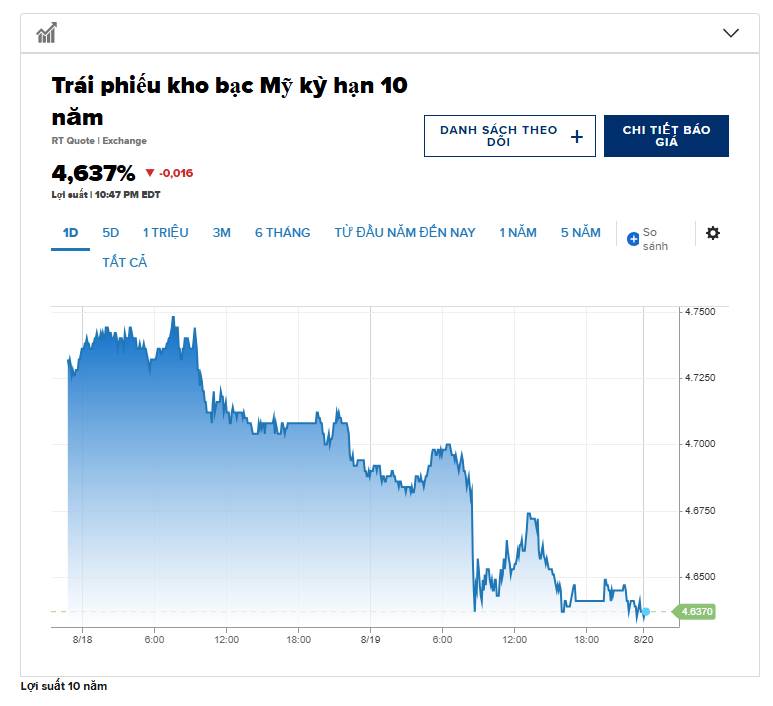
Lợi suất trái phiếu chính phủ Mỹ kỳ hạn 30 năm giảm mạnh xuống dưới 5,189% từ mức cao nhất trong 19 năm ở 5,337%.
Áp lực từ thị trường trái phiếu ngày càng rõ nét
Đợt bán tháo gần đây phản ánh sự kết hợp của nhiều yếu tố: kỳ vọng lạm phát dai dẳng, phần bù kỳ hạn tăng, nguồn cung trái phiếu lớn và những lo ngại ngày càng sâu sắc về tình trạng tài khóa của Mỹ.
Đáng chú ý, tổng nợ công Mỹ đã vượt 40.000 tỷ USD, trong khi quy mô thị trường Kho bạc vào khoảng 32.200 tỷ USD. Riêng lượng trái phiếu kỳ hạn 20–30 năm đang lưu hành vào cuối tháng 7 đạt khoảng 5.500 tỷ USD.
Trong môi trường lãi suất cao, mỗi bước tăng của lợi suất dài hạn đều làm chi phí đi vay của chính phủ tăng lên. Tác động không dừng ở ngân sách liên bang mà còn lan sang lãi suất thế chấp, chi phí vốn doanh nghiệp và định giá các tài sản rủi ro.
Nói cách khác, lợi suất trái phiếu dài hạn đang trở thành một biến số ngày càng quan trọng đối với toàn bộ nền kinh tế Mỹ.
Mua lại trái phiếu: hỗ trợ thanh khoản nhưng không giải quyết thâm hụt
Bộ Tài chính cho biết việc mở rộng chương trình nhằm tăng thanh khoản cho những phân khúc trái phiếu dài hạn đang nhận được nhu cầu tương đối tốt từ nhà đầu tư.
Về cơ chế, Bộ Tài chính sẽ mua lại các trái phiếu Kho bạc đã phát hành trước đó, qua đó tạo thêm lực cầu đối với các chứng khoán dài hạn và giúp thị trường vận hành hiệu quả hơn.
Tuy nhiên, quy mô của chương trình vẫn rất nhỏ nếu đặt cạnh tổng thị trường nợ.
Trong giai đoạn từ ngày 6/8 đến 5/11, Bộ Tài chính dự kiến mua lại tối đa khoảng 69 tỷ USD trái phiếu Kho bạc, trong khi các chương trình bổ sung có thể nâng tổng quy mô lên khoảng 83 tỷ USD.
Con số này chỉ chiếm một phần rất nhỏ so với hàng chục nghìn tỷ USD nợ Kho bạc đang lưu hành.
Do đó, tác động lớn nhất của chính sách có thể không nằm ở lượng tiền mua thực tế mà ở tín hiệu chính sách: Bộ Tài chính sẵn sàng sử dụng bảng cân đối của mình để hỗ trợ thanh khoản khi thị trường trái phiếu xuất hiện biến động mạnh.
Động thái của ông Bessent cũng đặt ra một vấn đề lớn đối với chính sách kinh tế Mỹ.
Nếu Bộ Tài chính tăng cường mua trái phiếu dài hạn và qua đó góp phần kéo lợi suất xuống, chi phí tài trợ của chính phủ và khu vực tư nhân có thể được giảm bớt trong ngắn hạn.
Tuy nhiên, việc cố gắng kiềm chế lợi suất thị trường quá mạnh có thể tạo ra hiệu ứng ngược nếu nhà đầu tư cho rằng chính phủ đang can thiệp để giữ chi phí vay ở mức thấp trong khi thâm hụt ngân sách vẫn lớn.
Điều này đặc biệt nhạy cảm trong bối cảnh Cục Dự trữ Liên bang vẫn phải duy trì trọng tâm vào kiểm soát lạm phát.
Nếu lợi suất dài hạn giảm không phải do kỳ vọng lạm phát cải thiện mà chủ yếu nhờ lực mua từ Bộ Tài chính, tín hiệu định giá của thị trường trái phiếu có thể bị bóp méo. Đây là điểm khiến một số chuyên gia đặt câu hỏi về tính bền vững của biện pháp này.
Ngay sau thông báo, lợi suất trái phiếu dài hạn giảm mạnh và thị trường chứng khoán tương lai tăng lên, kim loại quý vàng/bạc bật . Phản ứng này cho thấy nhà đầu tư đánh giá cao việc Bộ Tài chính sẵn sàng hành động khi thanh khoản thị trường suy yếu.
Tuy nhiên, các chuyên gia cảnh báo rằng chương trình mua lại không làm thay đổi những yếu tố cơ bản đang thúc đẩy lợi suất tăng.
Thâm hụt ngân sách vẫn lớn. Chính phủ vẫn phải phát hành thêm nợ. Nguồn cung trái phiếu vẫn ở mức cao, trong khi nhu cầu đối với trái phiếu dài hạn có thể chịu áp lực nếu nhà đầu tư yêu cầu phần bù rủi ro cao hơn.
Đặc biệt, nếu Bộ Tài chính mua lại trái phiếu dài hạn nhưng phải phát hành thêm trái phiếu ngắn và trung hạn để bù nguồn vốn, áp lực chỉ có thể được dịch chuyển giữa các kỳ hạn, thay vì biến mất hoàn toàn.
Tín hiệu quan trọng đối với thị trường tài chính
Điểm đáng chú ý nhất trong động thái lần này không nằm ở 2 tỷ USD được bổ sung mỗi đợt mua lại, mà nằm ở thông điệp chính sách.
Sau nhiều năm thị trường quen với nguyên tắc phát hành nợ "thường xuyên và có thể dự đoán", việc Bộ Tài chính bất ngờ tăng quy mô mua lại cho thấy ngưỡng chịu đựng đối với lợi suất dài hạn đang được theo dõi sát hơn.
Trong ngắn hạn, động thái này có thể giúp giảm áp lực trên đường cong lợi suất, hỗ trợ giá trái phiếu và hạn chế nguy cơ biến động lan sang các thị trường khác.
Nhưng về dài hạn, thị trường vẫn phải đối mặt với câu hỏi lớn hơn: Ai sẽ hấp thụ lượng nợ khổng lồ của Mỹ trong những năm tới và ở mức lợi suất nào?
Nếu nguồn cung trái phiếu tiếp tục tăng nhanh hơn nhu cầu, lợi suất dài hạn vẫn có nguy cơ duy trì ở mức cao bất chấp các chương trình mua lại.
Tóm lại: Bộ Tài chính Mỹ đang mua thêm thời gian cho thị trường trái phiếu, nhưng chưa giải quyết được bài toán nợ và thâm hụt. Nếu áp lực phát hành tiếp tục gia tăng, lợi suất dài hạn vẫn có thể quay trở lại vùng cao và trở thành một trong những rủi ro lớn nhất đối với thị trường tài chính Mỹ trong thời gian tới.
Động thái của Bộ Tài chính Mỹ có thể tạo lực hỗ trợ ngắn hạn cho trái phiếu, đồng thời gây áp lực giảm lên lợi suất và đồng USD nếu thị trường kỳ vọng điều kiện tài chính được nới lỏng.
Tuy nhiên, đối với vàng, bạc và các tài sản yếu tố quyết định vẫn là diễn biến thực tế của lợi suất thực, lạm phát, USD và kỳ vọng chính sách Fed.
Vì vậy, nhà đầu tư không nên chỉ nhìn vào việc lợi suất giảm sau thông báo mà cần theo dõi liệu xu hướng tăng của lợi suất dài hạn có thực sự bị đảo ngược hay chỉ là một nhịp điều chỉnh kỹ thuật.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


