





 Vip
200+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Bất động sản Việt Nam: thiếu vốn dài hạn vì thiếu cơ chế chuyển hóa tài sản thành dòng tiền
Bất động sản Việt Nam đang thiếu kênh vốn dài hạn do phụ thuộc vào tín dụng ngắn hạn. REIT có thể là giải pháp, nhưng cần khung pháp lý rõ ràng và tài sản chất lượng. Doanh nghiệp cần chuyển sang mô hình quản lý tài sản, tạo dòng tiền ổn định.
Bất động sản Việt Nam: Thiếu vốn dài hạn vì thiếu cơ chế chuyển hóa tài sản thành dòng tiền
Thị trường bất động sản Việt Nam có nhu cầu vốn lớn, chu kỳ đầu tư dài và thời gian thu hồi vốn kéo dài, nhưng cấu trúc tài trợ hiện vẫn phụ thuộc nhiều vào vốn chủ sở hữu, tín dụng ngân hàng và tiền ứng trước của khách hàng. Đây là điểm nghẽn lớn, bởi các nguồn vốn này hoặc có giới hạn về quy mô, hoặc mang tính ngắn — trung hạn, trong khi bất động sản cần dòng vốn dài hạn, ổn định và phù hợp với vòng đời dự án.
Giai đoạn 2019–2021, trái phiếu doanh nghiệp từng đóng vai trò quan trọng trong việc bổ sung nguồn vốn trung — dài hạn cho bất động sản. Tuy nhiên, sau cú điều chỉnh mạnh 2022–2023, thị trường trái phiếu đang phục hồi nhưng chưa trở lại quy mô cao như trước. Dòng vốn cũng trở nên chọn lọc hơn, tập trung vào doanh nghiệp có năng lực tài chính, uy tín và chất lượng tài sản tốt.
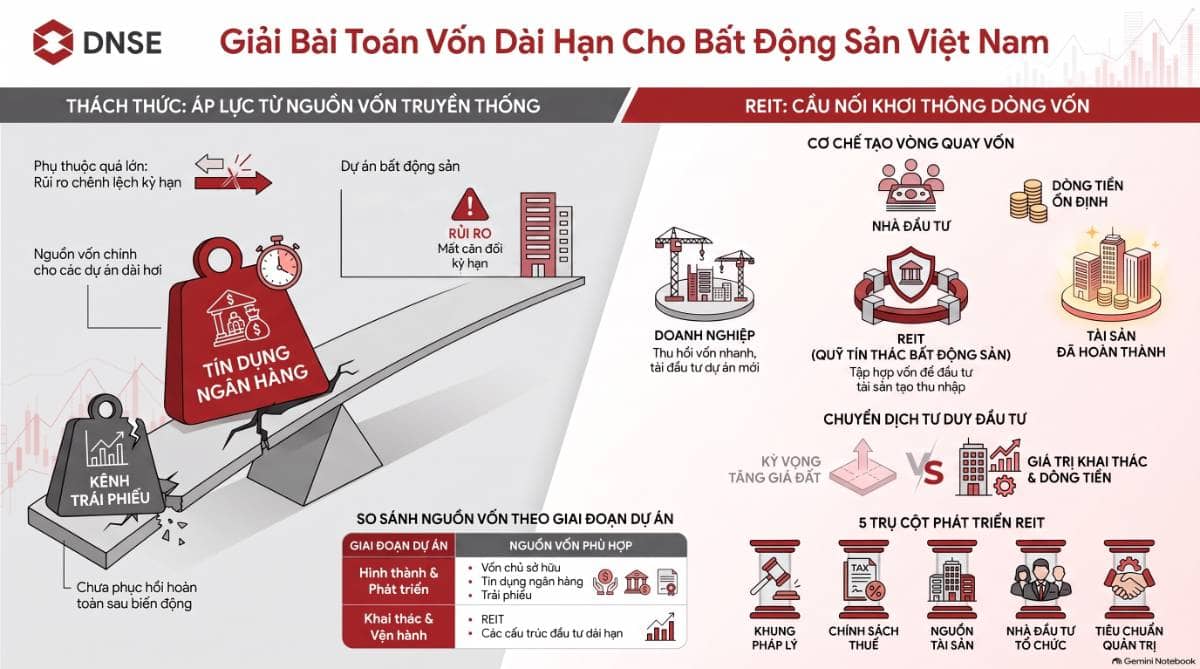
Vấn đề cốt lõi vì vậy không chỉ là thiếu vốn, mà là thiếu kênh vốn dài hạn có khả năng đồng hành với chu kỳ đầu tư bất động sản. Khi ngân hàng vẫn là nguồn vốn chính, thị trường dễ rơi vào tình trạng dùng nguồn vốn ngắn hạn để tài trợ cho tài sản dài hạn. Điều này làm tăng rủi ro thanh khoản cho cả doanh nghiệp bất động sản lẫn hệ thống tín dụng.
Trong cấu trúc thị trường vốn hiện đại, REIT có thể là mảnh ghép còn thiếu. REIT không thay thế ngân hàng hay trái phiếu, mà đóng vai trò tạo thêm vòng quay vốn. Doanh nghiệp phát triển dự án, hoàn thiện tài sản, đưa vào khai thác, sau đó có thể chuyển nhượng hoặc góp tài sản phù hợp vào REIT để thu hồi vốn và tiếp tục tái đầu tư vào dự án mới.
Điểm quan trọng là REIT chỉ hoạt động hiệu quả khi tài sản đã tạo được dòng tiền ổn định. Các tài sản phù hợp có thể là văn phòng, trung tâm thương mại, khu công nghiệp, logistics, trung tâm dữ liệu, khách sạn, căn hộ cho thuê hoặc các tài sản chuyên biệt khác. Đây là nhóm tài sản có khả năng tạo dòng tiền đều đặn, phù hợp với khẩu vị của nhà đầu tư dài hạn.
Tuy nhiên, REIT không phải “người mua cuối cùng” cho mọi tài sản bất động sản. Một dự án chỉ có thể đưa vào REIT nếu đáp ứng các tiêu chuẩn về pháp lý, định giá, khả năng vận hành, hiệu quả khai thác, mức sinh lời kỳ vọng và giới hạn đầu tư. Những tài sản pháp lý chưa sạch, dòng tiền không ổn định hoặc định giá thiếu minh bạch sẽ khó được thị trường vốn chấp nhận.
Để REIT phát triển, Việt Nam cần hoàn thiện đồng thời nhiều điều kiện: khung pháp lý rõ ràng, cơ chế thuế tránh đánh thuế trùng, nguồn tài sản đủ chất lượng, nhà đầu tư tổ chức dài hạn, tiêu chuẩn định giá — kiểm toán — công bố thông tin và cơ chế kiểm soát giao dịch với bên liên quan. Nếu thiếu những điều kiện này, REIT có thể trở thành một sản phẩm tài chính hình thức, thay vì một kênh vốn dài hạn thực chất.
Với doanh nghiệp bất động sản, sự xuất hiện của REIT sẽ tạo áp lực thay đổi mô hình kinh doanh. Doanh nghiệp không thể chỉ dựa vào bán hàng trước, vay ngân hàng hoặc phát hành trái phiếu, mà phải phát triển tài sản có khả năng khai thác dài hạn, tạo dòng tiền thật và minh bạch vận hành. Đây là bước chuyển từ tư duy “bán tài sản” sang “quản lý và khai thác tài sản”.
Với nhà đầu tư, REIT mở ra cơ hội tham gia bất động sản bằng sản phẩm có tính thanh khoản và quy mô nhỏ hơn so với mua trực tiếp tài sản. Tuy nhiên, lợi suất của REIT phải được nhìn từ dòng tiền khai thác, chất lượng tài sản, tỷ lệ đòn bẩy và năng lực quản trị, không nên chỉ dựa vào kỳ vọng tăng giá bất động sản.
Tóm lại, Việt Nam thiếu kênh vốn dài hạn cho bất động sản vì thị trường vốn chưa đủ sâu để chuyển hóa tài sản đang khai thác thành dòng tiền đầu tư dài hạn. REIT có thể là cầu nối giữa phát triển dự án và thị trường vốn, nhưng chỉ phát huy vai trò nếu được xây trên nền tảng pháp lý minh bạch, tài sản chất lượng, nhà đầu tư tổ chức và quản trị nghiêm ngặt. Trong chu kỳ mới, bất động sản không chỉ cần thêm vốn, mà cần đúng loại vốn: dài hạn, minh bạch và gắn với dòng tiền thật.
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


