Không Dựa Vào Mở Rộng Mạng Lưới Nội Địa Vẫn Tăng Trưởng 28%: 5 Điểm Nhấn Của DMX Trong 10 Tháng Năm 2026
Trong bối cảnh thị trường bán lẻ điện máy và công nghệ đầy thách thức, một câu hỏi quản trị kinh điển được đặt ra: Làm thế nào để một "gã khổng lồ" tiếp tục duy trì đà tăng trưởng hai chữ số khi không còn phụ thuộc vào đòn bẩy mở rộng điểm bán tràn lan?
Báo cáo kết quả kinh doanh 10 tháng đầu năm 2026 của DMX chính là lời giải đáp bằng số liệu mang tính thuyết phục cao. Bằng việc dịch chuyển trọng tâm chiến lược từ "chiều rộng" sang "chiều sâu", tối ưu hóa năng suất vận hành trên từng điểm bán hiện hữu và kích hoạt các động cơ tăng trưởng mới, DMX đã ghi nhận tổng doanh thu hợp nhất đạt 112.430 tỷ đồng (tương đương khoảng 4,3 tỷ USD), tăng trưởng +28% YoY trên cơ sở so sánh tương đương (loại trừ ảnh hưởng An Khang, AvaKids và hợp nhất Thợ DMX). Với thành tích này, doanh nghiệp đã hoàn thành 92% kế hoạch doanh thu cả năm (122.500 tỷ đồng) chỉ sau 10 tháng.
Đặc biệt, riêng tháng 10/2026 đã ghi nhận mốc đỉnh điểm doanh thu của năm khi đạt hơn 12,9 nghìn tỷ đồng (tăng +4% MoM). Dưới góc nhìn phân tích kinh doanh chuyên sâu, hãy cùng giải mã 5 điểm sáng chiến lược tạo nên bước tăng trưởng này.
1. Điểm nhấn 1: Tái cơ cấu mạng lưới nội địa | Khi "ít hơn" tạo nên hiệu suất vận hành tích cực
Theo bản tin nhà đầu tư 10T2026 do người dùng cung cấp, các chuỗi tại Việt Nam tăng trưởng doanh thu 28%-34% dù không mở cửa hàng mới. Phạm vi nhận định này là mạng lưới nội địa, không bao gồm EraBlue tại Indonesia. Nguồn chưa cung cấp diện tích sàn hoặc doanh thu trên mỗi mét vuông để định lượng năng suất diện tích.
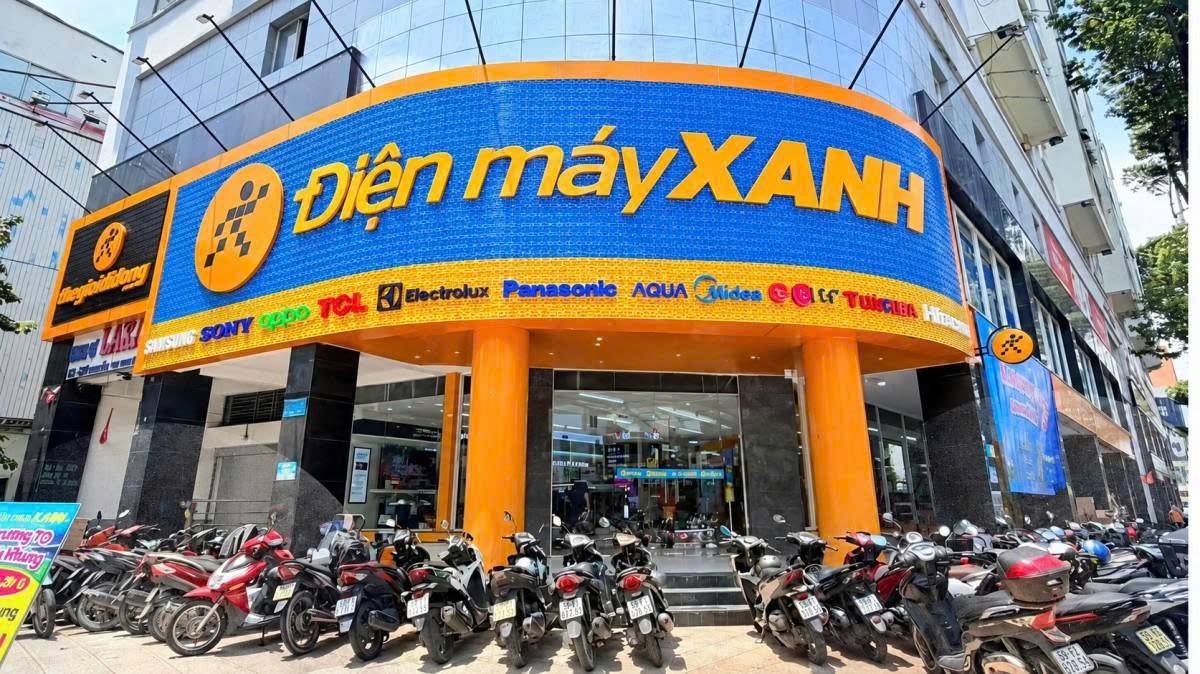
Tính đến cuối tháng 10/2026, mạng lưới cửa hàng nội địa của DMX ghi nhận sự thu hẹp rõ rệt:
Điện Máy Xanh: Giảm 20 cửa hàng YoY (giảm 10 cửa hàng so với đầu năm), còn 1.998 cửa hàng.
Thế Giới Di Động: Giảm 7 cửa hàng YoY (giảm 7 cửa hàng so với đầu năm), còn 920 cửa hàng.
TopZone: Tăng nhẹ 1 cửa hàng YoY (tăng 1 cửa hàng so với đầu năm), đạt 86 cửa hàng.
Mặc dù mạng lưới trong nước thu hẹp ròng 16 cửa hàng từ đầu năm, còn 3.004 cửa hàng, tăng trưởng doanh thu cửa hàng cũ (SSSG) lũy kế 10 tháng đạt +29%. Điều này cho thấy tăng trưởng bán lẻ nội địa chủ yếu đến từ cửa hàng hiện hữu. Doanh thu Điện Máy Xanh và Thế Giới Di Động cùng tăng +28% YoY; TopZone tăng +34% YoY. Nguồn 10T chưa đủ dữ liệu chi phí, lưu lượng khách và diện tích sàn để lượng hóa tác động lên biên lợi nhuận.
"Tăng trưởng lan tỏa trên mọi chuỗi và ngành hàng, đến từ cửa hàng hiện hữu thay vì mở mới (SSSG 29%)."
2. Điểm nhấn 2: Tài chính tiêu dùng 0% | Chiến lược bảo vệ biên lợi nhuận và kích cầu thông minh
Trước sức ép lạm phát và giá bán sản phẩm tăng, nhiều nhà bán lẻ thường rơi vào cái bẫy "cuộc đua xuống đáy" (price war) bằng cách chiết khấu giảm giá sâu, làm bào mòn nghiêm trọng biên lợi nhuận gộp. DMX đã triển khai giải pháp: Sử dụng đòn bẩy Tài chính tiêu dùng trả chậm 0% lãi suất kết hợp với các gói dịch vụ hậu mãi mở rộng để giải bài toán chi tiêu của người tiêu dùng mà không làm tổn hại tới giá trị sản phẩm.
Các dữ liệu kinh doanh chính minh chứng cho sự thành công của công cụ này:
+ Doanh thu trả chậm: Tăng trưởng vọt +52% YoY.
+ Tỷ trọng đóng góp: Nâng tỷ trọng doanh thu trả chậm lên 39% tổng doanh thu toàn hệ thống (so với mức 33% của cùng kỳ 10T2025).
+ Độ phủ giải pháp: Có tới 96% sản phẩm trong danh mục kinh doanh được áp dụng chính sách ưu đãi này.
+ Bên cạnh tài chính tiêu dùng, mảng dịch vụ tiện ích tiếp tục đóng vai trò là "trạm thu hút dòng tiền" ổn định. Giá trị giao dịch thanh toán tiện ích và ngân hàng đạt 92 nghìn tỷ đồng (tăng +3% YoY), xử lý thành công 60 triệu giao dịch tại hơn 3.000 điểm bán (tăng +7% YoY), có thể tạo thêm điểm tiếp xúc với khách hàng; nguồn chưa công bố tần suất ghé thăm.
3. Điểm nhấn 3: Cơ cấu doanh thu đa đòn bẩy và sức bứt phá từ hệ sinh thái sản phẩm Apple
Nhìn vào bức tranh tổng thể, đà tăng trưởng 28% của DMX được gia cố chắc chắn nhờ sự đóng góp đồng đều từ các chuỗi bán lẻ, kênh bán hàng và danh mục ngành hàng đa dạng.
Bức tranh cơ cấu doanh thu tổng thể (không bao gồm Thợ ĐMX)
+ Phân theo chuỗi kinh doanh: Chuỗi Điện Máy Xanh đóng góp cốt lõi với 65% tổng doanh thu; Thế Giới Di Động chiếm 31%; và TopZone đóng góp 4%.
+ Phân theo kênh bán hàng: Kênh cửa hàng truyền thống chiếm chủ đạo với 85%, trong khi kênh Online & Super App bứt phá chiếm 15% tổng doanh thu.
+ Phân theo ngành hàng: Nhóm Thiết bị viễn thông & Công nghệ (ICT) chiếm 57%; Nhóm Điện máy & Gia dụng (CE) chiếm 38%; và Mảng Dịch vụ chiếm 5%.
+Động lực từ Apple và sự tăng trưởng đồng đều của danh mục sản phẩm
Nhóm sản phẩm Điện thoại Apple là đầu máy kéo tăng trưởng mạnh nhất khi đạt doanh thu tăng +50% YoY. Sức hút từ đợt mở bán và giao hàng sớm hai dòng sản phẩm iPhone 18 series và iPhone Duo ngay trong tháng 10 đã tạo cú hích trực tiếp giúp chuỗi TopZone tăng trưởng +34% YoY.
4. Điểm nhấn 4: Động cơ tăng trưởng kép | Chuyển đổi "Thợ ĐMX" và bứt tốc trên không gian số
Mảng dịch vụ kỹ thuật và kênh số tiếp tục mở rộng doanh thu; chưa có số liệu lợi nhuận riêng trong bản tin 10T để xác nhận hiệu quả từng mảng.
Thợ Điện Máy Xanh | Mở rộng doanh thu dịch vụ ngoài hệ thống: Mảng dịch vụ lắp đặt, sửa chữa và bảo dưỡng đạt tổng doanh thu 3.006 tỷ đồng (tăng +38% YoY). Đáng chú ý, doanh thu phát sinh từ khách hàng ngoài hệ sinh thái DMX đạt 384 tỷ đồng (tăng +44% YoY), đóng góp tới 13% vào tổng doanh thu của mảng Thợ. Doanh thu khách hàng bên ngoài cho thấy mảng Thợ đang mở rộng dịch vụ ngoài hệ thống. Tuy nhiên, bản tin 10T chưa công bố lợi nhuận riêng hoặc biên gộp của mảng, nên chưa đủ cơ sở kết luận về mức đóng góp lợi nhuận hay tính độc lập của mô hình.
Super App & Kênh Online | Đòn bẩy chuyển đổi số: Kênh số hóa ghi nhận doanh thu 16.322 tỷ đồng (tăng +40% YoY), chiếm 15% tổng doanh thu theo bản tin. Số thành viên Super App đạt 19,8 triệu, tăng 1,9 triệu từ đầu năm. Tỷ trọng 15% được giữ nguyên theo nguồn, không coi là lỗi số liệu.
5. Điểm nhấn 5: EraBlue tại Indonesia | "Bản sao thành công" nhân rộng vị thế ra quốc tế
Một thương vụ "xuất khẩu mô hình" mở rộng của DMX chính là chuỗi bán lẻ điện máy EraBlue tại thị trường Indonesia (hợp tác liên doanh).
Tăng trưởng doanh thu: Doanh thu lũy kế 10 tháng đạt 5.289 tỷ đồng, tăng trưởng bứt phá +85% YoY (tính theo đồng nội tệ IDR)*. Tăng trưởng cửa hàng cũ (SSSG) lũy kế giữ vững mức +12%.
Tốc độ phủ mạng lưới: EraBlue đã nhân đôi quy mô chỉ sau 10 tháng, tăng từ 181 cửa hàng đầu năm lên 369 cửa hàng (tăng thêm 188 cửa hàng từ đầu năm, tương đương tăng +211 cửa hàng YoY).
Tầm nhìn chiến lược: EraBlue đang đi đúng lộ trình hướng tới mốc 500 cửa hàng vào năm 2027 và tiến tới quy mô 1.000 cửa hàng vào năm 2030, hứa hẹn trở thành một "Điện Máy Xanh thứ hai" tại thị trường Đông Nam Á đông dân nhất.
"Mô hình EraBlue tại Indonesia ghi nhận tốc độ mở rộng nhanh khi nhân đôi số lượng điểm bán lên 369 cửa hàng sau 10 tháng, đạt mức tăng trưởng doanh thu +85% YoY."
(Ghi chú: Doanh thu EraBlue được quy đổi từ IDR theo tỷ giá tham chiếu 26.190 VND/USD và 16.600 IDR/USD).
Triển vọng Q4/2026 & Thông tin Điểm tin dành cho Nhà đầu tư
Bước vào quý 4 | giai đoạn cao điểm bán lẻ quan trọng nhất trong năm, DMX sở hữu chuỗi đòn bẩy kích cầu từ đợt giao hàng đỉnh điểm của iPhone 18/Duo, đại tiệc mua sắm Black Friday và nhu cầu sắm sửa chuẩn bị Tết. Ban lãnh đạo doanh nghiệp tự tin hướng tới mục tiêu tăng trưởng doanh thu cả năm đạt 30% YoY.
Thông tin điểm tin quan trọng dành cho cổ đông & nhà đầu tư:
ĐHĐCĐ bất thường năm 2026: Theo báo cáo Vietcap, cổ đông đã thông qua chính sách cổ tức tiền mặt năm 2026 và chương trình trái phiếu kèm chứng quyền. Ngày họp/ngày thông qua chưa chốt do ảnh điểm tin ghi 29/10, trong khi báo cáo Vietcap ghi đã tham dự ngày 28/10; cần đối chiếu biên bản và nghị quyết để phân biệt ngày họp với ngày công bố.
Tầm nhìn 2030 của DMX: Định hướng LNST đạt 18.300 tỷ đồng, gấp 3 lần mức 6.100 tỷ đồng năm 2025 trên cơ sở tương đương (không gồm An Khang, AvaKids, có Thợ DMX). Đây là mục tiêu dài hạn, không phải kết quả đã thực hiện và không phải mục tiêu LNST của EraBlue.
Cổ tức của DMX: Tạm ứng cổ tức năm 2026 ở mức 2.000 đồng/cổ phiếu, dự kiến chi trả tháng 12/2026; tổng mức cổ tức năm 2026 sẽ trình ĐHĐCĐ thường niên 2027. Mức 6.000 đồng/cổ phiếu là lũy kế từ khi niêm yết nếu cộng 4.000 đồng/cổ phiếu đã trả ngày 26/08/2026 và 2.000 đồng/cổ phiếu dự kiến tạm ứng, không phải tổng cổ tức riêng năm tài chính 2026.
Bằng việc kiên định loại bỏ tư duy tăng trưởng bằng diện tích sàn thuần túy để tập trung vào tối ưu hóa chi phí vận hành, khai thác tối đa giá trị vòng đời khách hàng qua dịch vụ tiện ích và nhân rộng các mô hình kinh doanh thắng lợi ra quốc tế, DMX đang thiết lập một tiêu chuẩn vận hành mới cho ngành bán lẻ.
Liệu mô hình tăng trưởng bằng "chất", tập trung tối ưu năng suất cửa hàng cũ kết hợp cùng đòn bẩy vươn ra quốc tế như EraBlue có tiếp tục là kim chỉ nam cho các tập đoàn bán lẻ Việt Nam trong thập kỷ tới?
Nguồn và phạm vi rà soát | 09/11/2026
Nguồn số liệu kinh doanh: Bản tin nhà đầu tư DMX 10T2026, hai trang và các ảnh đối chiếu do người dùng cung cấp; cập nhật theo lần đối chiếu cuối ngày 09/11/2026. Số liệu chưa kiểm toán. Tăng trưởng doanh thu +28% là so sánh tương đương theo chú thích nguồn; +30% là mục tiêu cả năm. Thông tin cổ tức và định hướng 2030 tham chiếu báo cáo Vietcap ngày 08/10 và 29/10/2026 đã đối chiếu ở lần rà soát trước. Ảnh dọc ghi cổ tức 2026 là 6.000 đồng/cổ phiếu nhưng hai trang bản tin không có nội dung này; bản sửa sử dụng cách diễn đạt chi tiết về tạm ứng 2.000 đồng/cổ phiếu và không coi 6.000 đồng là tổng cổ tức riêng năm tài chính 2026. Chưa xác thực độc lập đường dẫn công bố bản 10T; ngày họp/ngày thông qua ĐHĐCĐ còn khác biệt giữa nguồn. Bản cập nhật nội dung không thay thế phê duyệt phát hành.
Miễn trừ trách nhiệm
Tài liệu chỉ nhằm cung cấp thông tin tham khảo, không phải lời mời chào hoặc khuyến nghị mua, bán chứng khoán. Số liệu chưa kiểm toán; mục tiêu và định hướng không phải cam kết kết quả tương lai. Nhà đầu tư cần tự đánh giá mức độ phù hợp và rủi ro trước khi quyết định. Bản rà soát không thay thế phê duyệt phát hành của đơn vị có thẩm quyền.





 Nhà đầu tư lưu ý


Chia sẻ thông tin hữu ích