Báo cáo nhanh Tóm tắt Kết quả kinh doanh 9T/2026 và Kế hoạch ĐHĐCĐ của Nhựa Tiền Phong (NTP)
--------
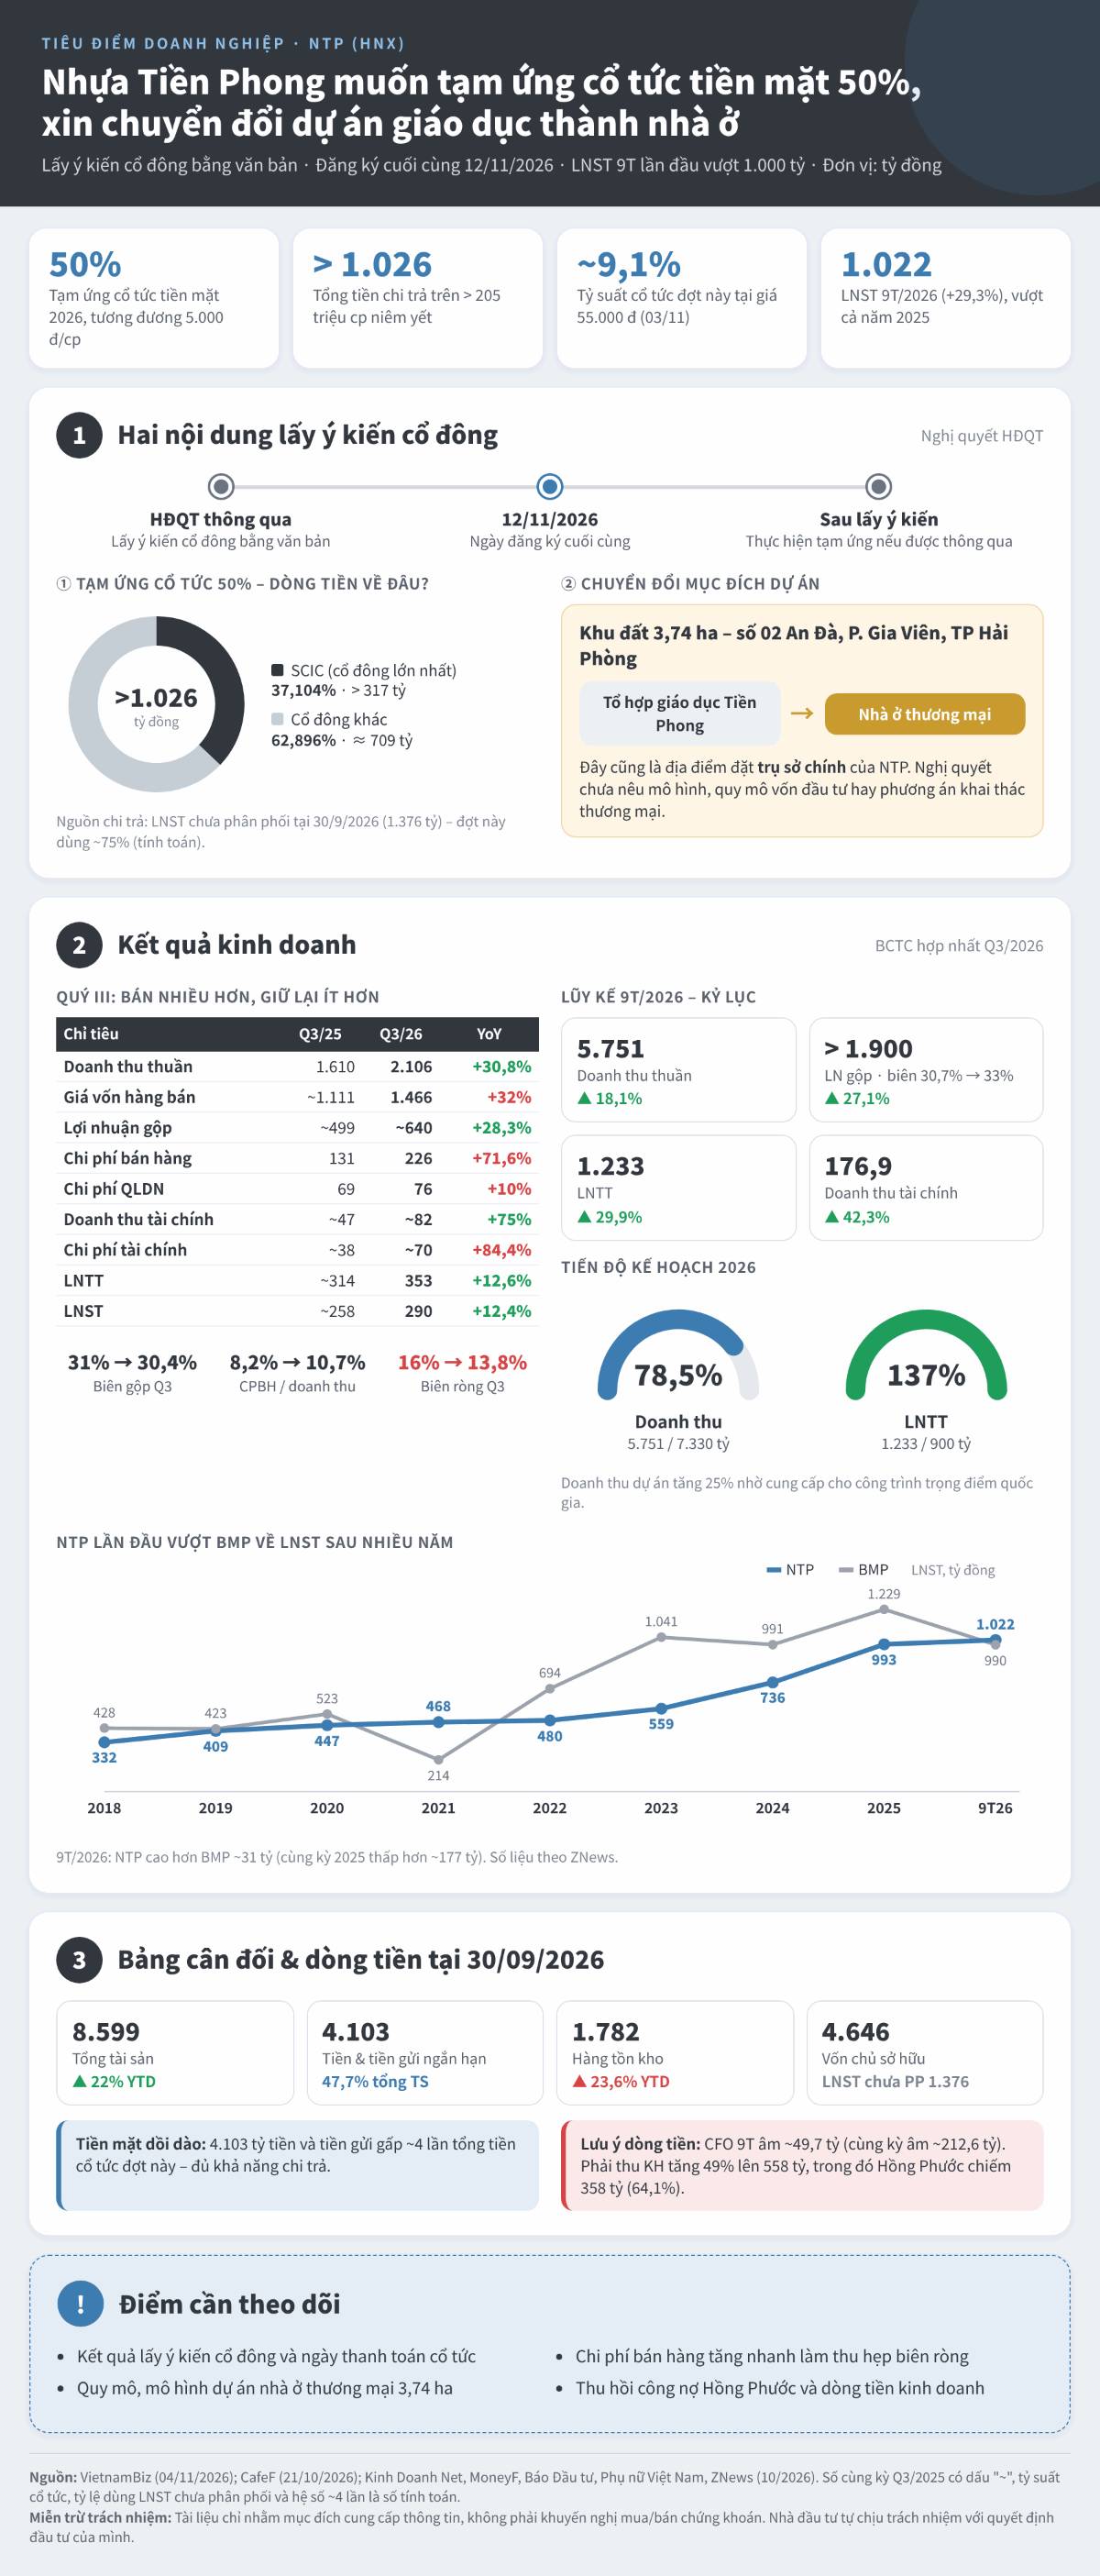
Trong 9 tháng đầu năm 2026, CTCP Nhựa Thiếu niên Tiền Phong (HNX: NTP) ghi nhận kết quả kinh doanh bứt phá kỷ lục với doanh thu thuần đạt 5.751 tỷ đồng (+18,1% YoY), lợi nhuận trước thuế (LNTT) đạt 1.233 tỷ đồng (+30% YoY) và lợi nhuận sau thuế (LNST) lần đầu vượt ngưỡng nghìn tỷ, đạt 1.022 tỷ đồng (+30% YoY) — chính thức vượt mức lợi nhuận của cả năm 2025 (993 tỷ đồng), đồng thời hoàn thành 78,5% chỉ tiêu doanh thu và vượt 37% kế hoạch LNTT cả năm (900 tỷ đồng).
Riêng quý 3/2026, doanh thu đạt 2.106 tỷ đồng (+31% YoY), LNTT đạt 353 tỷ đồng (+12,6% YoY) và LNST đạt gần 290 tỷ đồng (+12% YoY) (dù biên lợi nhuận ròng quý 3 co hẹp nhẹ từ 16% về 13,8%), được thúc đẩy bởi doanh thu mảng dự án tăng 25% nhờ đẩy mạnh cấp hàng cho các công trình trọng điểm quốc gia, kết hợp quản trị tồn kho nguyên liệu nhựa hiệu quả và doanh thu tài chính đạt gần 177 tỷ đồng (+42,3% YoY) nhờ tối ưu hóa dòng tiền gửi lãi suất thấp và mua bán ngoại tệ.
Nền tảng bảng cân đối kế toán của NTP cực kỳ vững mạnh khi nắm giữ hơn 4.103 tỷ đồng tiền và tiền gửi ngân hàng ngắn hạn (chiếm 47,7% tổng tài sản), trong khi vốn chủ sở hữu đạt gần 4.646 tỷ đồng (gồm 1.376 tỷ đồng LNST chưa phân phối và 1.218 tỷ đồng quỹ đầu tư phát triển).
Tận dụng lượng thặng dư tiền mặt lớn, HĐQT NTP đã chốt danh sách cổ đông ngày 12/11/2026 để lấy ý kiến bằng văn bản về hai nội dung chiến lược:
(1) Tạm ứng cổ tức tiền mặt năm 2026 với tỷ lệ khủng 50% (5.000 đồng/cổ phiếu), trích từ LNST chưa phân phối đến 30/9/2026, tương ứng quy mô chi trả hơn 1.026 tỷ đồng cho hơn 205 triệu cổ phiếu đang niêm yết (trong đó cổ đông lớn nhất là SCIC nắm 37,104% vốn sẽ nhận hơn 317 tỷ đồng);
(2) Phương án chuyển đổi dự án tổ hợp giáo dục Tiền Phong thành dự án nhà ở thương mại trên khu đất vàng 3,74 ha tại số 02 An Đà, phường Gia Viên, TP. Hải Phòng (hiện là trụ sở chính), mở ra động lực khai thác quỹ đất mới bên cạnh hoạt động kinh doanh ống nhựa cốt lõi.
--------
Phân tích tài chính ngắn
--------
1. Dòng tiền thặng dư phòng vệ vững chắc và tỷ suất cổ tức tiền mặt hấp dẫn:
Quyết định chi trả hơn 1.026 tỷ đồng cổ tức tiền mặt (tỷ lệ 50%) được bảo chứng an toàn tuyệt đối nhờ lượng tiền và tiền gửi ngân hàng lên tới 4.103 tỷ đồng (chiếm 47,7% tổng tài sản) cùng LNST chưa phân phối đạt 1.376 tỷ đồng.
Ở mức thị giá 55.000 đồng/cổ phiếu (phiên 03/11/2026), tỷ suất cổ tức tiền mặt (Dividend Yield) đạt tới ~9,1% — mức sinh lời tiền mặt vượt trội so với lãi suất tiền gửi ngân hàng kỳ hạn 12 tháng, tạo bộ đệm định giá và sức hút lớn cho dòng vốn đầu tư giá trị cũng như cổ đông nhà nước SCIC.
--------
2. Tiềm năng tái định giá tài sản ngầm từ việc chuyển đổi 3,74 ha đất trụ sở:
Động thái xin chuyển đổi 3,74 ha đất tại số 02 An Đà từ mô hình giáo dục sang dự án nhà ở thương mại là bước đi tái cấu trúc tài sản có tính chiến lược cao.
Khu đất nội đô Hải Phòng này hứa hẹn mang lại biên lợi nhuận và giá trị thương phẩm lớn hơn nhiều so với dự án giáo dục ban đầu, giúp NTP hiện thực hóa giá trị ngầm trên bảng cân đối kế toán và tạo động lực tăng trưởng đột biến giai đoạn 2027–2028 khi thủ tục pháp lý và quy hoạch chi tiết được phê duyệt.
---------
#GomTin
#KeepMovingForward
#PickLaNhich
⚠️ DISCLAIMER
Phân tích này chỉ mang tính tham khảo, không phải khuyến nghị đầu tư chính thức theo Luật Chứng khoán 2019. Nhà đầu tư tự chịu trách nhiệm với quyết định của mình.





 Nhà đầu tư lưu ý




Chia sẻ thông tin hữu ích